

「ルルレモンって、ヨガウェアのブランドだよね?株も買えるの?」
「人気のブランドなのに、どうして株価がこんなに下がっているんだろう…」
「ここまで下がったなら、そろそろ買い時なのかな?」
ルルレモン・アスレティカ(ティッカー:LULU)は、ヨガウェアから始まったカナダ発のスポーツウェアブランドで、アメリカのナスダック市場に上場しています。
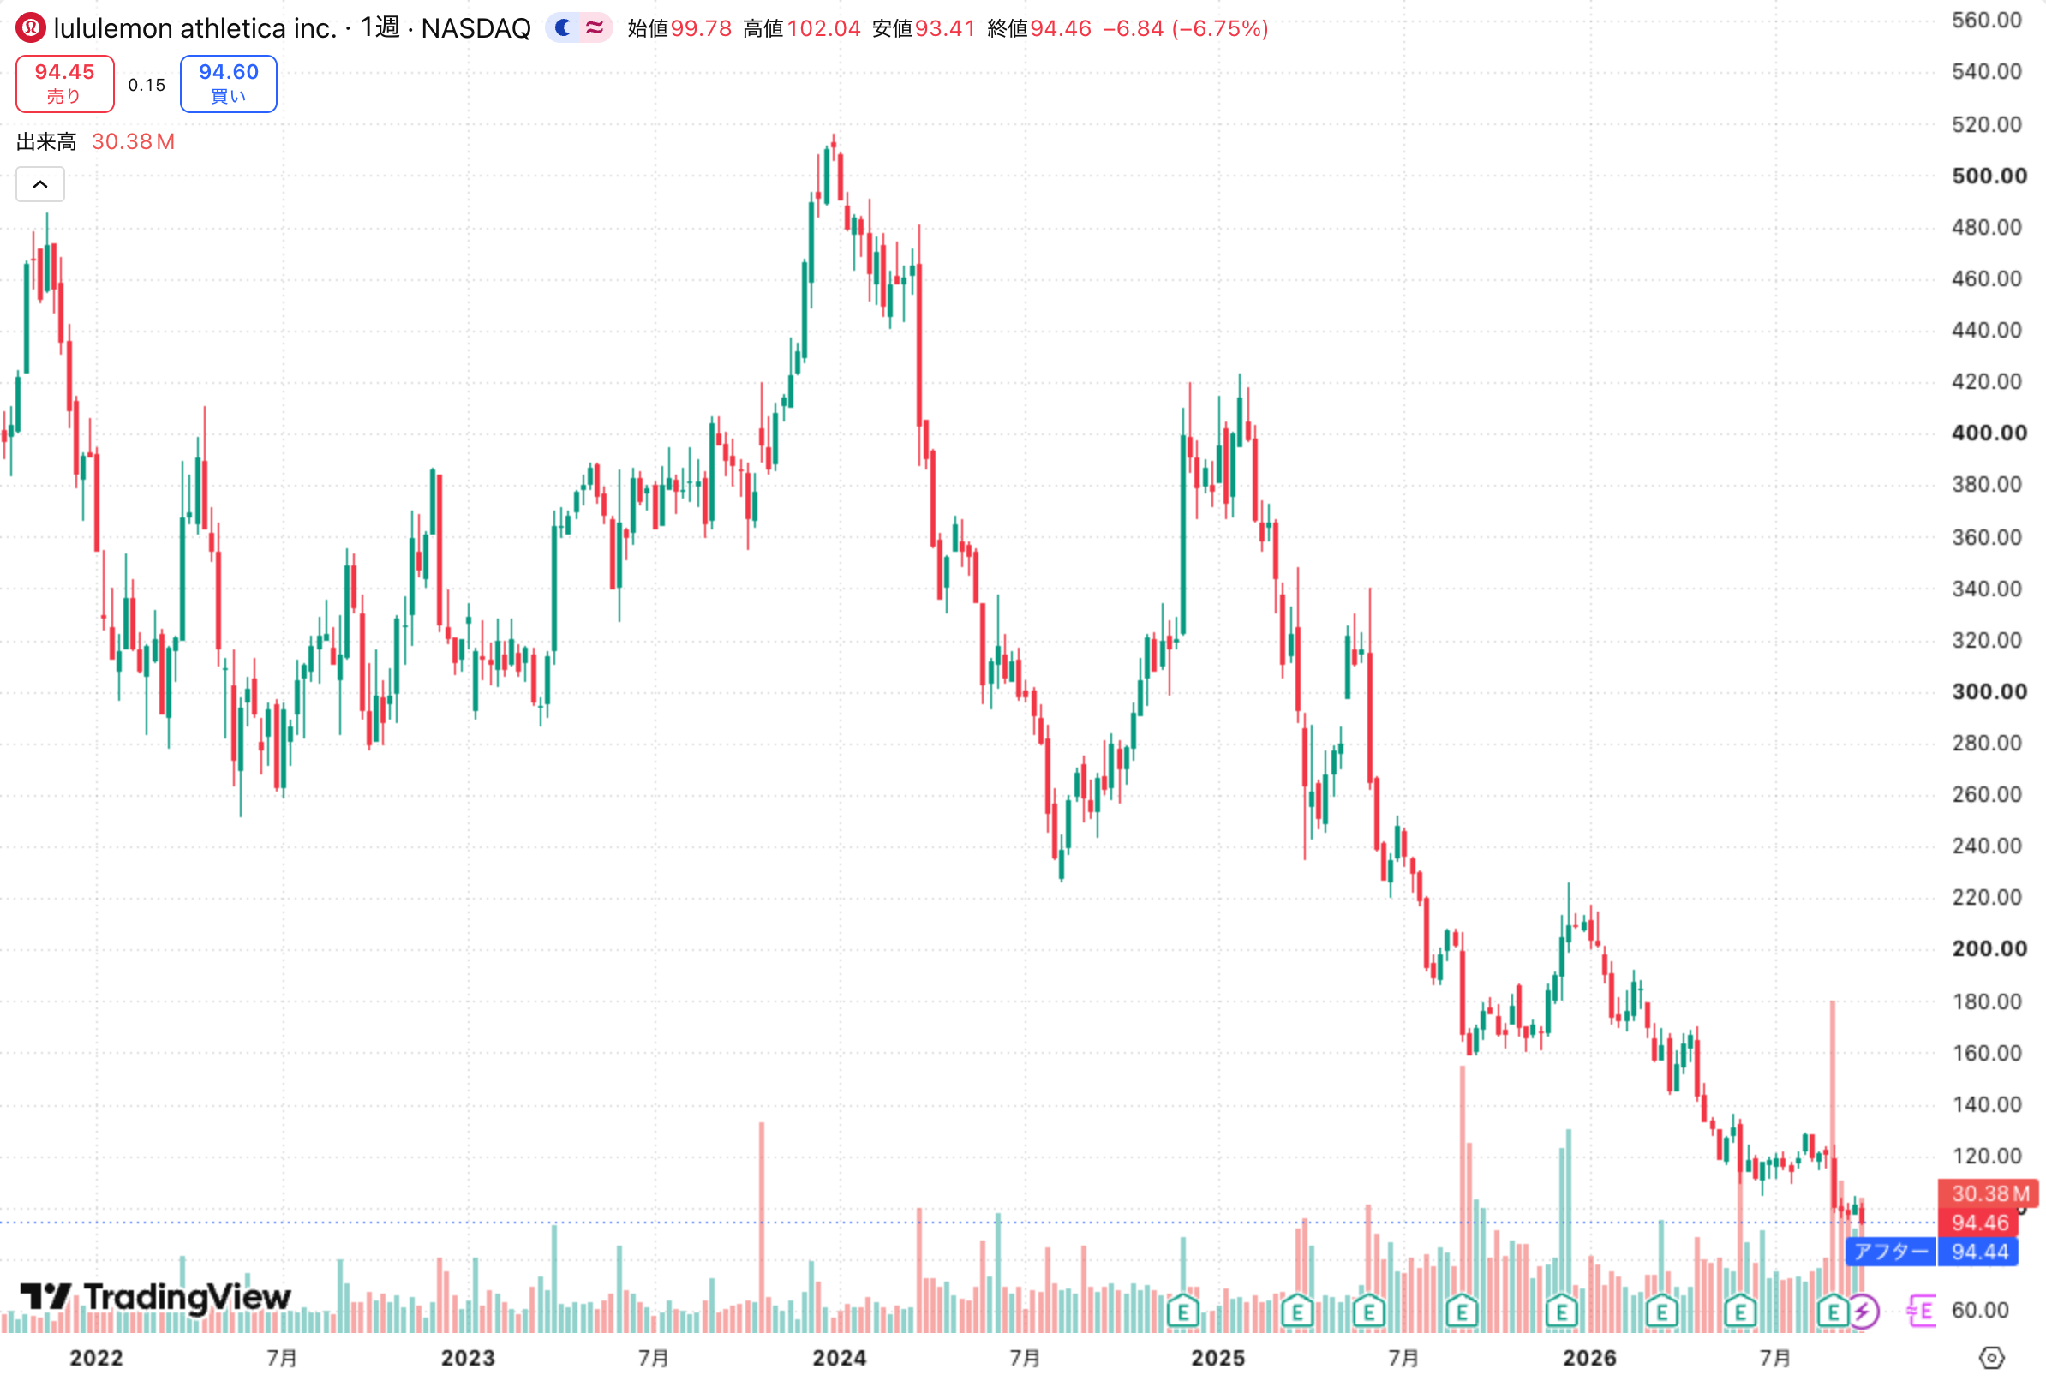
株価は2023年12月の高値から下がり続け、2026年10月2日の終値は94.46ドルと、高値からおよそ8割も下落しました。円換算すると、1株あたりおよそ1万5,000円です。
人気ブランドを持つ会社の株が、なぜここまで売られたのか。最新の決算資料をもとに、下落の理由と今後の見通しをわかりやすく解説します。
なお本記事では、1ドル160円で円換算した目安を併記します。
ルルレモンってどんな会社?
ルルレモンは、1998年にカナダのバンクーバーで1号店を開いたスポーツウェアの会社であり、正式な社名は「ルルレモン・アスレティカ」です。
はじめはヨガウェアの専門店でしたが、いまではランニングやトレーニング用の服から靴、バッグまで幅広く扱っています。素材や機能性の開発に力を入れているのが特徴で、伸び縮みするレギンスなどで人気を集めてきました。
2026年1月期の売上高は111億ドル、円換算でおよそ1兆8,000億円の規模です。直営店は世界に825店あり、日本にも10店舗を構えています。
売上のおよそ3分の2を占めているのが、アメリカやカナダを中心とする北米の地域で、この北米の動きが株価を大きく左右してきました。
ルルレモンの株価の動きを振り返る
参照:Trading View
5年前の2021年秋、株価は400ドル前後で推移していました。上げ下げを繰り返しながらも買われ続け、2023年12月には515ドル前後と、ここ5年でもっとも高い水準をつけています。
流れが変わったのは2024年に入ってからで、夏には230ドル前後まで急落しました。年末にかけていったん持ち直したものの、2025年に入ると再び下げ足を強めています。
途中で戻す場面もありましたが、2026年に入っても下落は止まりませんでした。9月3日の決算発表を受けて株価は2割近く下げ、10月2日の終値は94.46ドルと、この1年でもっとも安い水準にあります。
1年前の175ドル前後と比べても、半値近くまで下がったことになります。つまり今回の下落は一時的な急落ではなく、2年近く続いている長い下げだということです。
ルルレモンの株価が下落した3つの理由
ここからは、2026年9月3日に発表された第2四半期決算と同じ日に提出された四半期報告書をもとに、株価が下がり続けた理由を見ていきます。
【理由①】地元の北米で売れなくなった
1つ目は売上の柱である北米での不振で、第2四半期の北米の売上高は前年同期から8%減り、既存店の売上高は12%も落ち込みました。
既存店の売上高とは、1年以上営業しているお店やネット通販の売上を前の年と比べたもので、店舗数を増やした効果を除いた実力を示す数字です。
四半期報告書には、お店やサイトを訪れる人が減り、訪れた人のうち実際に買う人の割合が下がり、1回あたりの購入金額も減ったという説明があります。
来る人、買う人、買う金額の3つが同時に減っているということは、一時的な売れ行きの波というより、ブランドへの関心そのものが問われている可能性が高いです。
ルルレモンも、消費者の需要やブランドへの見方の変化が業績に影響していると認めています。
一方で中国や日本を含む海外の売上は4%増えており、落ち込みは北米に集中しています。
【理由②】2年続けて業績見通しを引き下げた
2つ目は業績の見通しが下がり続けたことです。ルルレモンは2025年の6月と9月に見通しを引き下げ、2026年にも6月と9月に再び引き下げました。
今期(2027年1月期)について、ルルレモンは3月の時点で売上高が前期より増えると見込んでいました。しかし、9月には、前の期から5~7%減るという見通しに変わっています。
1年分の1株当たり利益の見通しも、1年半前には15ドル前後でしたが、今期の見通しは10ドルを切っています。年初の見通しを6月と9月に引き下げる流れが2年続いたことで、会社の予測そのものが信頼されにくくなっていると考えられます。
しかも第2四半期の利益には、一時的な収入が含まれていました。アメリカ政府に支払った関税の一部が払い戻されたもので、1株当たり利益のおよそ3割がこの払い戻しによるものです。
これを除くと、1株当たり利益は前年同期から3割以上減っていた計算になります。見た目の数字ほど、本業の稼ぐ力は戻っていないということです。
【理由③】社長の交代が続き経営予測が立たない
3つ目は経営の混乱で、2025年12月には、2018年からルルレモンを率いてきたカルビン・マクドナルドCEOが2026年1月末で退任すると発表されました。
後任が決まるまでは、財務の責任者と事業の責任者の2人が暫定の共同CEOを務める体制となり、正式なトップが不在の期間は7か月以上に及びます。
さらに株式のおよそ8.7%を持つ創業者のチップ・ウィルソン氏との間で取締役の人選をめぐる協議が続き、5月27日に協力の合意を結んで新しい取締役を迎えることで決着しました。
売上が落ち込んでいるさなかに、立て直しの指揮を執るトップがしばらく固まらなかったわけです。投資家が様子見に回ったのも自然な流れでした。
ルルレモンに配当や株主優待はある?
結論からいうとルルレモンは配当を出しておらず、年次報告書にも当面のあいだ配当を支払う予定はないと明記されています。
日本企業のような株主優待もなく、アメリカの企業ではそもそも株主優待の仕組みがほとんど見られません。
その代わりに会社が行っているのが自社株買いで、会社が市場から自分の株を買い戻すことで1株あたりの利益を押し上げ、株主に報いる方法です。第2四半期だけで3億3,000万ドル、円換算でおよそ530億円を投じました。
つまり持っているだけでお金を受け取れるものはなく、株価が上がるかどうかがリターンのほぼすべてだと考えておく必要があります。
今後の見通し:新しい社長で立て直せるか
立て直しの鍵を握るのが、9月8日に就任したハイディ・オニールCEOです。
2026年4月22日の発表によると、オニール氏はスポーツウェアや靴の分野で30年以上の経験を持ち、ナイキでは同社の売上が5倍近くに伸びる過程で商品やブランドづくりを担ってきました。
創業者との協議もまとまり、ようやく新しい体制で立て直しに取り組める状態になったといえます。
ただし、足元の数字はまだ厳しく、ルルレモンは第3四半期の売上高が前年同期から10~11%減ると見込んでおり、北米の落ち込みが止まったとはまだいえません。
一方で明るい材料もあり、第2四半期末の在庫は数量ベースで7%減っています。ルルレモンは値引きに頼らない販売を立て直しの柱に掲げており、在庫を絞り込めているのは追い風になります。手元の現金も14億ドル、円換算でおよそ2,200億円あります。
株価水準も確認しておくと、執筆時点の株価を会社予想の1株当たり利益で割ったPER(株価収益率=株価が1株あたり利益の何倍かを示す指標)は約10倍です。
ただし、この利益予想には関税の払い戻しが含まれており、利益が下がり続けている最中でもあるので、数字ほど割安とはいえません。下げ止まりを確認してから投資するか判断したいところです。
まとめ
ルルレモンの株価が高値から8割下げた背景には、地元の北米で売れなくなったこと、2年続けて業績見通しを引き下げたこと、そして社長の交代が続いて経営が落ち着かなかったことの3つがありました。
ただし、経営面の混乱には区切りがつきつつあります。ナイキで実績を積んだ新CEOが就任し、創業者との協議もまとまりました。在庫も絞り込めており、立て直しに向けた土台は整いはじめています。
今後まず確認したいのは、北米の既存店売上の落ち込みが縮まるかどうかです。新しい社長のもとで客足が戻りはじめるのか、次の決算ごとに確認していきたい銘柄といえるでしょう。

 人気ランキング




 連載


 話題のタグ
 関連記事