

「ナイキって、株価は日本円でいくらくらいなの?」
「世界一のブランドなのに、どうして株価がこんなに下がっているんだろう…」
「ここまで下がったなら、そろそろ買い時なのかな?」
ナイキ(ティッカー:NKE)は、スポーツシューズとウェアで世界最大の売上を誇るアメリカの企業で、ニューヨーク証券取引所に上場しています。
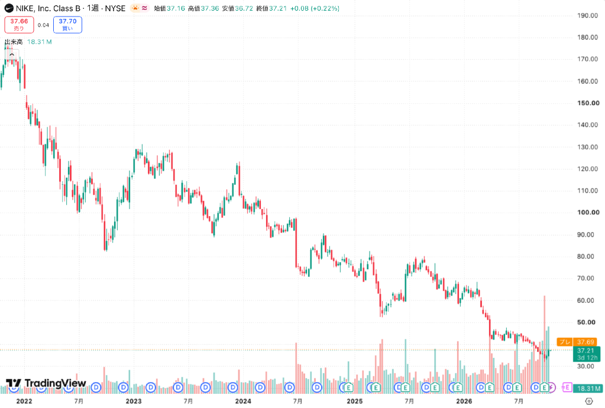
その株価は2021年の終わりに180ドル近くまで買われたあと下がり続け、2026年10月19日の終値は37.21ドルと、最高値からおよそ8割も下落しました。
円換算すると、1株あたりおよそ6,000円です。
世界中で知られたブランドの株が、なぜここまで売られたのか。最新の決算資料をもとに、下落の理由と今後の見通しをわかりやすく解説します。
なお本記事では、1ドル160円で円換算した目安を併記します。
ナイキはどんな会社?
ナイキは1967年にアメリカのオレゴン州で設立されたスポーツ用品の会社で、スポーツシューズとウェアの売上は世界一です。
主なブランドは「ナイキ」のほか、バスケットボールのマイケル・ジョーダン選手の名を冠した「ジョーダン」、そしてスニーカーで知られる「コンバース」の3つです。
2026年5月期の売上高は464億ドル、円換算でおよそ7兆4,000億円にのぼります。売上の半分近くは北米で、中国の売上は全体の1割強を占めています。
なおナイキの決算期は5月末で、2026年6月から8月が今期の第1四半期にあたります。
ナイキの株価の動きを振り返る
参照:Trading View
5年前の2021年秋、株価は180ドル近くの高い水準にありました。しかし、2022年に入ると流れが一変し、秋には80ドル台まで急落しています。
2023年にはいったん持ち直しましたが、2024年6月の決算発表をきっかけに70ドル台まで大きく下げました。
その後も戻りは続かず、2026年3月から4月にかけて40ドル台まで崩れています。10月1日の決算発表の翌日には、この1年の最安値となる31.97ドルをつけました。
1年前の70ドル前後と比べても、ほぼ半値です。
つまり今回の下落は一時的なものではなく、5年近くかけて少しずつ評価を切り下げてきた長い下げだということです。
ナイキの株価が下落した3つの理由
ここからは、2026年10月1日に発表された第1四半期決算と、翌日に提出された四半期報告書をもとに、株価が下がり続けた理由を見ていきます。
【理由①】中国で売上が2割以上減った
1つ目は中国での不振で、第1四半期の中国の売上高は前年同期から22%減りました。
中国の売上はこの2年も毎年1割以上ずつ減っており、落ち込みが続いたうえに、減り方がさらに大きくなっています。
四半期報告書によると、来店数が減って値引き販売が広がり、市場全体に在庫が積み上がっていることが、売上と利益の両方を押し下げているといいます。
さらにナイキは、中国の立て直しが今期中には終わらず、来期以降までかかる見通しだとしています。
【理由②】利益が3年で3分の1まで減った
2つ目は利益の落ち込みで、1株当たり利益は2024年5月期に3.73ドルありましたが、翌期には2.16ドルまで減りました。
在庫を減らすための値引き販売が増えたうえに、2026年5月期は北米での関税の負担が重くのしかかったためです。
2026年5月期の1株当たり利益は2.10ドルと、横ばいに見えます。
ただしこのうち約4分の1は関税が払い戻される見込みになったことによる一時的な利益でした(2026年6月30日発表の第4四半期決算より)。
この利益を除くと、実際の稼ぐ力は1株あたり1.6ドル弱まで落ちていたことになります。
そしてナイキが示した今期の予想は、改革にかかる一時的な費用を除いても1.15~1.35ドルで3年前のおよそ3分の1という水準です。
【理由③】立て直しが来期以降まで長引く
3つ目は、立て直しに時間がかかるとナイキが認めたことです。
ナイキは10月1日、今期の売上高が前の期から1桁台後半の割合で減るという見通しを示しました。
四半期報告書によると、中国に加えて、主力のナイキの普段着向け商品とジョーダンブランドでも、値引きが広がった影響を立て直す取り組みが来期以降まで続くとされています。
コンバースの売上も第1四半期に28%減っており、ブランドの作り直しが今期いっぱい続く見込みです。
同じ日には「Pace(ペース)」と名づけた大規模なコスト削減計画も発表されました。
2031年5月期までに累計25億ドル、円換算でおよそ4,000億円を削る計画で、その費用の多くは人員削減にかかわるものです。
売上が減り続けるなかで、さらに大きな改革に踏み出すという発表に、市場は厳しく反応しました。
ナイキの配当は?利回りは4%台に上昇
ナイキは配当を出しており、1株あたりの配当は四半期ごとに0.41ドル、年間で1.64ドルです。
円換算すると、1株あたり年間およそ260円になります。
株価が大きく下がったぶん配当利回りは上がっており、執筆時点の株価で計算すると約4.4%です。
ナイキは2025年11月20日、24年連続となる増配を発表しています。
ただし注意点もあり、今期の1株当たり利益の予想は1.15~1.35ドルと、年間の配当1.64ドルを下回っています。
手元の現金と短期の投資は84億ドル(円換算でおよそ1兆3,000億円)あり、すぐに配当が出せなくなるわけではありません。
一方で、自社株買いは2025年の夏から止めたままです。
前回の増配は11月に発表されており、今年も増配を続けられるかどうかは注目すべきポイントです。
ナイキの株価は今後上がる?買い時を考えるポイント
ここまでマイナス面を取り上げてきましたが、明るい材料もあり、第1四半期は北米の売上が2%増えました。
小売店向けの販売は9%伸びており、地元のアメリカでは回復の兆しが見えはじめています。
一方で、株価水準には注意が必要です。
執筆時点の株価を、今期予想の1株当たり利益の中間値1.25ドルで割ったPER(株価収益率=株価が1株あたり利益の何倍かを示す指標)は約30倍です。
株価は最高値から8割下がりましたが、利益も大きく減っているため、数字ほど割安とはいえません。
買い時を考えるなら、まず中国の売上の減り方が小さくなるか、そして北米の回復が続くかを確かめたいところです。
次の決算で売上の落ち込みが縮まるのか、次の配当の発表で増配が続くのかが、判断のポイントになります。
まとめ
ナイキの株価が最高値から8割下落した背景には、中国で売上が2割以上減ったこと、利益が3年で3分の1まで減ったこと、そして立て直しが来期以降まで長引く見通しになったことの3つがありました。
ただし、北米では売上が伸びはじめ、利益割合も改善しています。配当利回りは4%台まで上がり、24年続けてきた増配の実績も魅力的です。
今後まず確認したいのは、中国の落ち込みが縮まるかどうかと、次に発表される配当です。
立て直しの手応えが数字に表れるのか、次の決算ごとに確認していきたい銘柄といえるでしょう。

 人気ランキング



 連載


 話題のタグ
 関連記事