

「AIサーバーの会社なのに、なんで株価が上がらないの?」
「売上が倍近く増えてるって聞いたけど本当?」
「目標株価っていくらくらいが妥当なんだろう…」
スーパー・マイクロ・コンピューター(ティッカー:SMCI)は、AI向けのサーバーを設計・製造するアメリカの企業です。
エヌビディアのGPUを組み込んだ機器を大量に出荷しており、AIブームの恩恵をもっとも直接的に受ける会社の1つといえます。
実際、業績は驚くほど伸びており、2026年6月期の売上高は391億ドルと前の期の220億ドルから78%増えました。会社は次の期にさらに大きな目標を掲げています。
ところが株価は1年前とほとんど変わっておらず、9月の株価約36.7ドルは1年前の40ドル前後を下回っています。
なぜ業績が伸びているのに株価はついてこないのか。そして株価の目標をどう考えればよいのか。最新の決算データをもとにわかりやすく解説します。
なお本記事では、1ドル160円で円換算した目安を併記します。
スーパー・マイクロ・コンピューターってどんな会社?
スーパーマイクロは1993年に創業した、カリフォルニア州サンノゼに本社を置くサーバーの設計・製造会社です。
エヌビディアなどが開発したGPUを買い付け、冷却装置や電源、筐体と組み合わせて、データセンターにそのまま設置できる形に仕上げるのが仕事です。
AIの計算には膨大な電力と発熱がともなうため冷却の設計が性能を左右するのですが、同社は液体で冷やす方式に早くから取り組み、この分野で存在感を高めてきました。
つまりAIの需要が伸びるほど注文が増えるという、きわめて分かりやすいビジネスです。それだけに、業績と株価が連動しない今の状況は不思議に映ります。
まず株価の動きを振り返る
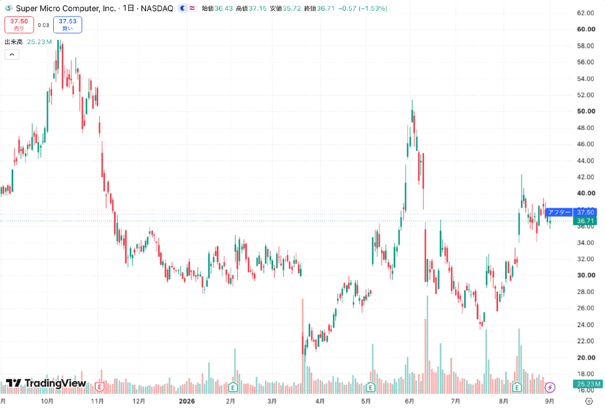
参照:Trading View
直近1年の値動きは、かなり荒いものでした。2025年9月に40ドル前後だった株価は10月に58ドル台まで買われましたが、11月から12月にかけて急落し30ドル台へ沈みます。
2026年に入っても戻らず3月末には21ドル台まで下落し、高値からの下落率はおよそ6割に達しました。そこから4月以降は反発に転じ、6月には一時51ドル台まで跳ね上がりましたが、これも続かず7月には24ドル台まで押し戻されています。
8月11日の決算発表をきっかけに再び買われ、一時42ドル台をつけたあと9月亜k部下は約36.7ドル、円換算でおよそ5,900円となりました。
1年で6割下げて7割以上戻していますが、1年前の水準には届いていません。
会社が掲げる目標は売上650億ドルから720億ドル
まず、会社自身が示している目標を確認しておきましょう。2026年8月11日発表の第4四半期および通期決算リリースによると、2027年6月期の売上高について、会社は650億ドルから720億ドルという見通しを示しています。円換算すると、およそ10兆4,000億円から11兆5,000億円です。
2026年6月期の売上高が391億ドルですから、66%から84%の増加を見込んでいることになります。
この目標には裏づけもあり、創業者のチャールズ・リアン社長兼CEOは決算リリースで、この1年で数百社の新規顧客を獲得し、600億ドルを超える新規受注を生み、2027年6月期に入る時点で過去最高の受注残を確保したと述べました。
直近の第1四半期についても、売上高145億ドルから155億ドル、非GAAPベースの1株当たり利益1.01ドルから1.10ドルという見通しが示されています。
これだけの目標を掲げながら、株価は1年前を下回ったままです。
スーパー・マイクロ・コンピューターの株価が伸び悩む3つの理由
【理由①】売上は倍増しても利益率の低さ
1つ目は、粗利率の低さです。2026年6月期の粗利率は10.8%と、前の期の11.1%からむしろ下がりました。
売上が78%も増えたのに、1つ売るごとの取り分は増えていないということです。
これは事業の構造によるもので、同社の仕事はGPUを買い付けて組み上げることであるため、部品代が原価の大半を占めます。GPUの価格が高いほど売上は膨らみますが、そのぶん原価も膨らむため、利益率は上がりにくくなります。
売上が10兆円規模に届いても、粗利率が1割ならそこから残るのは1兆円ほどで、さらに研究開発費や販売費がかかります。売上の大きさほどには利益が伸びない構造が、株価の重しになっています。
【理由②】1株あたりの取り分が薄まっている
2つ目は、株数の増加です。2026年6月期の純利益は22億ドル、1株当たり利益は3.26ドルでしたから、ここから逆算すると株数はおよそ6億7,500万株になります。
ところが第1四半期の見通しでは、希薄化後の株式数を7億4,500万株と置いています。1年足らずで1割ほど増える計算です。
同社は年7.00%の配当がつく優先株も発行しており、2026年8月には1株あたり14.7778ドルの初回配当を決定しました。この優先株はいずれ普通株に転換される仕組みで、そのぶん株数はさらに増えます。
会社全体の利益が伸びても株数が増えれば1株あたりの取り分は薄まります。
【理由③】粗利率の振れが大きく利益が読みにくい
3つ目は、業績の予測しにくさです。四半期ごとの粗利率を並べると、2025年6月期第4四半期が9.5%、2026年6月期第3四半期が9.9%、そして第4四半期が17.5%でした。直近の1四半期で7ポイント以上も跳ね上がっています。
会社は、企業向け顧客の比率が高まったことと、自社のデータセンター向け構成の採用が広がったことを理由に挙げており、改善そのものは良い材料です。
ただ、これほど大きく動く数字は、裏を返せば来期も同じ水準が続くとは限らないということでもあります。売上は受注残からある程度読めても、利益は粗利率次第で倍近く変わる。
この不確実性が、株価が業績についてこない大きな理由になっています。
株価目標をどう考えるか?
目標株価は証券会社ごとに前提の置き方が異なり、同じ時期でも数字が大きく食い違います。この章では会社が示した数字から、逆算する形で考えてみましょう。
2026年9月の株価約36.7ドルを、2026年6月期の実績である1株当たり利益3.26ドルで割ると、PER(株価収益率=株価が1株あたり利益の何倍かを示す指標)は約11倍になります。
売上が78%伸びた会社としては、かなり控えめな水準です。
さらに第1四半期の見通しである非GAAPベースの1株当たり利益1.01ドルから1.10ドルを単純に4倍すると、年間で4.0ドルから4.4ドル程度になります。この場合のPERは8倍から9倍まで下がります。
売上目標の650億ドルから720億ドルが達成できたとしても、粗利率が10%なのか17%なのかで、残る利益は倍近く変わります。株価を左右するのは売上目標より、粗利率が高い水準で定着するかどうかだと言えます。
まとめ
スーパーマイクロは、2026年6月期に売上を78%伸ばし、2027年6月期にはさらに650億ドルから720億ドルという目標を掲げています。600億ドルを超える新規受注と過去最高の受注残という裏づけもあり、需要そのものは強い状態です。
それでも株価が1年前を下回っている背景には、売上が倍増しても粗利率が1割程度と薄いこと、株数が増えて1株あたりの取り分が薄まっていること、粗利率の振れが大きく利益が読みにくいことの3つがありました。
現在のPERは実績ベースで約11倍、会社の見通しから計算すると8倍台まで下がります。数字だけ見れば割安ですが、その割安さは利益の読みにくさと引き換えに成り立っているものです。
あとは粗利率がついてくるかどうか。次の決算で確認しながら判断していきたい銘柄といえるでしょう。


 人気ランキング







 連載


 話題のタグ
 関連記事