

投資信託の分配金を受け取った際に「特別分配金」と表示されていて、「これは何?」「普通分配金と何が違うの?」「特別分配金は意味ないって本当?」と疑問に感じる人は多いでしょう。
特別分配金は利益ではなく、元本の払い戻しです。よって「意味がない」と言われることがあります。
ただし、特別分配金が出ているファンドでも一定期間のトータルリターンはプラスのファンドがある、定期的に現金収入を得られるなどのメリットはあります。
本記事では、特別分配金と普通分配金の違い、メリット・デメリット、再投資の必要性をお伝えします。
特別分配金は、利益ではなく元本の払い戻し
特別分配金は、投資信託の運用で増えた利益を受け取るものではありません。元本払戻金とも呼ばれ、投資したお金の一部が戻ってきたものです。
特別分配金は「意味がない」というよりも、「利益(普通分配金)と勘違いしてはいけない分配金」としておさえておきましょう。
特別分配金と普通分配金の違いとは
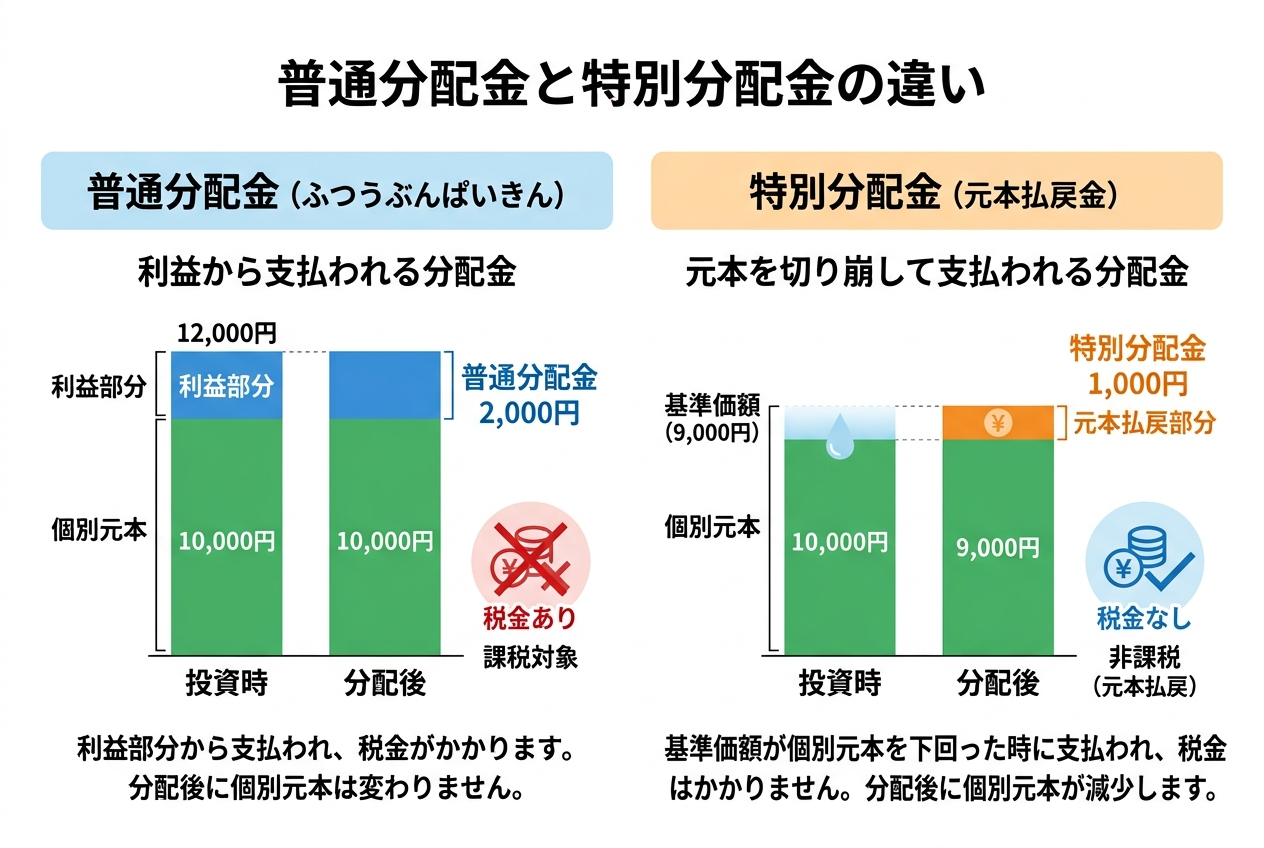
投資信託の分配金には、大きく分けて「普通分配金」「特別分配金」があります。
普通分配金は、投資信託の運用によって得られた利益(運用益)から支払われる分配金です。投資の利益は譲渡所得とみなされ税金がかかりますので、課税口座(源泉徴収)で受け取る場合には原則として20.315%の税率で税金が差し引かれます。
NISA(非課税口座)では税金がかかりません。
また、普通分配金を受け取っても個別元本(投資家ごとの取得原価)は原則として変わりません。普通分配金は「運用益を受け取った」というイメージであり、受け取った分だけ資産が増えたことになります。
一方、特別分配金は、元本(投資元本)の払い戻しとして支払われる分配金です。利益ではなく、受け取っても資産が増えるわけではありません。よって非課税です。
そして特別分配金を受け取ると、個別元本が引き下げられます。
特別分配金は税金がかかりませんが、「資産が増えたわけではない」ことを投資家として把握しておきましょう。
そして同じ投資信託の同じ分配金であっても、受け取る人の個別元本によって普通分配金になるケースと、特別分配金になるケースがあります。
特別分配金はなぜ発生する?
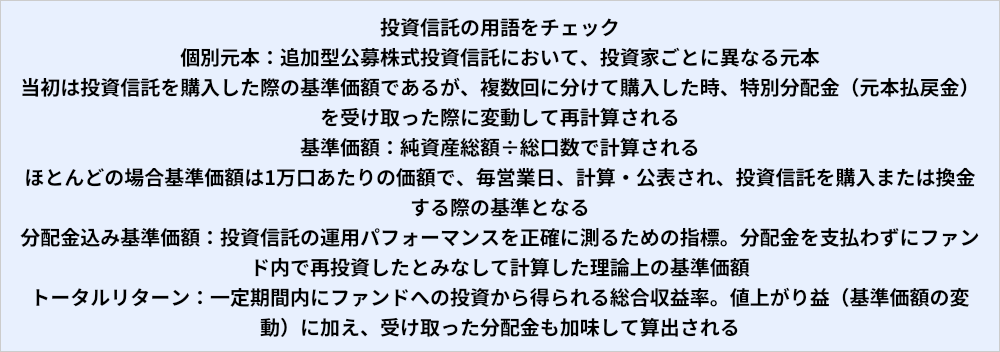
特別分配金が発生する主な理由は、分配金を出した後の基準価額が自身の個別元本を下回ることです。
投資信託では、分配金が支払われるとその分基準価額は下がります。分配後の基準価額が個別元本を下回ると、下回った部分が特別分配金として扱われるのです。
1万口あたり、以下のケースでシミュレーションしてみましょう。
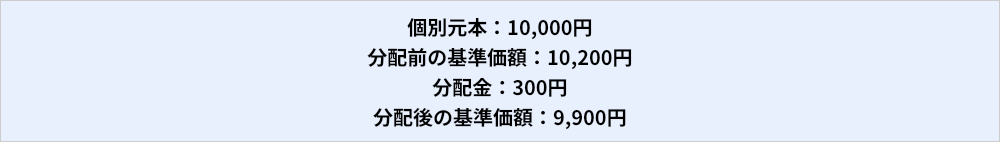
分配前の基準価額10,200円のうち、個別元本10,000円を上回っているのは200円です。
よって、

となります。
300円の分配金すべてが利益ではなく、一部は利益、一部は元本の払い戻しという扱いになります。
特別分配金が「意味ない」と言われる理由
特別分配金は、運用で増えた利益ではなく自分が投資している資産の一部が戻ってきただけで、分配金を受け取っても資産全体が増えたわけではありません。
また、分配金はファンドの純資産から支払われるため、分配金が出ると基準価額は原則として分配金相当額だけ下がります。
例えば評価額100万円の投資信託から3万円の特別分配金を受け取った場合、分配後は投資信託97万円+現金3万円となり合計は100万円のまま変わりません。
さらに分配金が多い投資信託ほど良いわけではなく、特別分配金ばかりであれば利益を受け取っているとはいえません。
特に運用成果以上の分配を続けるいわゆる「たこ足分配」のファンドは基準価額が下がり続ける可能性もあります。投資信託を選ぶ際には、分配金の金額だけでなく、分配金込み基準価額やトータルリターンを見ることが重要なポイントです。
特別分配金のメリット・デメリット、注意点
特別分配金には以下のメリット・デメリット・注意点があります。
1.トータルリターンがプラスの分配型ファンドもある
特別分配金を受け取っても、一定期間の基準価額の上昇と分配金を合わせたトータルリターンがプラスになっているファンドも存在します。まずはファンドの基準価額の推移や分配金、運用方針・実績・ポートフォリオなどを確認しましょう。
2. 非課税で受け取れる
特別分配金は利益ではなく元本の払い戻しとみなされるため、課税されません。
3.定期的な現金収入として使える
毎月分配型や定期分配型の投資信託は、分配金を生活費やお小遣いとして使っている方も存在します。年金生活者など今後資産を大きく増やすよりも、定期的に現金を受け取りたい人にとっては、特別分配金にも意義や意味があるのです。
4.自分で売却する手間を減らせる
老後資金などを少しずつ取り崩したい場合、自分で毎回売却する代わりに、分配金として受け取れるという見方もあります。ただし、分配金額は運用会社の方針や市場環境によって変わりますので、自分の希望通りに取り崩せるとは限りません。
5.複利効果の恩恵を得られない可能性がある
特別分配金を受け取ると、その分投資信託の中で運用される資産が減ります。
長期で資産形成をしたい方にとっては、分配金を頻繁に受け取るよりも、分配せずにファンド内で再投資された方が複利効果の恩恵を享受しやすいでしょう。
6.「分配金が出ている=儲かっている」と誤解しやすい
特別分配金は利益ではありません。しかし、毎月分配金が振り込まれると、順調に利益が出ているように感じてしまうことがあります。投資信託を判断するときは、分配金の金額だけでなく、基準価額・分配金込み基準価額、トータルリターンなどを確認しましょう。
7.個別元本が下がる
特別分配金を受け取ると、その金額分だけ個別元本が下がります。
個別元本が下がると、将来売却したときに利益が出ているとみなされ、課税される可能性があります。受け取る時には非課税でも、将来の税金の計算に影響する可能性があるのです。
8.元本割れに気づきにくい
特別分配金が出ることは、投資の元本を取り崩している状態につながります。過去に受け取った分配金を含めて本当にプラスなのか、必ずトータルで確認しましょう
特別分配金を再投資する投資家も
特別分配金を受け取ってしまうと個別元本が下がり、将来の運用収益の原資が減ることになります。再投資を選ぶことで元本を維持したまま運用を継続でき、長期的な資産形成につながる可能性があります。
また、特別分配金を受け取り個別元本が引き下げられることで、将来の譲渡益(売却価額―個別元本=利益)において、利益が多くなり税負担が重くなる可能性があります。
再投資すると個別元本が修正されますので、売却時に課税される所得を平準化できる可能性があります。
まとめ
特別分配金は「意味がない」のではなく、「利益ではない」ということ理解することが重要です。
投資判断においては、分配金の金額だけでなく、基準価額の推移や分配金、運用方針・実績・ポートフォリオなどを確認しましょう。
特別分配金ばかりのファンドは元本を取り崩している可能性が高いため、注意が必要です


 人気ランキング




 連載


 話題のタグ
 関連記事