

「ディズニーの会社なら、10年くらい持っておけば安心なんじゃないの?」
「ここ数年、株価はずっと下がっていた気がする…」
オリエンタルランド(証券コード:4661)は、東京ディズニーランドと東京ディズニーシーを運営する会社です。
2026年3月期の売上高は7,045億円と過去最高を更新し、時価総額は5兆円を超えています。
しかし、2026年9月下旬の株価は3,000円前後と5年前とほとんど変わらない水準にとどまっています。
オリエンタルランドは、およそ10年後にあたる2035年度に売上高1兆円以上という目標を掲げています。この目標が実現したとき、株価はいくらになっているのか。最新の決算データと長期経営戦略をもとに、10年後の姿をわかりやすく解説します。
オリエンタルランドってどんな会社?
事業は大きく3つに分かれており、中心のテーマパーク事業は2026年3月期の売上高が5,683億円と全体の8割を占めます。次いでホテル事業が1,190億円、イクスピアリやモノレールを含むその他の事業が171億円という構成です。
ホテル事業は売上1,190億円に対して営業利益が368億円と、利益率が3割を超える稼ぎ頭でもあります。
グループ全体では売上高が過去最高となった一方、営業利益は1,684億円で2.1%の減益でした。人件費が112億円、メンテナンス費などの諸経費が112億円増えたことが効いています。
オリエンタルランドの過去5年の株価を振り返る
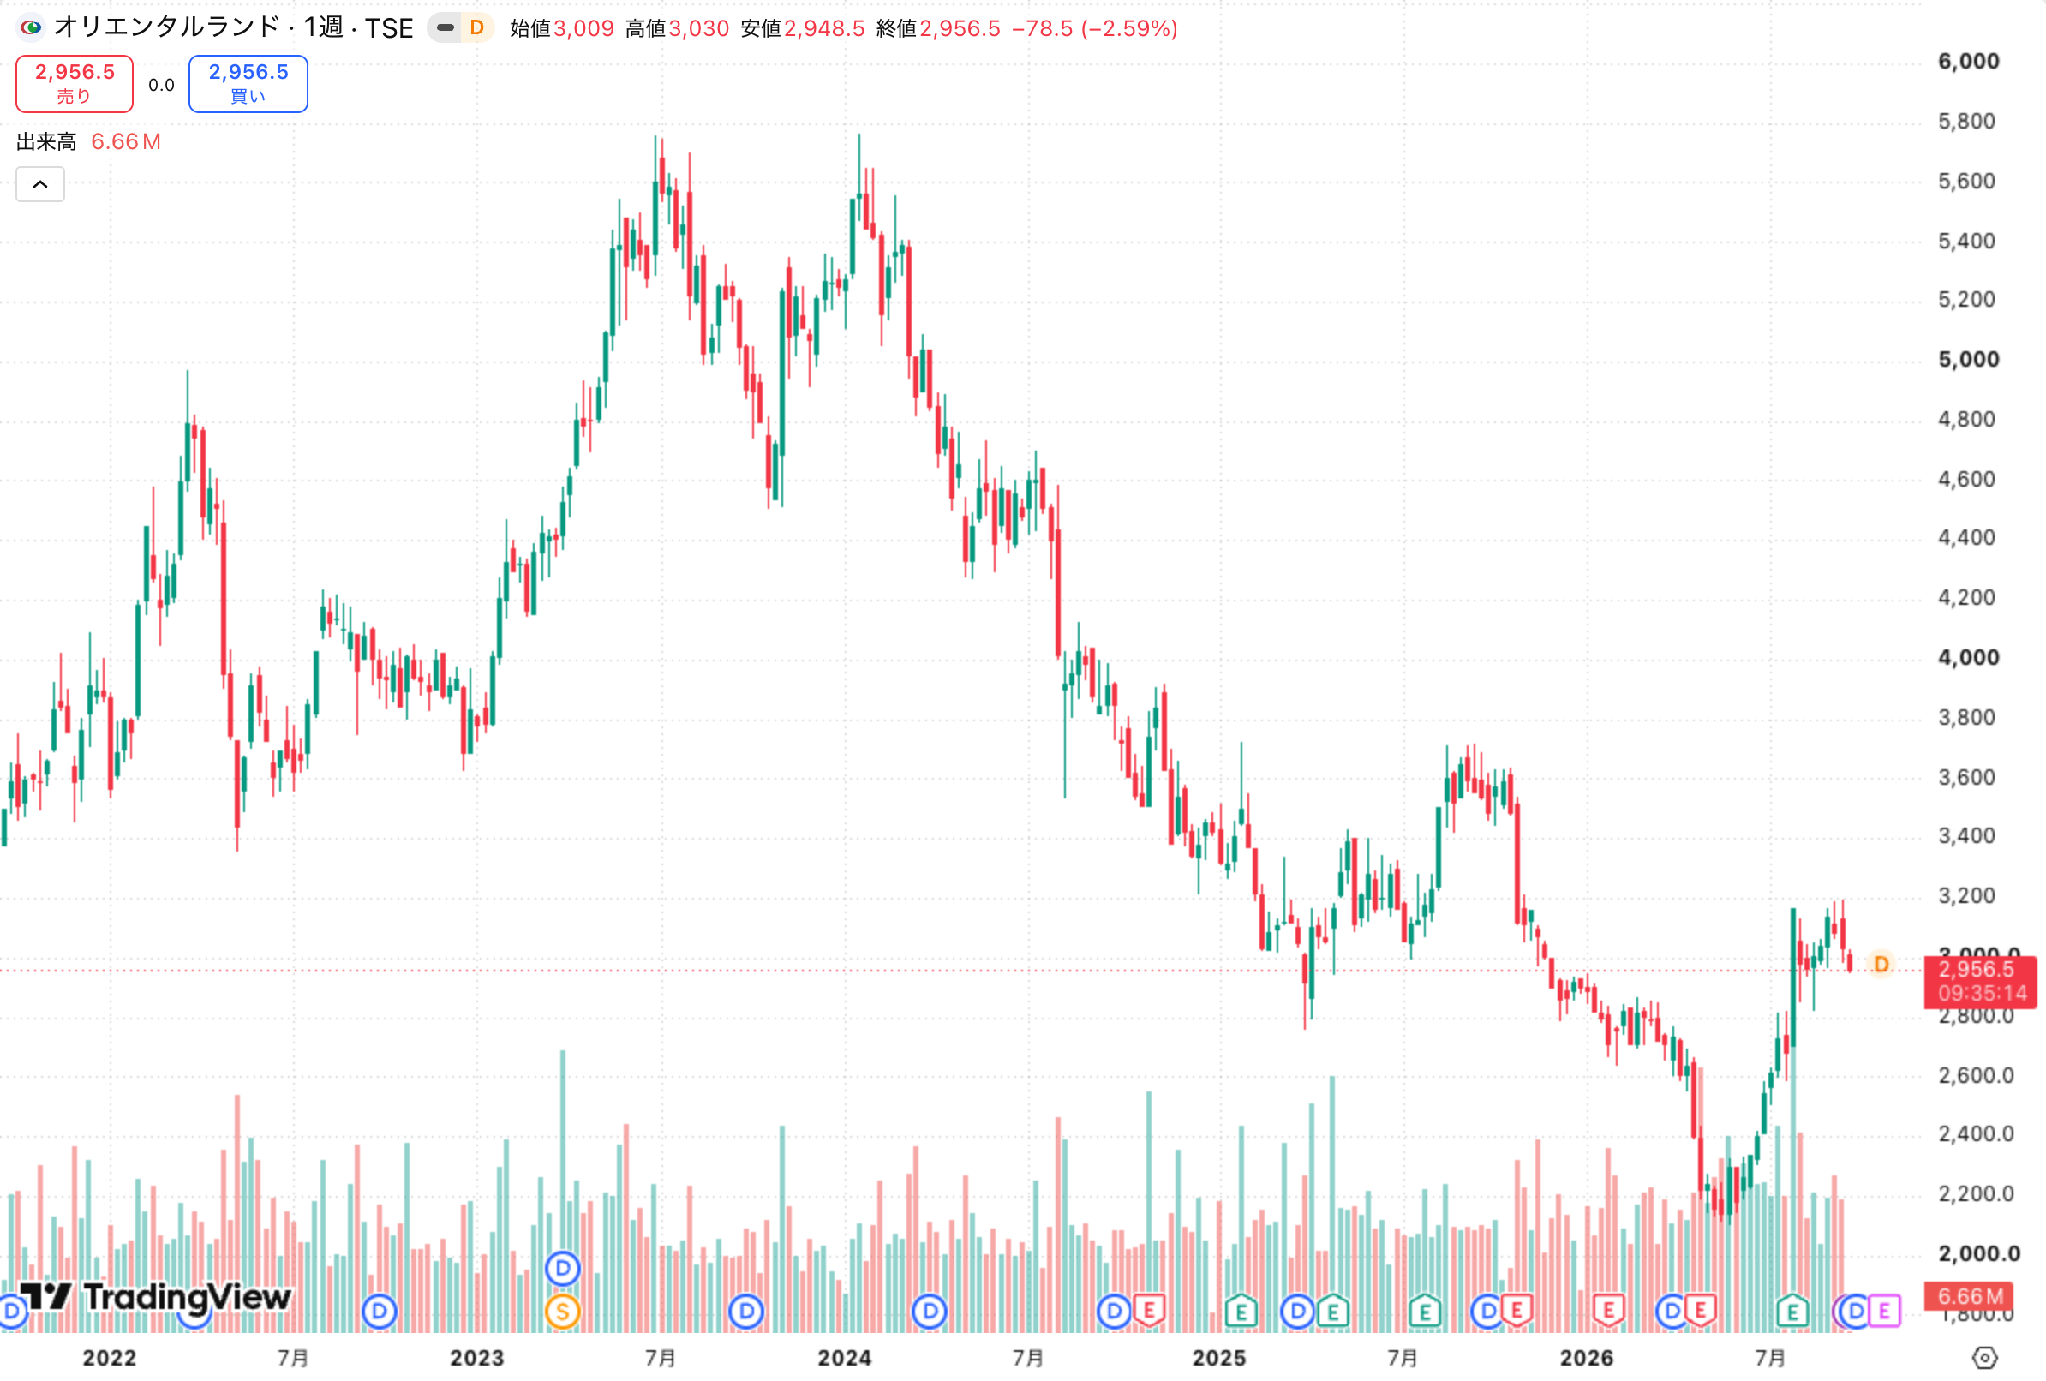
参照:Trading View
5年前の2021年秋、株価は3,300円前後で推移していました。そこから2022年春に4,900円台まで買われ、2023年7月には5,780円前後という、ここ5年の最高値をつけています。
流れが変わったのはそれ以後で、2024年後半に4,000円を割り込むと下落は3年近く続きました。2026年5月25日には年初来安値の2,103円まで沈み、高値からの下落率は6割を超えています。
反転したのは7月末の第1四半期決算からで、9月14日には年初来高値の3,196円をつけました。9月25日の終値は2,968円と、安値からおよそ4割戻した水準です。
つまりこの5年は、大きく上げたあとに大きく下げ、結局もとの位置に戻ってきた5年でした。なお、オリエンタルランドは2023年4月1日に1株を5株に分割しており、チャートの分割前の株価は分割後に換算した数字で表示されています。
直近の決算は好調、それでも通期予想は据え置き
株価が反転したきっかけは、2026年7月30日に発表された第1四半期決算でした。
売上高は1,807億円で10.4%増、営業利益は477億円で23.1%増と、どちらも第1四半期として過去最高で、東京ディズニーシー25周年イベントの好調が牽引しました。
純利益は413億円で50.3%増とさらに大きく伸びていますが、沖縄のホテルを売却したことなどで営業外収益が122億円に膨らんだ分が含まれています。本業の伸びを表しているのは、営業利益の23.1%増のほうです。
それでも会社は、天候などの影響が不透明だとして通期予想を据え置きました。2027年3月期の予想は売上高7,243億円で2.8%の増収、営業利益1,607億円で4.5%の減益です。
減益幅76億円のうち61億円はホテル事業のもので、東京ディズニーシー・ホテルミラコスタの客室修繕工事が2027年7月まで続くためです。加えて東京ディズニーシー25周年イベント関連など、当期限りの一過性コストが約40億円計上されます。
いずれも数年で消える要因ですから、目先の減益予想をそのまま10年後の姿と重ねる必要はありません。
オリエンタルランドの10年後を考える3つの視点
【視点①】会社は2035年度に売上1兆円を掲げている
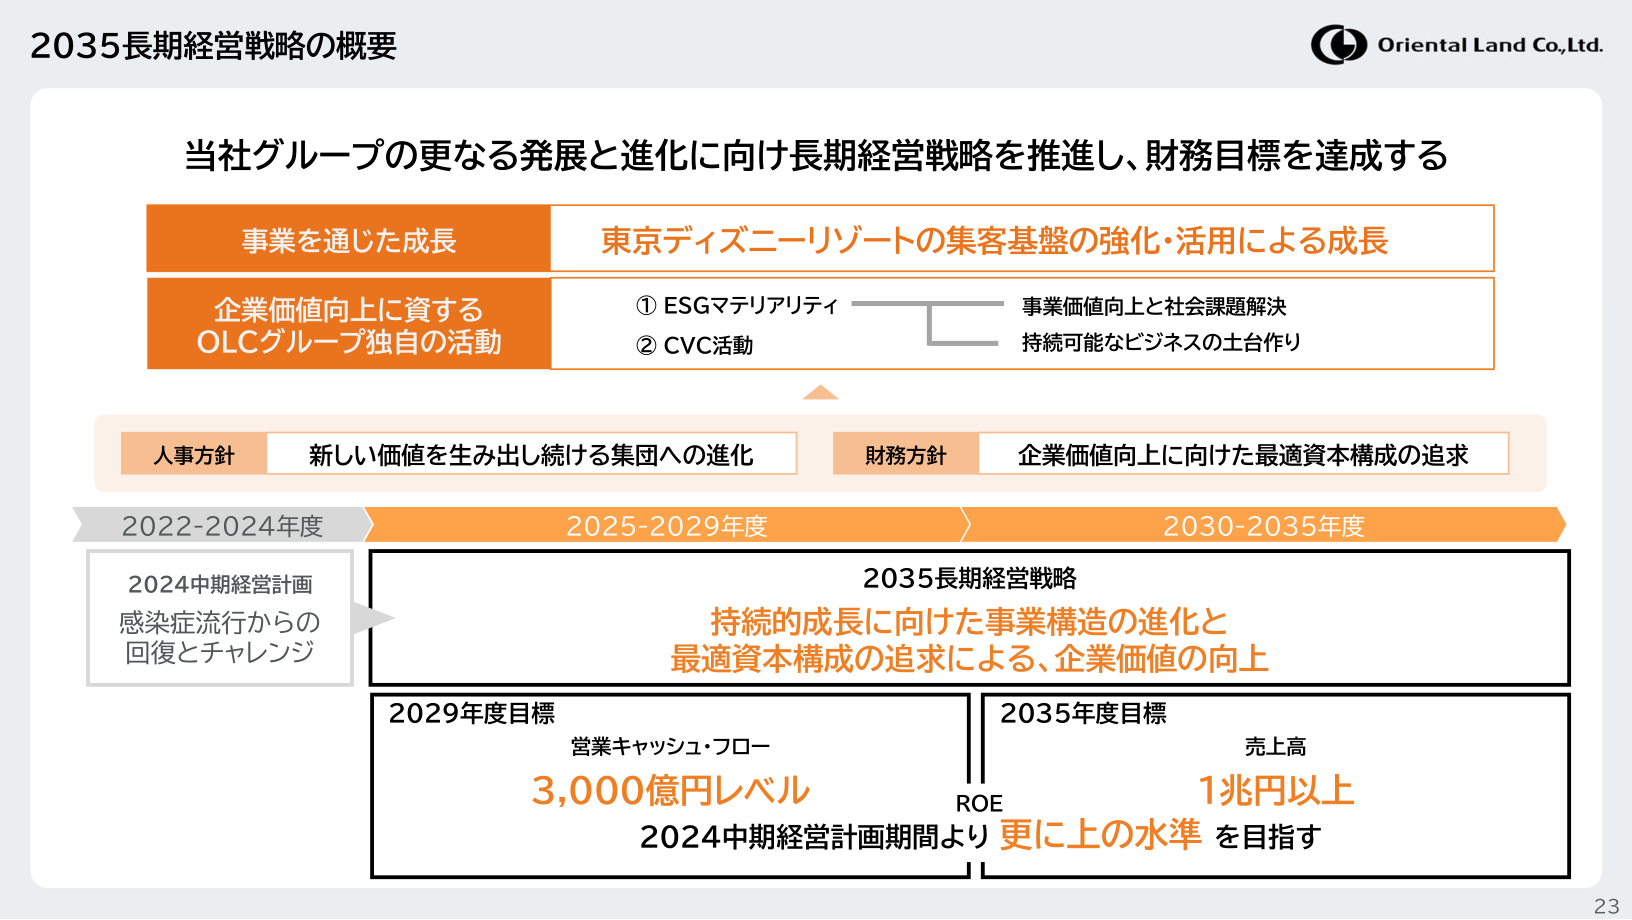
画像引用元:株式会社オリエンタルランド 2026年3月期 決算説明会・23P
2025年4月28日の取締役会で「2035長期経営戦略」を決議しました。
掲げた財務目標は2つで、2029年度に営業キャッシュ・フロー3,000億円レベル、そして2035年度に売上高1兆円以上です。
2026年3月期の売上高7,045億円からすると、1兆円はおよそ1.4倍にあたります。10年かけて達成する前提なら年3.5%前後の成長ペースという計算になり、決して無理な数字ではありませんが期待を超えるほどでもありません。
7月の決算説明会でも、オリエンタルランドはこの目標を達成すると明言しています。
【視点②】10年後を左右するのはクルーズ事業
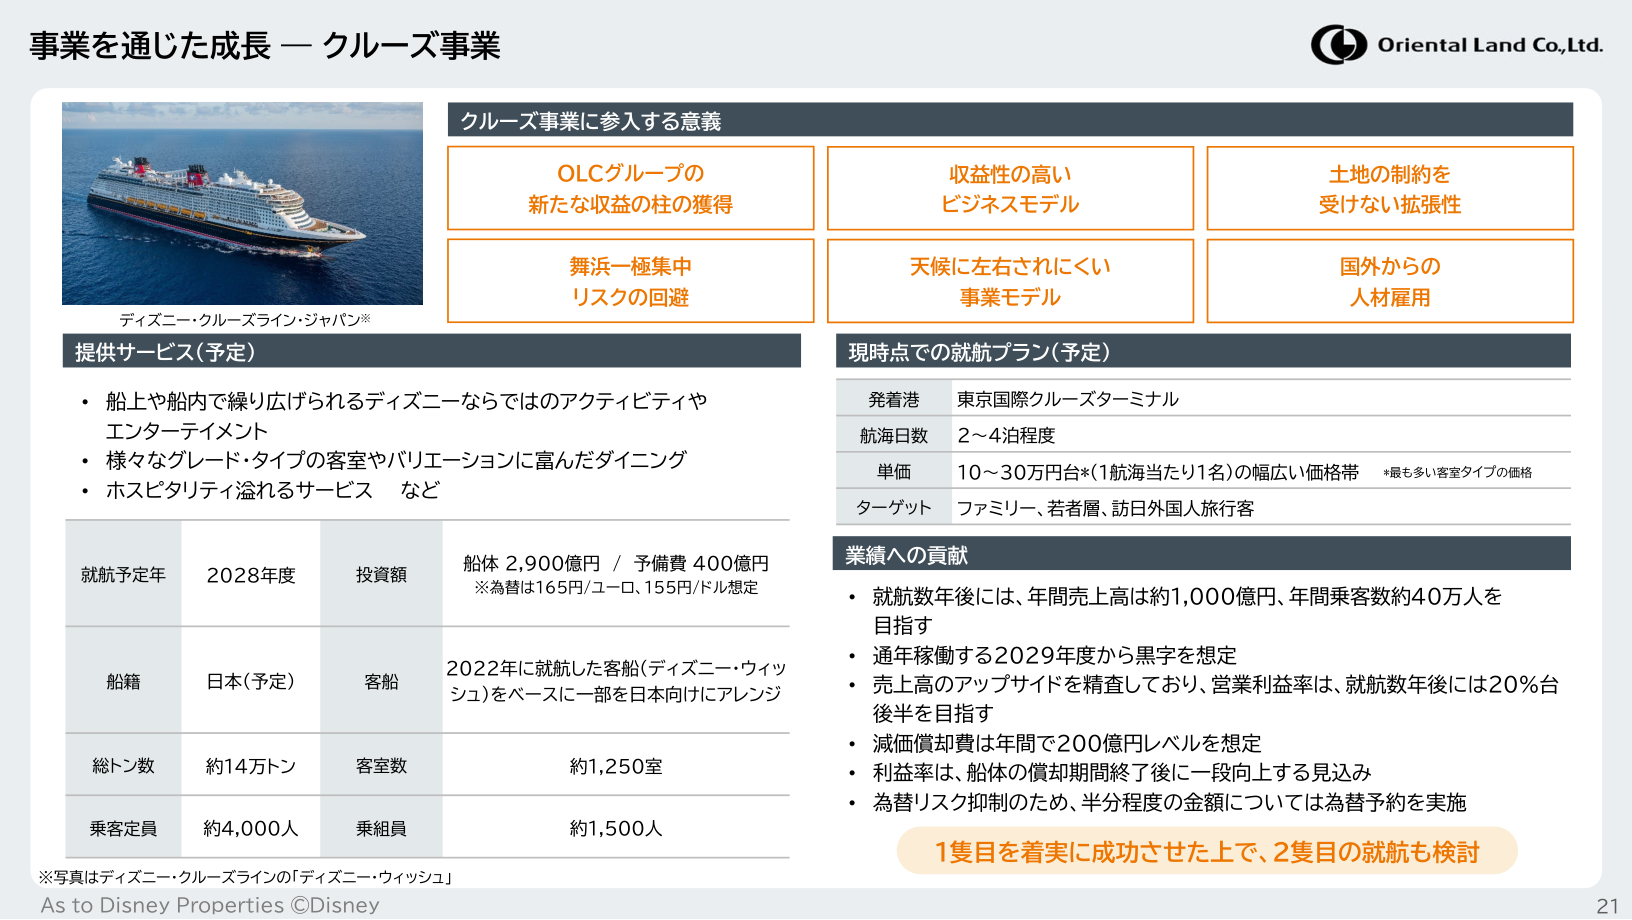
画像引用元:株式会社オリエンタルランド 2027年3月期 第1四半期決算説明会・21P
成長の担い手と会社が位置づけているのが、2028年度に就航予定のクルーズ事業です。
乗客定員約4,000人の大型客船を2~4泊程度で運航する計画で、投資額は船体2,900億円に予備費400億円を加えた規模になります。
オリエンタルランドは就航数年後に年間売上高約1,000億円、年間乗客数約40万人を目指すとしており、通年で稼働する2029年度から黒字を想定しています。営業利益率は就航数年後に20%台後半を目指すという見通しです。
売上1兆円まで残る差はおよそ3,000億円ですから、その3分の1をこの船1隻で埋める計画です。残りを既存のテーマパークやホテルで積み上げるなら、年2~3%の成長で届く計算になります。
2隻目の就航も検討されており、10年後の売上1兆円は、クルーズ事業が軌道に乗るかどうかにかかっています。
【視点③】成長を担うのは入園者の単価
3つ目の視点は入園者の単価であり、2026年3月期の入園者数は2,753万人と前期の2,756万人からほぼ横ばいでした。
それでも増収になったのは、ゲスト1人当たり売上高が17,833円から18,403円へと過去最高を更新したからです。
2027年3月期も入園者数2,800万人に対してゲスト1人当たり売上高は18,712円と、さらに増額を見込んでいます。
待ち時間を短縮できる有料サービスのディズニー・プレミアアクセスは9月に対象が広がり、ハロウィーンのパレードでは1回3,500円に設定されました。10月10日からは高価格帯のパークチケットも追加されます。
ここには限界もあり、会社自身が長期経営戦略の中で、少子高齢化による国内市場の縮小を課題に挙げています。国内の人数が増えないなかで単価を上げ続けるには、海外からのゲストをどれだけ取り込めるかが鍵になります。
10年後の株価を試算してみる
ここまでの材料をもとに、株価を組み立ててみましょう。
執筆時点の株価約3,000円は、会社予想の1株当たり当期純利益69円39銭に対してPER(株価収益率=株価が1株あたり利益の何倍かを示す指標)約43倍と、かなり高い評価を受けている状態です。
強気に見るなら2035年度に売上1兆円を達成し、利益率が2026年3月期並みの17%を保てたとします。純利益は1,700億円、自己株式を除いた約16億4,000万株で割ると1株当たり利益は約104円です。
PERが40倍のままなら株価は4,100円台、いまの43倍なら4,400円台という計算になります。
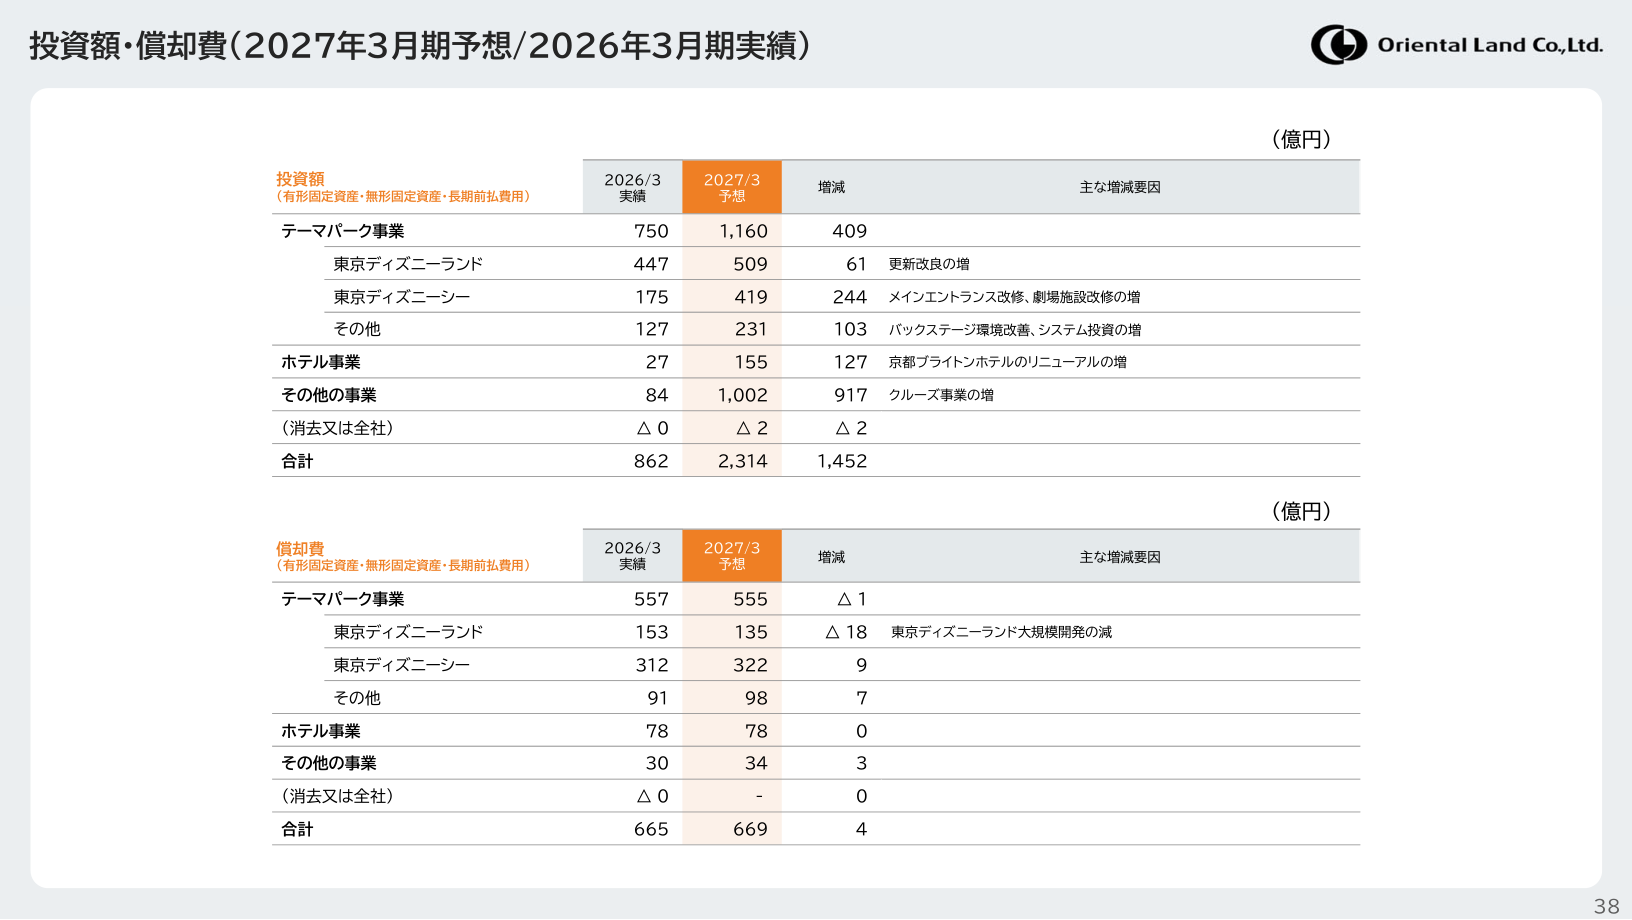
画像引用元:株式会社オリエンタルランド 2026年3月期 決算説明会・38P
慎重に見るなら利益率のほうが気がかりです。純利益を売上高で割った比率は、2025年3月期18.3%、2026年3月期17.3%、2027年3月期予想15.7%と下がり続けています。
仮に売上が8,500億円にとどまり利益率が15%なら純利益は1,275億円、1株当たり利益は約78円です。PERが30倍まで下がれば株価は2,300円台となり、いまより低い水準になります。
つまり10年後の株価を分けるのは、利益率を保てるかとPER43倍という高い評価が続くかどうかです。
なお配当は2027年3月期予想で年16円、利回りは約0.54%で、配当を受け取りながら待つ銘柄ではありません。
まとめ
オリエンタルランドは2035年度に売上高1兆円以上という目標を掲げ、その担い手として2028年度就航のクルーズ事業に大きく投資しています。船1隻で、就航数年後に年間売上高約1,000億円を目指す計画です。
ただ、売上目標が達成できたとしても株価が自動的に上がるわけではありません。純利益率は3期連続で低下しており、積み上げた投資は減価償却費として利益を圧迫します。
そしていまの株価はPER約43倍と、すでに高い評価を織り込んだ水準にあります。10年という時間軸で見るなら、確認したいのは利益率です。
クルーズ事業が黒字になるのは通年で稼働する2029年度からの想定ですから、それまでの数年は投資が先行し、利益が伸び悩む期間が続く可能性があります。


 人気ランキング






 連載


 話題のタグ
 関連記事