

「東京メトロって東京の地下鉄を独占してるのに、なんで株価は上がらないの?」
「配当は悪くないけど今から買っても大丈夫?」
東京メトロ(東京地下鉄・証券コード9023)は、2024年10月に上場したばかりの地下鉄会社です。9路線180駅で東京の都心をほぼ網羅しており、日本のインフラを代表する企業の1つといえます。
ところが株価は上場後の高値から切り下げ、2026年6月には1,316円まで下げました。夏以降は持ち直したものの、10月に入って再び1,400円台前半まで押し戻されています。
なぜ上がりきらないのか、そしてどこまで上がる余地があるのか。最新の決算データをもとに、上値を抑えている要因と買うべきかの判断基準をわかりやすく解説します。
東京メトロってどんな会社?
東京メトロは、東京の地下鉄を運営する会社です。もともと国と東京都が100%の株主でしたが、2024年10月にその半分を売却する形で上場しました。
事業の柱は運輸業、不動産事業、そして駅ナカの店舗や広告を扱うライフ・ビジネスサービス事業の3つですが、収益構成は偏っています。
2026年3月期の営業収益4,224億円のうち運輸業が3,866億円を占めており、9割が鉄道の運賃収入という形です。
この収益構造には強みもあり、都心に路線が集中していて輸送の効率が良く、売上高営業利益率は21.2%と鉄道会社として高い水準にあります。
東京メトロの株価の動きを振り返る
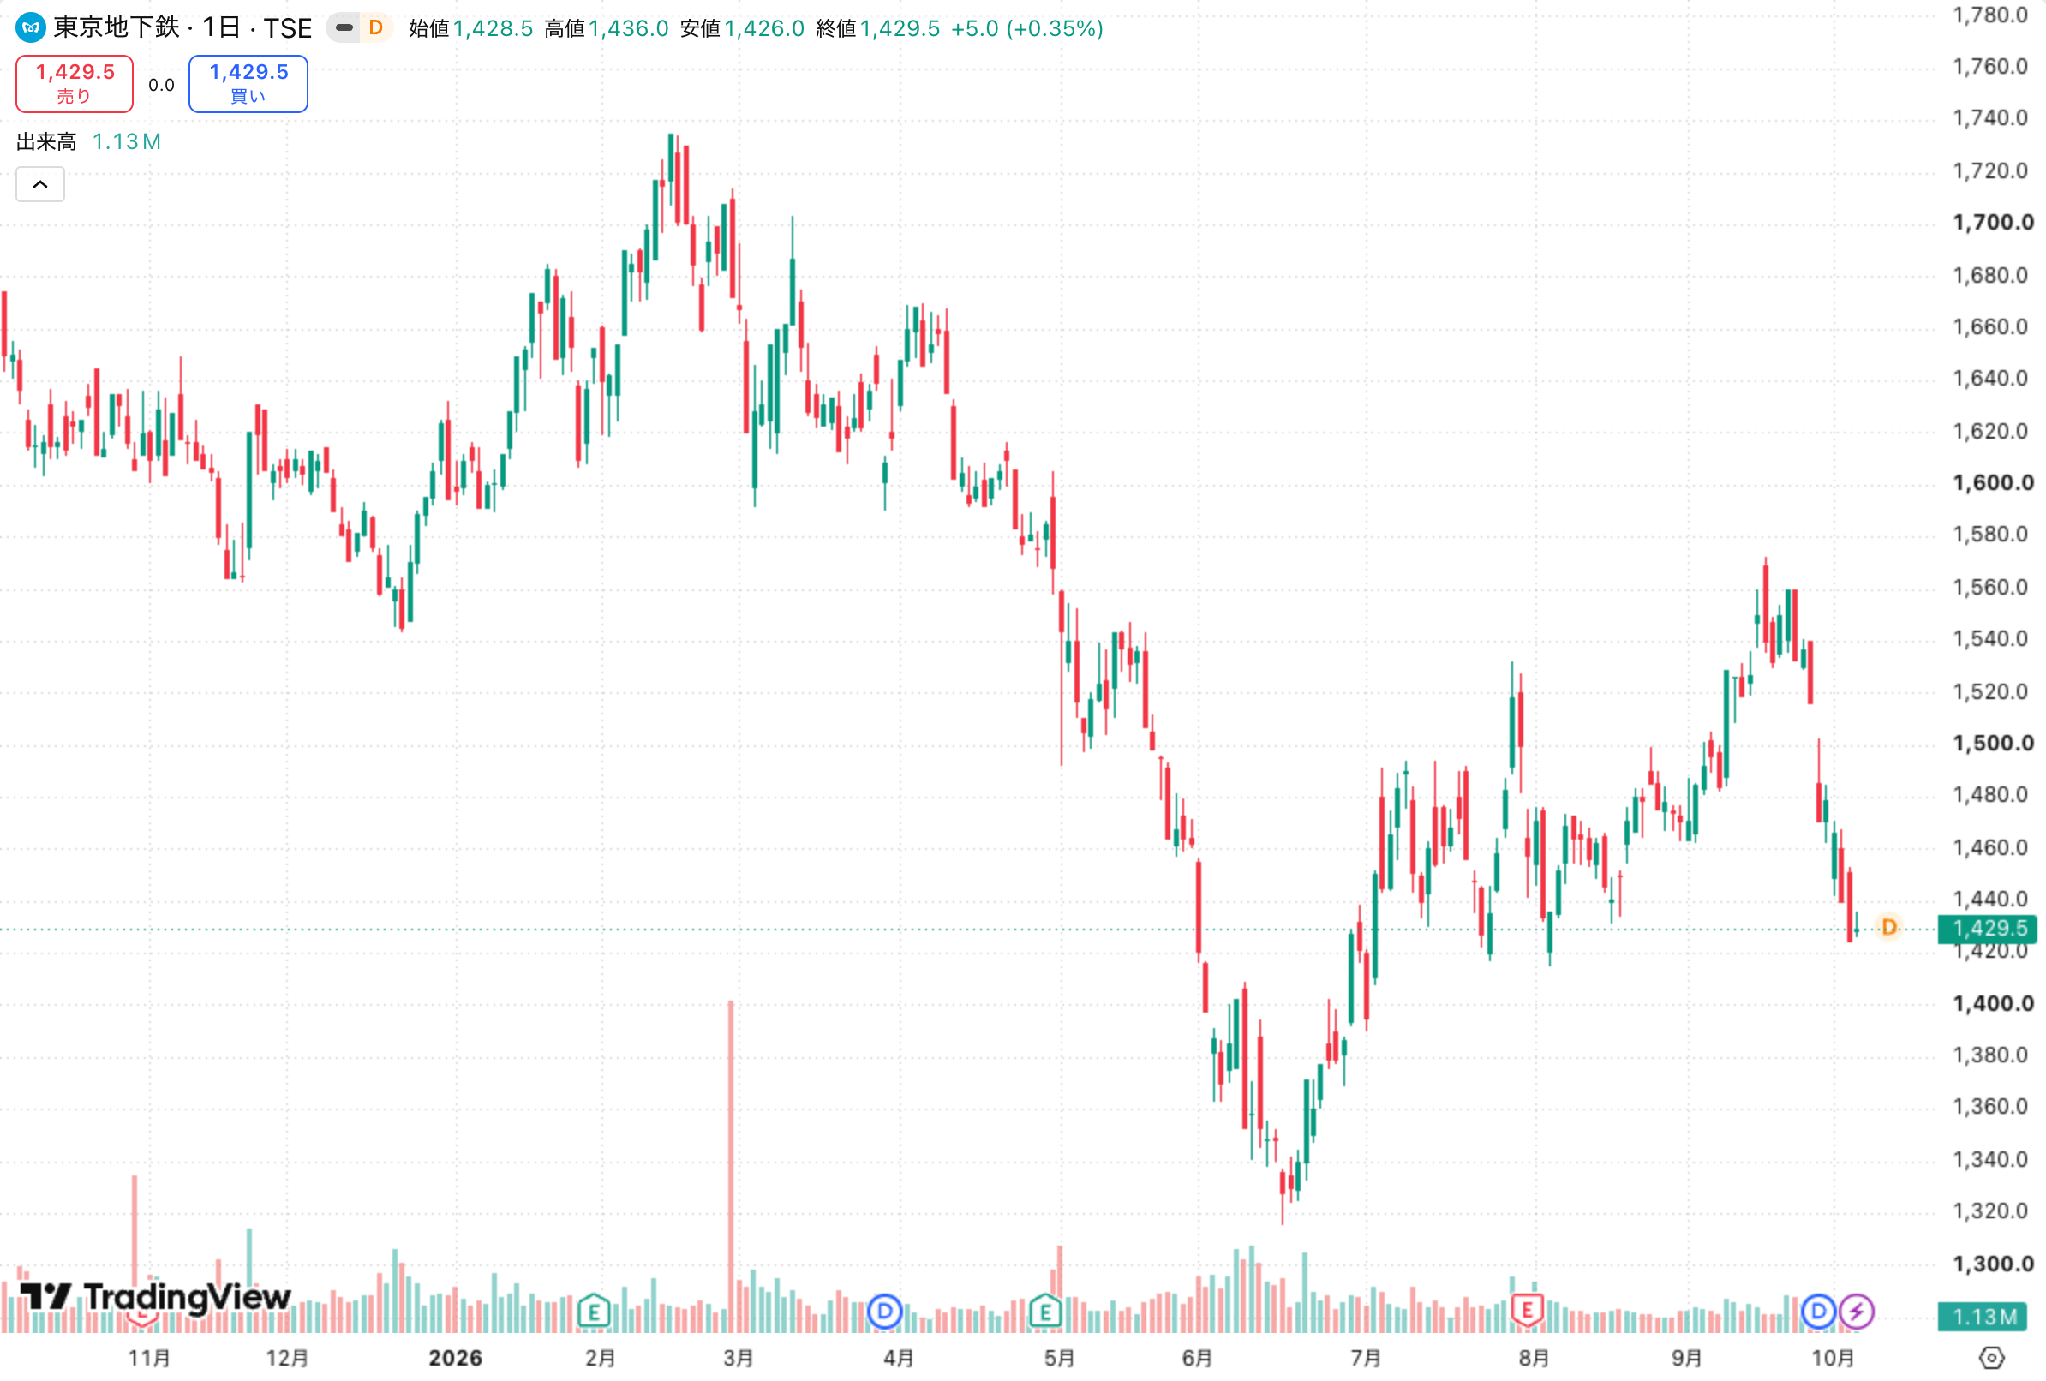
参照:Trading View
直近1年の動きを見ると、2025年秋は1,600円台で推移し、12月に1,540円前後まで下げたあと持ち直しました。2026年2月16日には、年初来高値の1,735円をつけています。
しかし、4月以降は再び下落が続き、5月から6月にかけて下げが加速して6月16日には年初来安値の1,316円まで沈んでいます。高値からはおよそ24%の下落でした。
その後は反発に転じ、9月半ばには1,570円前後まで戻しましたが、そこから再び売られ、10月6日の終値は1,429.5円と、年初の高値にはまだ距離があります。
まず何が上値を抑えてきたのかを知る必要があります。決算資料を読み解くと、3つの理由が見えてきました。
東京メトロの株価が上がりきらない3つの理由
【理由①】2027年3月期は減益の予想
1つ目は、今期の業績予想です。
2026年3月期の実績は、旅客運輸収入が好調に推移したことで営業収益4,224億円、営業利益895億円、純利益590億円と、いずれも前の年から増えています。
しかし、2027年3月期の会社予想は、営業収益こそ4,372億円へ3.5%増える一方で、営業利益は814億円で9.1%の減益、純利益は500億円で15.3%の減益とされています。
では、なぜ利益が減るのでしょうか?
決算資料の内訳を見ると、原因がはっきりします。
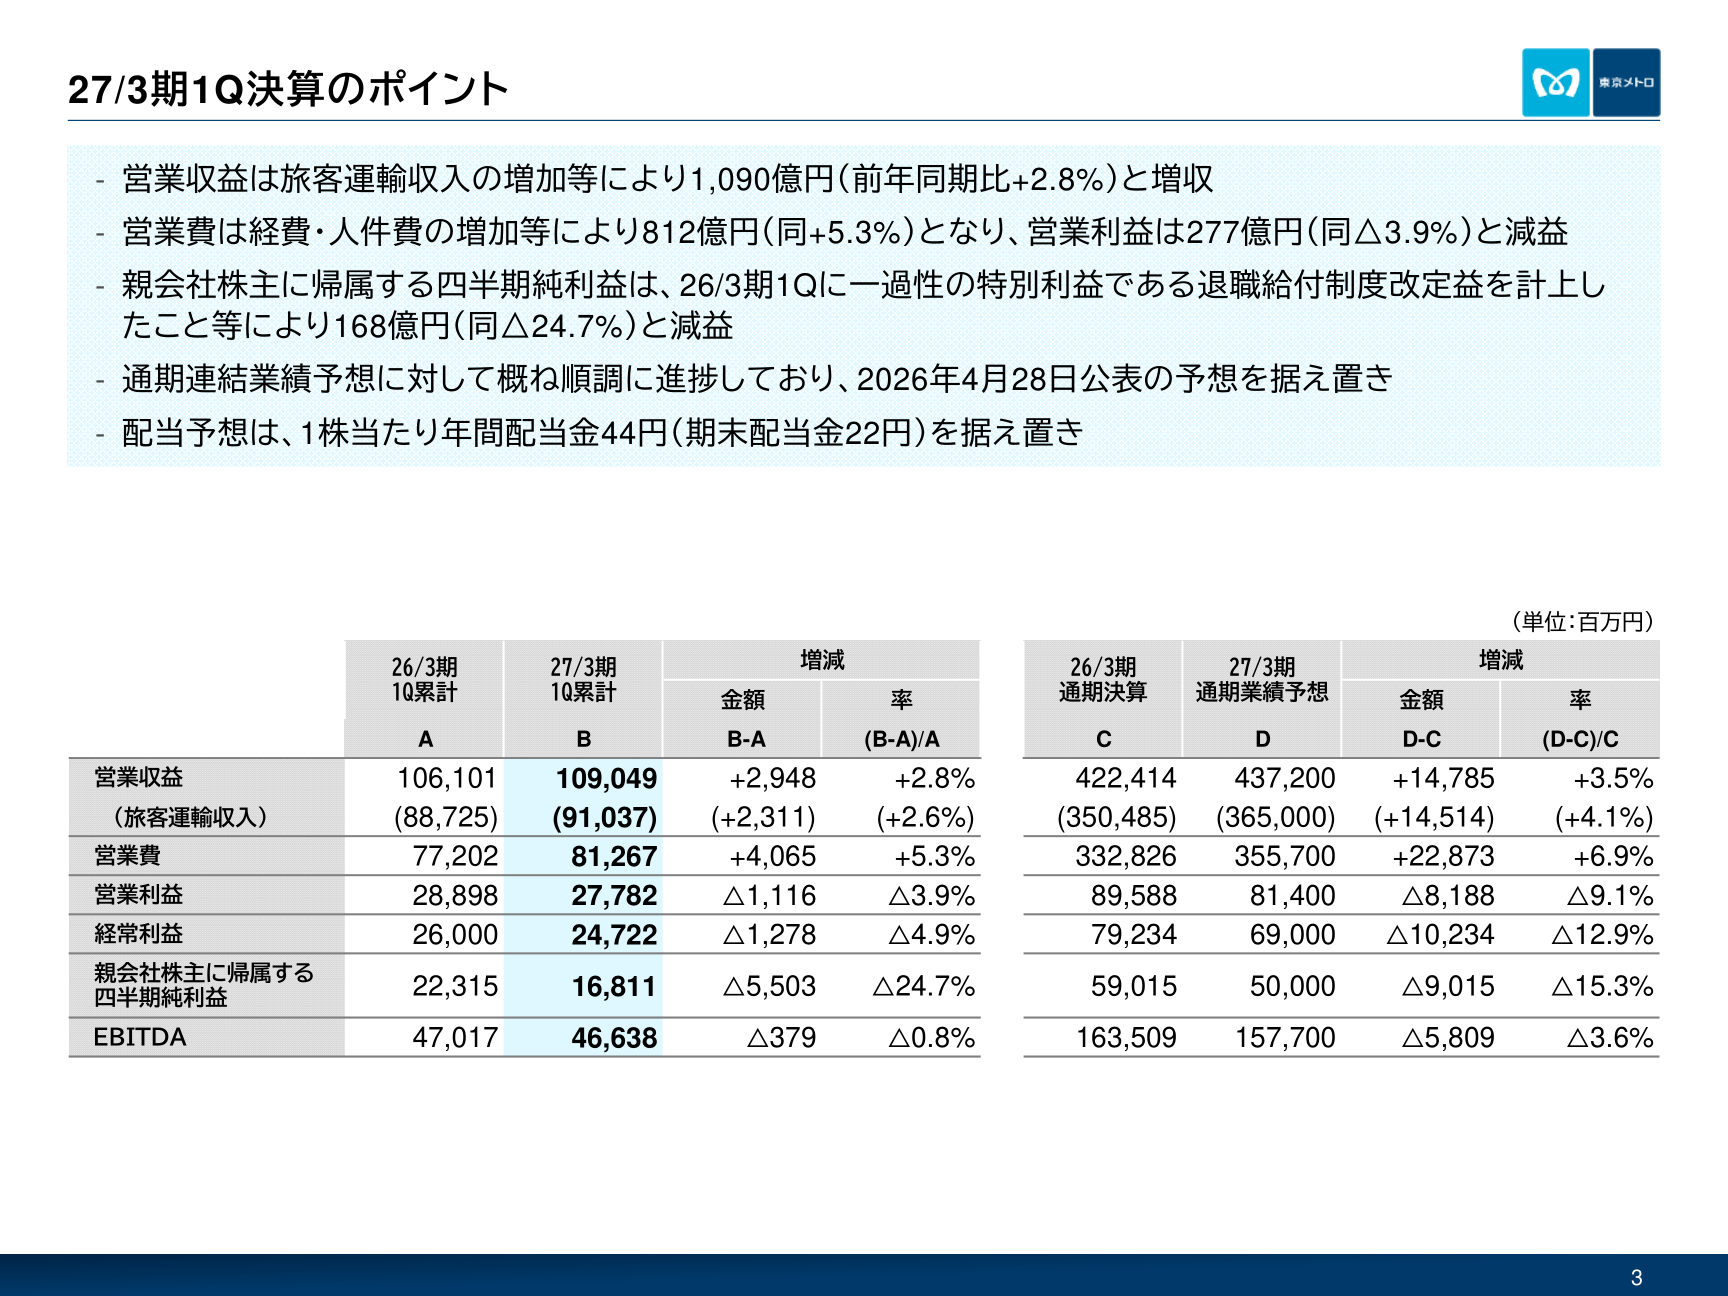
画像引用元:東京地下鉄株式会社 2027年3月期第1四半期 決算説明会資料・5P
営業収益は147億円増える計画ですが、営業費が228億円も増えるため、差し引きで営業利益が81億円減る構図です。
費用の中身は人件費が68億円、経費が127億円などで、経費のうち最も大きいのは修繕費の55億円でした。
ここで押さえておきたいのは、この費用増が事業の悪化によるものではないという点です。
労務費や資材価格が上昇し経営環境が大きく変化するなかでも、鉄道設備の修繕・更新に必要な費用を計画的に確保することとした、と説明しています。
つまり売上が落ちて苦しくなったのではなく、安全のため必要な支出であるということです。
では、実際の進み具合はどうでしょうか。
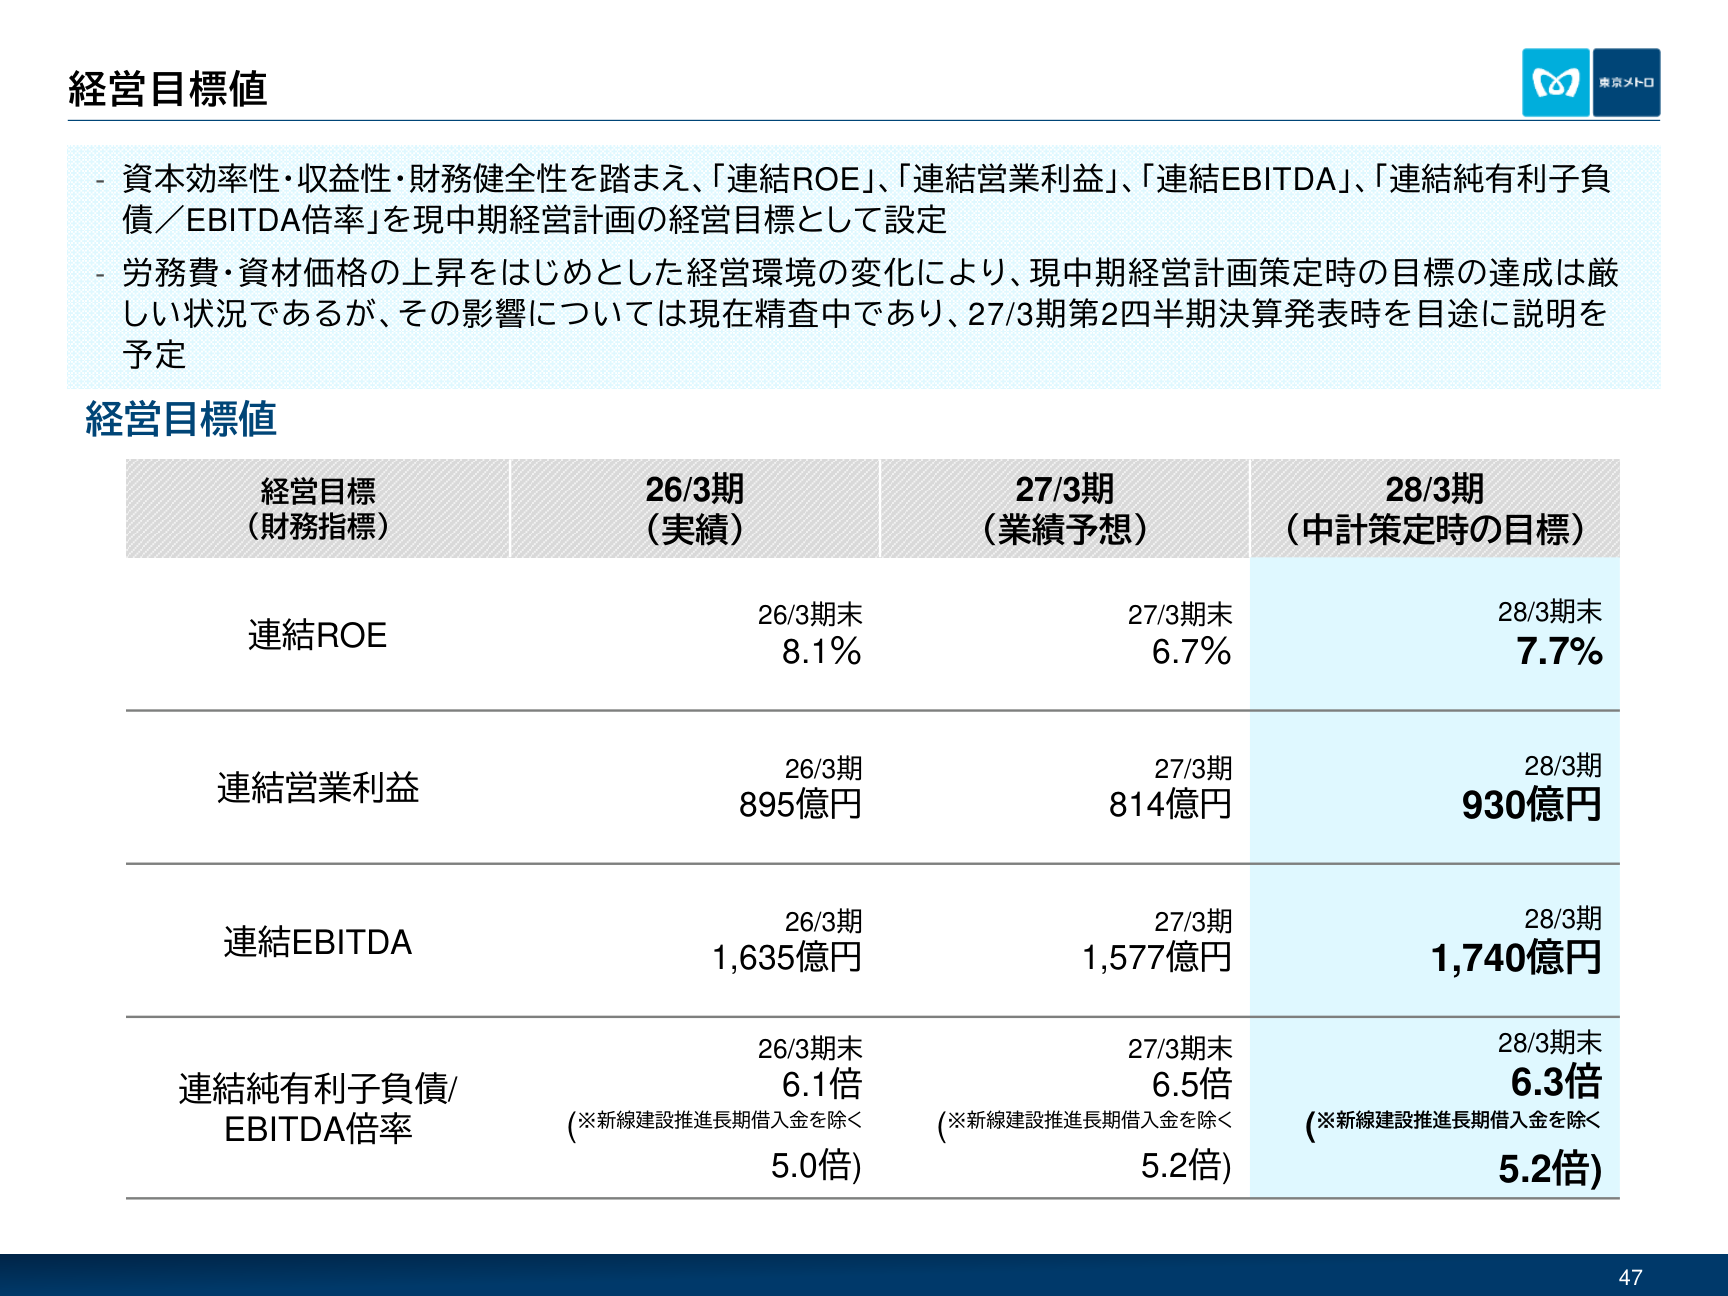
画像引用元:東京地下鉄株式会社 2027年3月期第1四半期 決算説明会資料・3P
7月31日に発表された第1四半期決算は、営業収益が1,090億円で2.8%増、営業利益は277億円で3.9%減でした。
通期の予想に対して営業利益はすでに3割強を稼いでおり、順調に進んでいるとして予想を据え置いています。
純利益は168億円で24.7%減と大きく減っていますが、これは前の年の第1四半期に、退職給付の制度改定による一時的な利益を計上していた反動です。見た目ほど本業が落ち込んでいるわけではありません。
一方で気になるのは運賃収入で、6月に発生した台風の影響などにより、旅客運輸収入は想定を下回りました。
【理由②】中期経営計画の目標達成が厳しい状況にある
2つ目は、中期の目標達成が厳しくなったことです。
東京メトロは2028年3月期に営業利益930億円という目標を掲げていましたが、2027年3月期の予想は814億円と、目標達成が厳しい状況です。
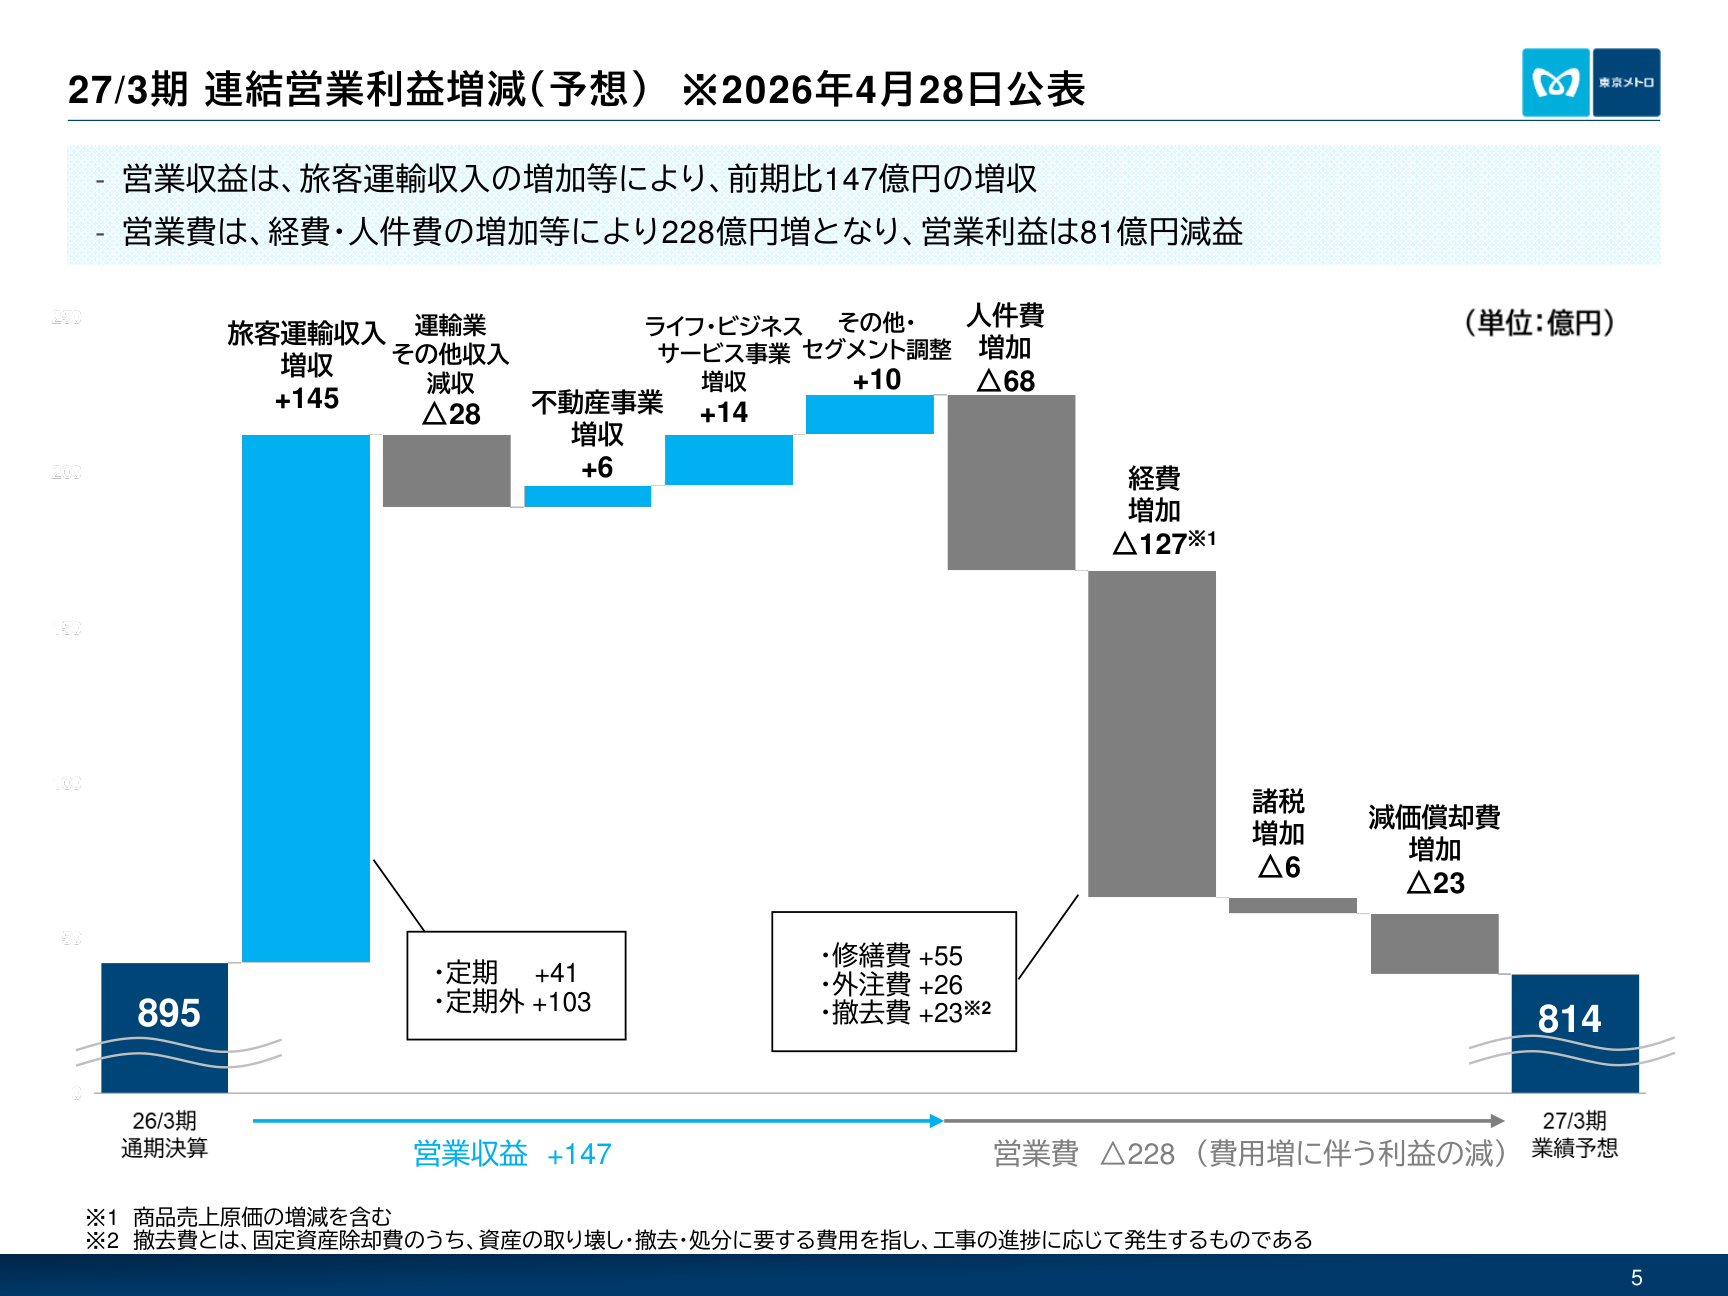
画像引用元:東京地下鉄株式会社 2027年3月期第1四半期 決算説明会資料・47P
労務費・資材価格の上昇をはじめとした経営環境の変化により、現中期経営計画策定時の目標の達成は厳しい状況だと明記されています。
第1四半期の資料では、2028年3月期の鉄道事業の費用が当初の想定を上回る見込みだとも説明しています。
目標の下方修正が予告されている状態ですから、市場が様子見に傾くのは自然な流れでした。
【理由③】1兆円の有利子負債と金利上昇
3つ目は、財務負担です。
東京メトロの純有利子負債は2026年3月期末で1兆32億円あり、新線建設のための長期借入金を除いても8,111億円です。
地下鉄はトンネルや車両に巨額の資金を必要とするため、借入が大きくなるのは構造的なものです。ただし、日銀が利上げを進める局面では、借入が増えるほど利息の負担となって効いてきます。
実際、2027年3月期に純利益が15.3%も減る理由として、物件売却益の計上を見込むものの支払利息の増加等により減益となると説明しています。
営業利益の減少幅が9.1%なのに純利益が15.3%も減るのは、利息負担が効いているからです。
東京メトロが減益でも増配を続ける理由
2027年3月期の年間配当は1株あたり44円の予想であり、前の年の42円から2円の増配です。第1四半期決算でも、この予想は据え置かれました。
減益を見込む年に増配するため、配当性向は41.3%から51.1%へと大きく上がります。
東京メトロは中期経営計画の期間において、DOE3.4%程度を確保する方針を掲げています。DOEとは純資産配当率のことで、利益ではなく純資産に対して何%を配当に回すかを示す指標です。
利益に連動する配当性向と違い、純資産を基準にするDOEは利益が変動しても配当が振れにくく、減益局面においても安定的な配当を実施すると明言しています。
利益が落ちる年でも配当が守られる仕組みが用意されていることは、株価の下支えとして働く要素です。
東京メトロ株はどこまで上がる?カギは運賃の見直し
執筆時点の株価約1,429円をもとに指標を確認しておきましょう。
2027年3月期の予想から計算すると、PER(株価収益率=株価が1株あたり利益の何倍かを示す指標)は約16.6倍です。
配当利回りは約3.08%、PBR(株価純資産倍率=会社の解散価値に対して株価が割安かどうかを示す指標)は約1.12倍で妥当な水準といえます。7月より株価が下がったぶん、配当利回りは3%を超えました。
では、どこまで上がる余地があるのでしょうか。ここで注目したいのが運賃です。
2025年10月、国土交通省から加算運賃の取扱いに関する通達が出されました。加算運賃とは、新しい路線をつくったときなどにかかる多額の費用を回収するため、その区間で基本運賃に上乗せして設定できる運賃のことをいいます。
制度が見直され、新線建設だけでなく既存路線の輸送力増強や大規模な駅改良も対象に加わりました。さらに、これまで開業後しか受け取れなかったものが、工事の開始後から最大10年間受け取れるようになっています。
つまり、修繕費や設備投資を運賃で回収できるわけで、将来の増収要因につながる可能性があるということです。ただし、加算運賃の設定には国土交通大臣の認可が必要で、いくら上乗せできるかはまだ決まっていません。
配当を受け取りながら長く持ちたい人には、安定配当が強い判断材料になります。一方で短期間の値上がりを狙う人には、中期経営計画の下方修正が控えている以上、しばらくは待つという判断もあり得ます。
まとめ
東京メトロの株価が上がりきらない背景には3つの理由がありました。
2027年3月期が増収でありながら営業利益9.1%減・純利益15.3%減の予想であること、中期経営計画の目標達成が厳しいこと、そして1兆円規模の有利子負債が利息負担として効いていることです。
ただし、減益の中身は事業の不振ではなく、安全への支出を優先した判断によるものです。第1四半期も東京メトロの計画に沿って進んでおり、加算運賃制度の見直しにより、改修費用を回収できるかもしれません。
まずは第2四半期の決算で示される中期計画の見直し内容が、今後の株価を決めることになりそうです。

 人気ランキング



 連載


 話題のタグ
 関連記事