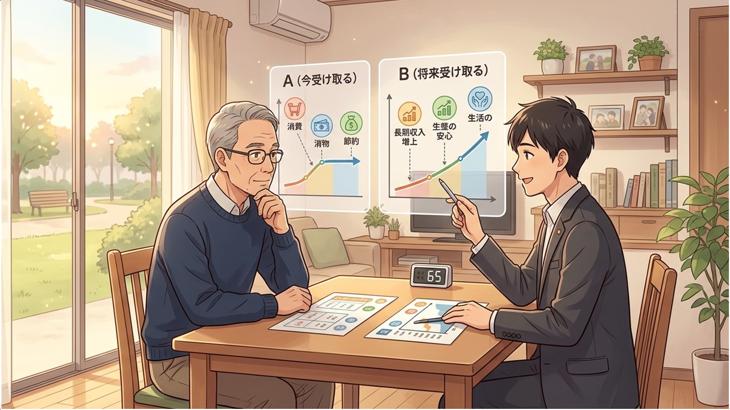


「年金をいつから受け取るか」は、老後の資金計画における重要な選択の一つです。マネー誌などでは、受給総額を比べて「何歳から受け取るのが得か」という損益分岐点の議論がよくなされています。
本コラムでは、投資家の目線から「公的年金の受け取り方」を見ていきましょう。投資家のモノサシで見れば、「いま受け取れるお金」と引き換えに、将来の終身収入を増やす選択と捉えることができるのではないでしょうか。
公的年金の受け取り開始を1ヵ月遅らせると年金額は0.7%増える
あなたは、65歳から年金を受け取り、使わずに普通預金へ置いておくのと、受給を繰り下げて将来の年金額を増やすのとでは、どちらが自分のお金の目的に合っていると思いますか。
65歳になった時点で、年金については主に次の2つの選択肢があります。
・いま受け取り、自分で使う・預金する・運用する
・いまは受け取らず、将来の年金額を増やす
65歳から受け取れる年金をあえて受け取らないことは、「いま受け取れるお金」と引き換えに、将来の終身収入を増やす選択です。
公的年金は、原則として66歳以後に繰下げ受給を申し出ることができます。年金額は、65歳から受給開始までの月数に応じて、1ヵ月当たり0.7%増額されます。66歳まで1年間繰り下げると、本来の年金額より8.4%増え、その金額を生涯受け取れます。
老齢基礎年金と老齢厚生年金はそれぞれ繰下げの対象となり、どちらか一方のみ繰り下げることも可能です【表1】。
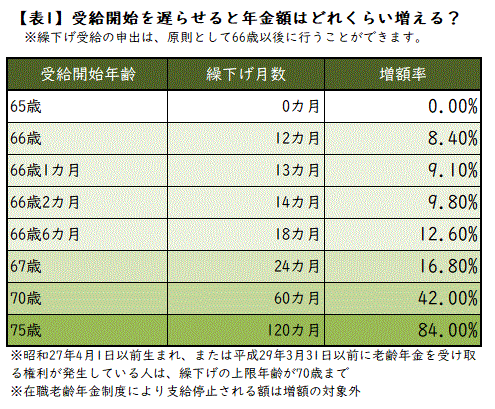
1年間の繰下げで8.4%増えると聞くと、預金金利や運用利回りと比べたくなるかもしれません。ただし、この8.4%は「年利8.4%」という意味ではありません。1年分の年金を受け取らない代わりに、その後、生涯受け取る年金額が8.4%増える仕組みです。預金のように元本を引き出すこともできないため、金融商品の利回りとは単純に比較できません。
それでも、「いま受け取れるお金」と引き換えに、将来の終身収入を増やす選択と捉えると、繰下げ受給の違った一面が見えてきます。
年金の受給開始年齢と損得論
「公的年金の受け取り開始を何歳にするか」という話になると、必ず持ち上がるのが損得論です。年金を65歳より前に繰り上げて受け取るか、65歳以降に繰り下げて受け取るかという議論は、「何歳が損益分岐点か」に集中しがちです。
損益分岐点を計算することはできますが、結果としてどの受給開始年齢が有利だったかは、何歳まで年金を受け取ったかによって決まります。繰下げ受給を始めてから早い時期に亡くなれば、65歳から受け取った場合よりも本人の受給総額が少なくなることがあります。一方、長生きするほど、繰下げによる増額の効果は大きくなります。ただし、自分の寿命は誰にも分かりません。
確かに、「繰下げを選んでも、増額された年金を長く受け取れなければ損ではないか」という不安は一理あります。
しかし、「早く亡くなったら損」と考えて65歳から年金を受け取るのであれば、その年金を元気なうちに生活を豊かにするために使うのも一つの選択です。では、受け取った年金を使わず、普通預金に置いておく場合はどうでしょうか。
使わない年金を、なぜ早く受け取るのか
受け取った年金を特にすぐ使う予定がなく、「とりあえず普通預金口座に置いておく」という人は少なくありません。
そもそもお金は、自分が送りたい生活や、やりたいことのために使うものです。早く受け取って楽しみに使うのか、手元資金として預金に置いておくのか、繰り下げて将来の年金を増やすのかは、それぞれの目的を意識して選ぶことが大切です。何を重視するかは、一人ひとり違ってよいのです。
ただし、繰下げによって年金額が増えると、税金や医療・介護保険の保険料などが増え、額面の増額率ほど手取りが増えない場合があります。
「早く亡くなれば損、長生きすれば得」という損得勘定だけで年金の受給開始時期を決めるのは、もったいないことです。それではほかの選択肢が見えなくなってしまいます。判断材料は「何歳まで生きれば得か」だけではありません。いま受け取ったお金を何に使うのか、すぐに使える資金をどの程度持っているのか、長生きした場合の収入をどれだけ確保したいのかという視点も必要になります【表2】。
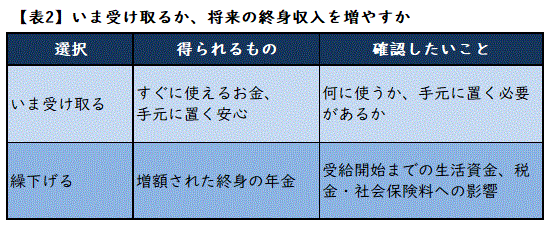
投資では、目先の利益だけでなく、お金を使う時期や目的に応じて運用方法を選びます。年金も同じです。受給総額の損得だけでなく、いま使えるお金と将来の終身収入のどちらを重視するのかを考え、自分に合った受給開始時期を選びましょう。


 人気ランキング



 連載


 話題のタグ
 関連記事