

伝統的市場に残る時間の空白
株式や商品先物の取引時間は延長されてきましたが、週末の事件や政策変更に売買で対応できる機会は限られます。ハイパーリキッドは、暗号資産に加え、株式や商品などの価格に連動する金融派生商品(デリバティブ)を24時間取引できる市場をブロックチェーン上に構築し、こうした空白を補う可能性があります。本稿では、売買を通じて新しい情報が価格に反映される「価格発見」の機能と、既存市場の価格形成への影響を検討します。
永久先物の発展とハイパーリキッドの登場
暗号資産の永久先物(パーペチュアル)は、2016年に取引所ビットメックスがビットコイン永久先物を導入したことを契機に普及しました。満期がなく、ファンディングレート(資金調達率)に基づく買い手と売り手の定期的な資金の受け払いで、先物価格を現物価格に近づけます。満期に伴う契約の乗り換えが不要で、24時間365日取引される暗号資産に適しています。売買注文が一つの市場に集まりやすく、希望する価格に近い水準で売買できる「流動性」の確保にもつながります。
普及を支えたバイナンスやバイビットなどの中央集権型取引所では、運営会社が資産管理や注文処理を担います。高速な注文処理に加え、価格ごとの売買注文を並べた「注文板」も厚く、現在価格付近の注文が豊富で、大口の売買でも価格が動きにくい取引環境を提供してきました。一方、利用者は資産を預けるため、破綻時に返還されない信用リスクも負います。2022年の暗号資産取引所FTXの破綻は、資産を自ら管理するセルフカストディへの関心を高めました。
分散型取引所(DEX)は、ブロックチェーン上の仕組みを利用して売買や決済を行う取引所です。暗号資産の現物交換を扱うユニスワップのほか、dYdXやGMXなど永久先物を扱うサービスも普及しましたが、処理速度や流動性には制約が残りました。
注文板方式のハイパーリキッドは、注文処理や決済に特化した独自のブロックチェーンを構築しました。資産管理を単一の運営主体に委ねずに取引できますが、証拠金の入金は必要です。中央集権型取引所に近い性能と、売買注文や取引履歴をブロックチェーン上で確認できる仕組みを両立させ、取引規模を拡大してきました。
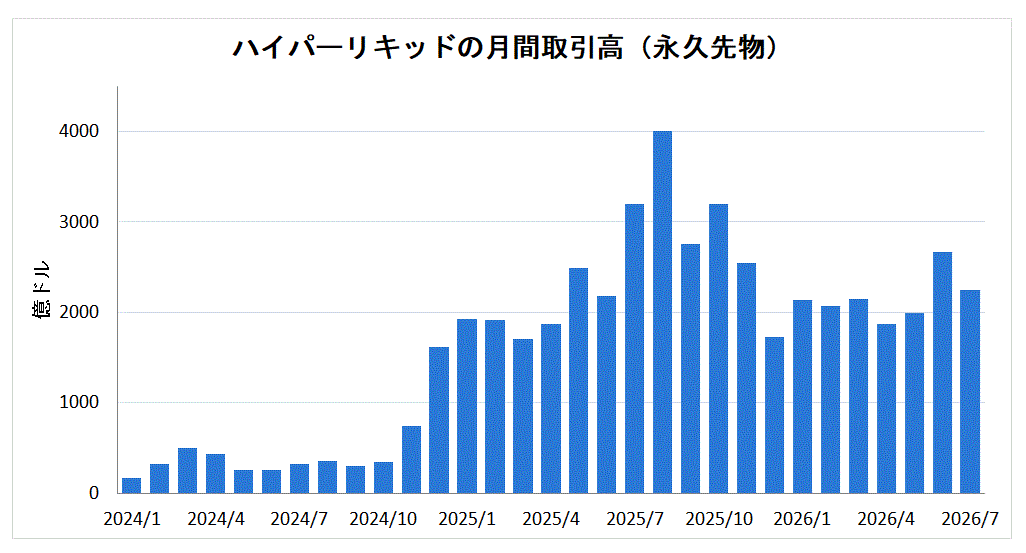
※出所:The Block「Hyperliquid vs Exchanges Monthly Perpetual Volumes」
RWA永久先物が主要分野へ
ハイパーリキッドの「HIP-3」は、外部事業者が永久先物市場を開設・運営できる仕組みです。一定量の独自暗号資産HYPEを、取引の検証を担う参加者に委任する「ステーキング」などが条件となります。市場開設者は取引対象を選び、外部の参考価格を取り込む仕組み(オラクル)や、証拠金に対する取引倍率の上限、値動きの許容範囲を設定します。対象は暗号資産に限らず、株式や商品などの実世界資産(RWA)に連動する市場も開設されています。
HIP-3を利用するトレードXYZは、2026年8月時点で88の稼働市場を運営しています。2026年7月13-19日には、RWA連動永久先物の取引高が251億ドルとなり、ハイパーリキッドの週間取引高全体の52%を占めました。
もっとも、RWA永久先物は、資産やそれに関する権利をブロックチェーン上のトークンとして表す「トークン化」とは異なります。米ドル連動型ステーブルコインのUSDCで損益を決済し、参照資産の価格変動を再現するデリバティブです。株式の議決権や配当請求権はなく、現物資産の受け渡しも行われません。このため、トークン化なしに多様な資産の24時間市場を開設できます。
一方、市場開設者が設定する値動きの許容範囲(価格帯)が価格発見を左右する場合もあります。トレードXYZの原油永久先物は当初、週末価格が休市前価格の±5%に制限され、地政学的ショックを反映しきれない場面がありました。その後の改良で許容範囲は累積で約±15%まで広がりましたが、価格帯は相場操縦や強制決済の急増を抑える一方、価格発見が市場開設者の設計に依存することも意味します。
既存市場の空白で進む価格発見
暗号資産情報サービスのメッサーリに掲載された調査機関ブロックワークス・リサーチの更新版は、68市場を対象に、2026年7月までの週末観測値614件を分析しています。70.7%のケースで、週末の最終価格が休市前の価格よりも取引再開後の参考価格に近くなりました。参考価格との乖離の中央値も、休市前より約53%縮小しました。これは週末にも新しい情報が一定程度価格に反映される可能性を示唆します。ただし、参加者が少なく、注文板も薄いうえ、価格形成はオラクルや価格帯など、市場開設者が設定する条件の影響も受けます。週末の価格は参考値にはなり得ますが、基準価格として扱うには慎重な判断が必要です。
未上場企業にも同様の空白があります。スペースXに連動する永久先物「SPCX」は、ハイパーリキッドなどで株式の取引開始直前に約157ドルで取引されていました。同社の新規株式公開(IPO)の公開価格は135ドルで、6月12日の初値は150ドルでした。取引開始直前の永久先物価格と初値との差は約5%でした。
この事例は、市場が投資家の需要を集約し、未上場企業の「影の評価額」を形成する可能性を示唆します。ただし、契約に株式所有権は伴わず、その価格が企業の資金調達条件を決めるわけでもありません。市場予想を示す参考値と捉えるのが適切です。
価格形成の主導権は移るのか
もっとも、価格発見と、他市場が参照する基準価格の形成は同じではありません。ハイパーリキッドの銀永久先物と、米商品先物取引所COMEXの小口取引用のマイクロ銀先物では、通常時の売買価格差はほぼ同程度でしたが、市場価格の上下0.05%以内の注文量はそれぞれ約23万ドルと約1300万ドルで、約56倍の差がありました。大口注文を吸収する流動性では、伝統的市場がなお優位にあることがうかがえます。機関投資家の取引が伝統的市場に集中する現状では、価格形成の中心が短期間で移る可能性は限られます。
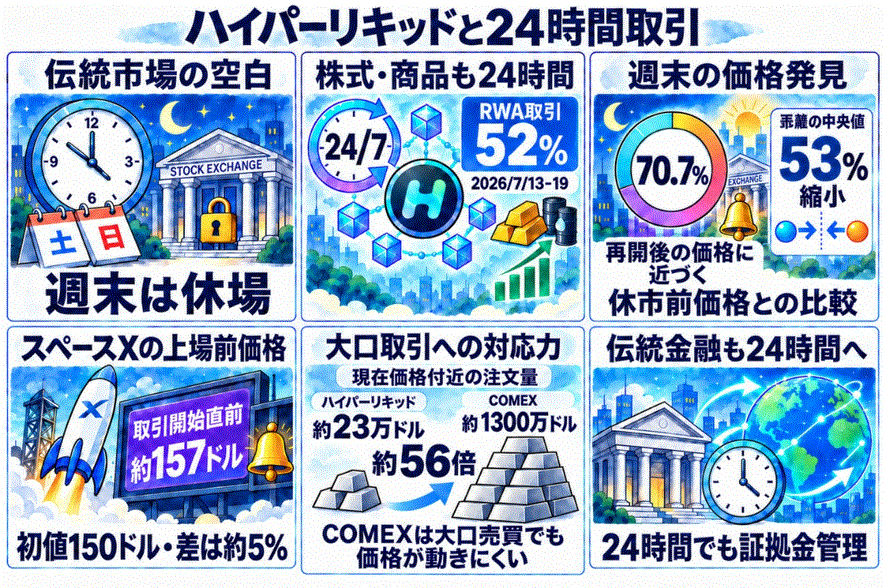
※出所:Cointelegraph、Blockworks Research、Pyth Network、Hyperliquid Policy Center/TradeXYZ、Nasdaq
伝統的金融との融合と今後
2026年5月、米国のデリバティブ市場を監督する商品先物取引委員会(CFTC)は、米国の規制取引所カルシによるビットコイン永久先物を承認しました。コインベースは米国外向けに株式永久先物を導入し、OKXは取引所運営会社のインターコンチネンタル取引所(ICE)の価格データを使った原油永久先物を提供しています。永久先物や連続取引を伝統的金融に取り込む動きが広がっています。ただし、24時間取引でも価格変動リスクがなくなるわけではなく、継続的な証拠金管理や強制決済への対応が求められます。
現時点で、ハイパーリキッドが伝統的市場に代わって価格形成を主導しているとはいえませんが、週末や上場前には参考価格を形成する場面がみられます。日本でも、日経225先物の価格発見の一部をシンガポール取引所(SGX)が担ったとする研究があり、大阪取引所は夜間取引を拡充してきました。ハイパーリキッドは、価格形成の場所だけでなく、価格形成の時間を24時間に近づける動きの一端を担っていると考えられます。


 人気ランキング





 連載


 話題のタグ
 関連記事