

米国の株式市場では主要企業の決算発表の前後に株価が上下に大きく揺れ動く決算ボラティリティーが頻繁に見られます。特にハイテク企業やグロース株では売上高や1株利益(EPS)が市場コンセンサス予想を上回るか下回るか、あるいは会社側が示す業績見通し(ガイダンス)によって、発表直後の1日で10-20%以上変動することも珍しくありません。
この決算イベントによる大きな価格変動は、短期トレーダーにとっては大きな機会となる一方で、長期投資家にとっては企業のファンダメンタルズを見極める絶好の検証タイミングとなります。決算トレードを狙う際には短期的な急変動リスクに十分注意しつつ、中長期的な視点では決算ごとに示される企業の成長シナリオや競争力の変化を冷静に見極めることが重要です。
今回は、決算発表前後に市場の注目を集め、ダイナミックな株価変動を見せてきた代表的な銘柄を取り上げるコラムの前編として、マイクロン・テクノロジー(MU)、パランティア・テクノロジーズ(PLTR)、ウーバー・テクノロジーズ(UBER)をご紹介します。
パランティア、AIソフトウエア期待で市場評価が変化
パランティア・テクノロジーズは、政府機関や企業向けにデータ分析プラットフォームを提供するソフトウエア企業です。膨大なデータの分析や可視化を通じ、企業や政府機関の意思決定を支援しています。
主力製品には、大量のデータを統合・分析し、意思決定を支援するプラットフォームがあります。最近では生成AIの普及に伴い、企業が保有するデータを実際の業務に活用する需要が高まっており、パランティアの成長につながっているようです。
パランティアは高い成長期待が株価に織り込まれやすい銘柄でもあります。このため決算で売上高や利益が市場予想を上回っても、部門ごとの売上高や今後の成長見通しが投資家の期待に届かなければ株価が調整することがあります。
実際、2026年1-3月期決算の発表を受け、翌日の5月5日には株価が前日比6.9%安と落ち込んでいます。EPSは市場予想を18%上回りましたが、米国の民間部門の売上高が予想を下回ったことが嫌気されました。AIソフトウエア市場の拡大という成長テーマと、高い市場期待とのギャップが、パランティアのボラティリティーを高める要因になっています。
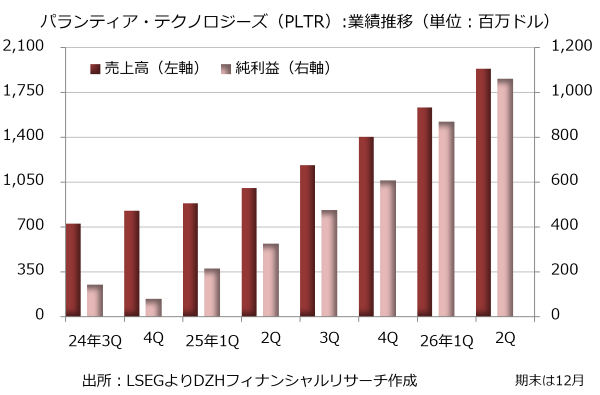
一方、2026年4-6月期にはEPSが市場予想を18%上回り、米国の民間部門の売上高が前年同期の2.5倍に急増しました。決算発表翌日に当たる8月4日の株価は前日比29.5%高の急騰となっています。
マイクロン、半導体サイクルとAI需要で株価変動が拡大
マイクロン・テクノロジーは、DRAMやNAND型フラッシュメモリーなどを手掛ける半導体メーカーです。メモリーはスマートフォンやパソコンだけでなく、AI向けデータセンターでも極めて重要です。
最近は生成AIの普及により、高性能サーバー向けメモリー需要が拡大しています。AI学習や推論に使用される最新の画像処理装置(GPU)には大量の高速メモリーが必要不可欠であり、マイクロンはエヌビディア(NVDA)などの大手に高帯域幅メモリー(HBM)を提供しています。
最近では2026年6月24日の大引け後に発表された2026年3-5月期決算は売上高が前年同期の4.5倍に当たる414億5600万ドル、純利益が15倍の282億4300万ドルに急増しました。調整後EPSは25.11ドルで、LSEGの市場予想から20%超上振れています。圧倒的な好業績を受け、翌6月25日の株価は前日比で15.7%高の急騰となっています。
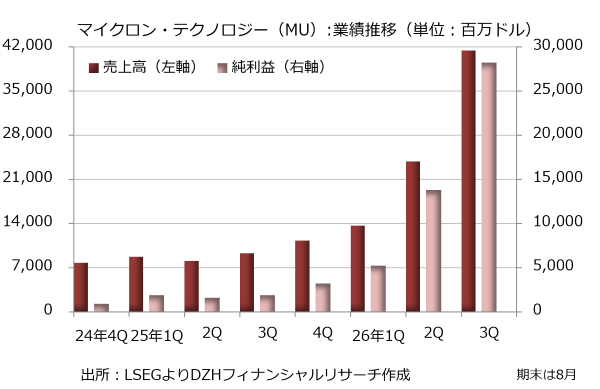
一方、2025年12月-2026年2月期決算の発表後には株価が軟調に推移しました。決算発表日翌日の3月19日は前日比3.8%安と暴落ではありませんでしたが、3月26日まで6日続落し、3月18日終値からの下落率は23%を超えています。
メモリー市場は過去にも供給過剰と価格下落を繰り返してきたため、業績が景気循環の影響を受けやすい特徴があります。AI関連需要による成長期待と半導体特有の景気循環リスクが同居することが、マイクロンの決算時の値動きを大きくする要因といえそうです。
ウーバー、利益成長と新規事業への期待が焦点
ウーバー・テクノロジーズは、配車サービスやフードデリバリー事業を展開するデジタルプラットフォーム企業です。
従来は成長投資による赤字が意識される時期もありましたが、最近は事業規模拡大や収益性改善が進み、足元では安定的な黒字化とフリーキャッシュフローの創出という新たなフェーズに移行しています。投資家の注目点も利用者数の拡大から利益成長に移っているようです。
決算では売上高や利用件数に加えて、利益率、フリーキャッシュフロー、自動運転技術などが評価材料になります。決算で株価が大きくブレる主な要因は、総予約額や月間アクティブプラットフォームユーザー数、配車・デリバリーそれぞれの利益率見通しです。
景気動向や消費者支出の影響を受けやすいビジネスモデルであるため、市場では需要に対する懸念とウーバーの強固なシェア成長とが常に天秤にかけられています。
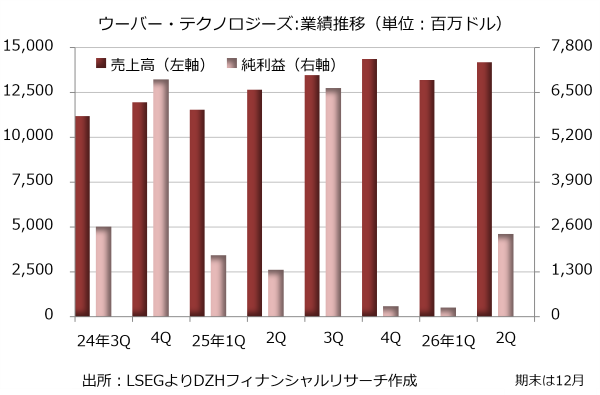
過去の決算反応を見ると、業績が市場予想を上回った場合でも株価が下落するケースがあり、市場がすでに高い成長を織り込んでいることが分かります。例えば2026年8月5日には取引開始前に発表された4-6月期決算で調整後EPSが市場予想を上回ったものの、株価は前日比で5.3%下落しました。
一方、2026年1-3月期決算では調整後EPS、総予約額、ガイダンスでの総予約額見通しがいずれも市場予想を上回ったことが好感され、5月6日の株価は前日比で8.5%上昇しています。


 人気ランキング




 連載


 話題のタグ
 関連記事