

「大和ハウスの株、春先から一気に下がったけど何があったの?」
「過去最高益だったはずなのに、なんで売られたんだろう?」
大和ハウス工業(証券コード:1925)は、戸建住宅から賃貸住宅、商業施設、物流施設までを手がける建設・不動産の最大手です。
2026年3月期は売上高5兆5,768億円で5期連続の増収となり、利益もすべての項目で過去最高を更新しました。
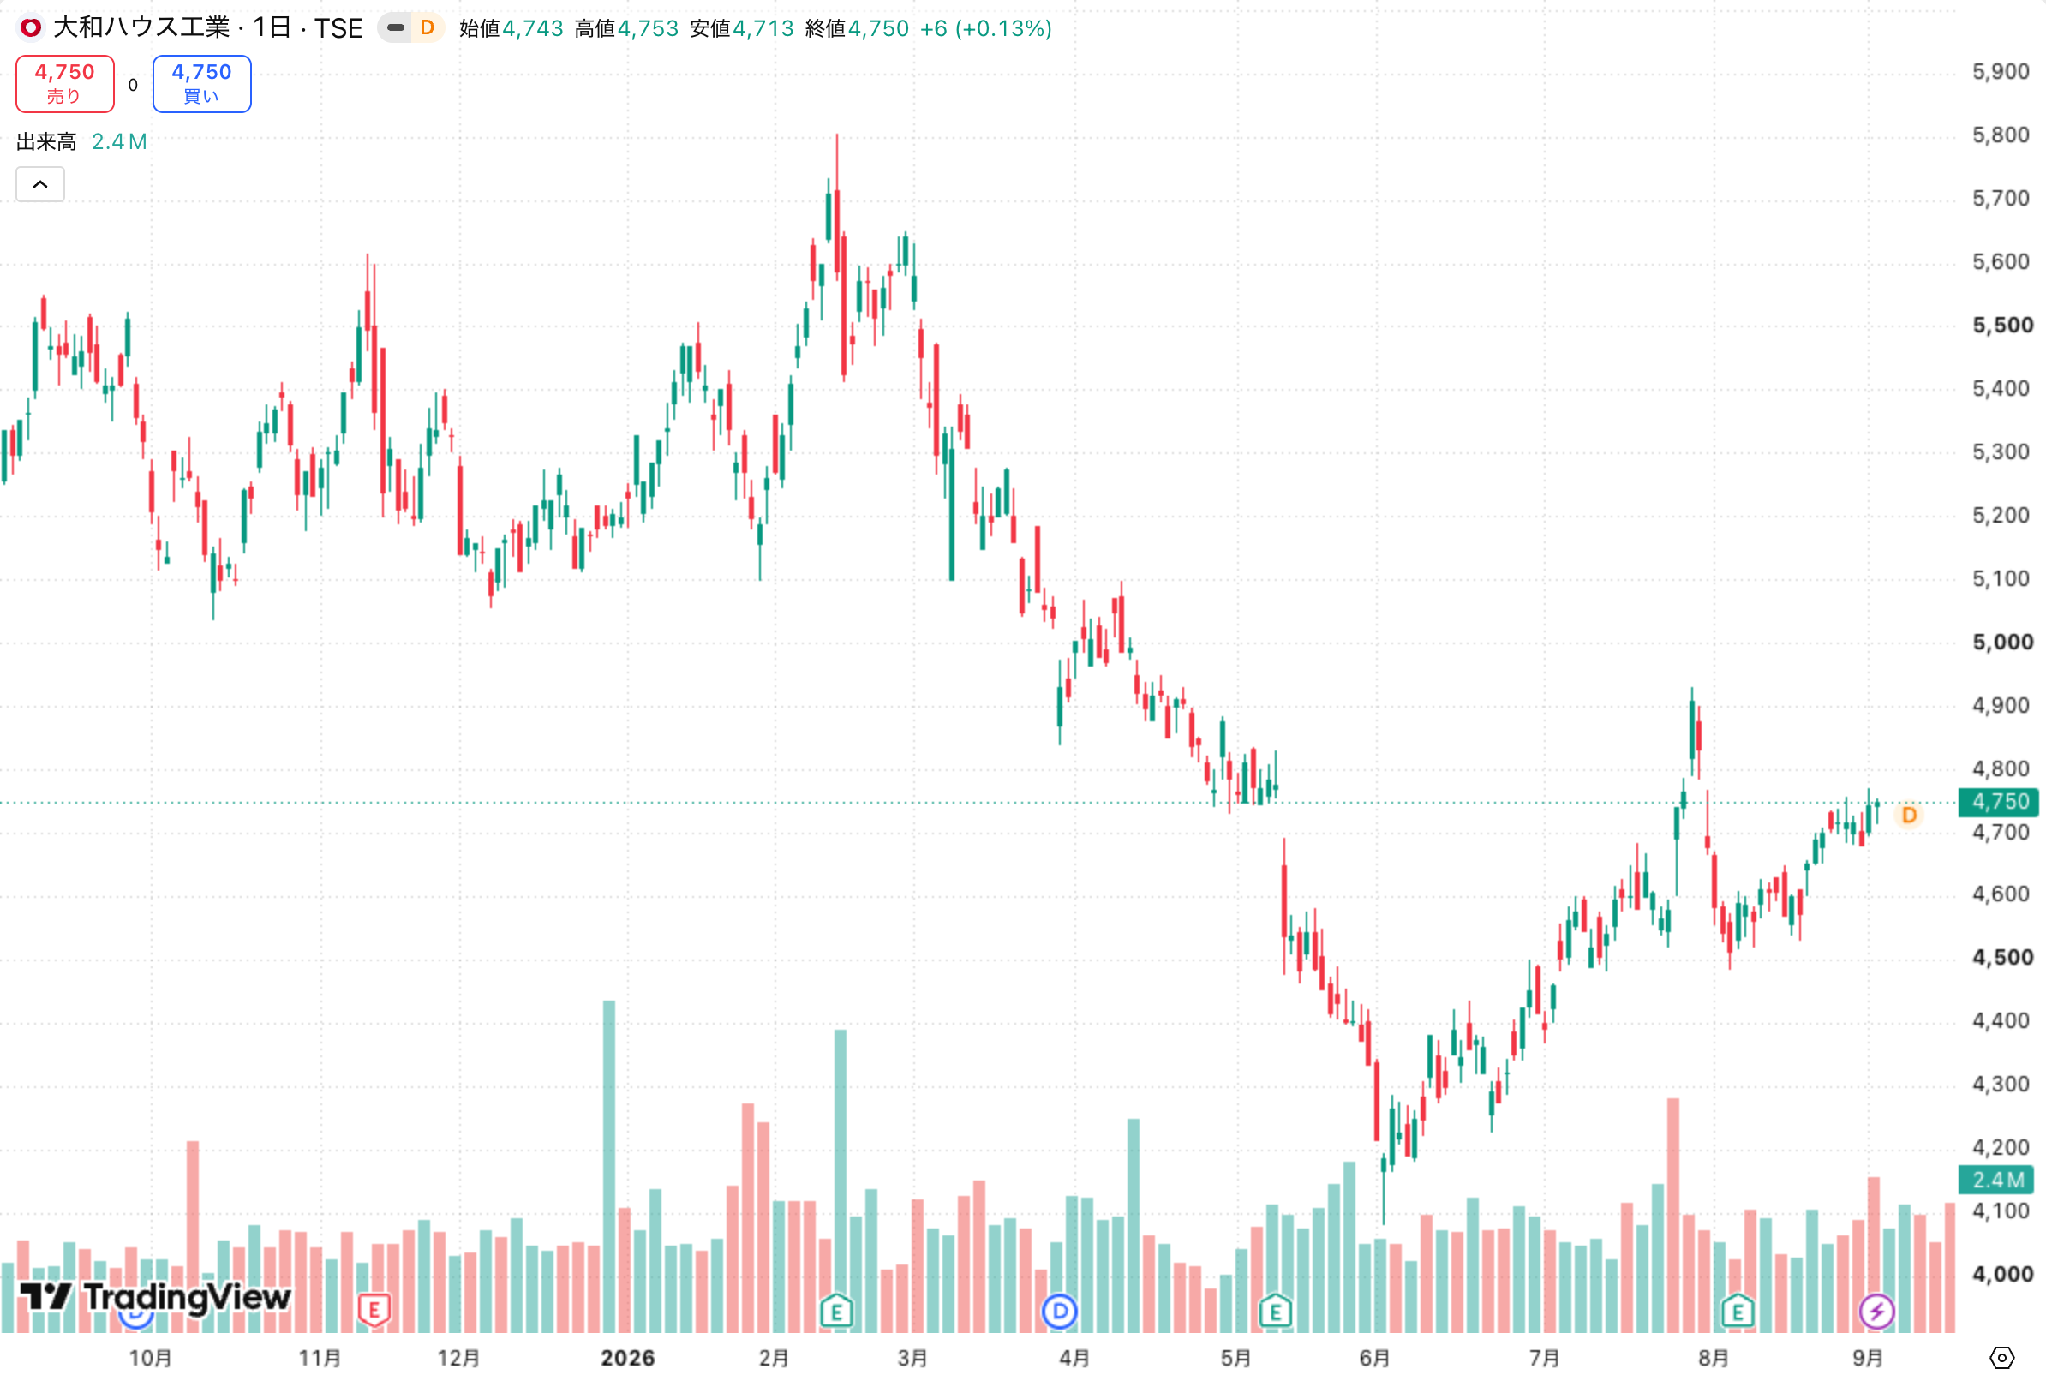
ところが株価は2026年2月に5,800円前後の高値をつけたあと崩れ、6月には4,200円前後まで下落。下げ幅はおよそ3割にのぼりました。
過去最高益を出した会社が、なぜここまで売られたのか。そして今後の見通しはどうなのか。最新の決算データをもとに、下落の理由と投資判断のポイントをわかりやすく解説します。
大和ハウスってどんな会社?
大和ハウス工業は1955年に創業した住宅と建設の総合大手で、プレハブ住宅の草分けとして知られ、いまでは事業の幅が大きく広がっています。
主力は5つの分野に分かれており、注文住宅を手がける戸建住宅事業、アパートなどを建てて管理まで請け負う賃貸住宅事業、そして商業施設事業、事業施設事業、マンション事業です。
とくに近年の稼ぎ頭は、物流倉庫やデータセンターを建てる事業施設事業です。2026年4月にはデータセンター事業本部を新設し、この分野をさらに広げる姿勢を示しました。
住宅販売や賃貸物件の管理や不動産の売買まで含めて収益を得る構造になっています。それだけに、業績は建設資材の価格や金利の動きに左右されやすい面もあります。
まず株価の動きを振り返る
参照:Trading View
直近1年の動きを追うと、2025年秋は5,100円から5,600円あたりで往復していました。2026年2月には5,800円前後まで買われ、この1年の高値をつけています。
流れが変わったのは3月からで、じりじりと値を下げたあと5月中旬に急落して4,700円台へ、さらに6月中旬には4,200円前後まで沈みました。2月の高値からおよそ3割の下落です。
その後は7月から8月にかけて持ち直し、9月の株価は4,700円台となりました。6月の安値からは1割強戻していますが、2月の高値にはまだ距離があります。1年前の5,300円台と比べても1割ほど安い水準です。
過去最高益を出した会社の株価がこれだけ下げたのはなぜでしょうか。決算資料を開くと、3つの理由が見えてきます。
大和ハウスの株価が下落した3つの理由
【理由①】今期の予想が経常利益4割減だった
最大の理由は、2026年5月13日に示された今期の業績予想です。
2026年3月期の実績は売上高5兆5,768億円、営業利益4,992億円、経常利益4,563億円で、いずれも過去最高でした。
しかしながら、2027年3月期の予想は、売上高5兆8,000億円と増収である一方、営業利益4,000億円、経常利益3,420億円、純利益2,270億円という数字だったのです。
前の期と比べると経常利益は40.2%の減少にあたり、過去最高益の翌年に4割減という見通しが出れば売られるのは自然な反応でした。株価が5月中旬から急落しているのは、この発表を受けた動きです。
【理由②】建設資材の高騰と工事の遅れを織り込まざるを得なかった
2つ目は、建設資材の高騰と講師の遅れです。
2026年初頭以降の中東情勢を背景にエネルギーや資材の価格動向に不確実性が高まっており、国内でも労働力不足、物価上昇、資金調達コストの上昇への対応が求められる状況です。
そのうえで、中東情勢が2026年9月頃までに一定の落ち着きを見せることを前提に、建設資材や設備の値上げに伴う原価の高騰と工事の遅れを織り込んだ、と決算資料には明記されています。
建設会社にとって資材価格と工期は利益に直結しますが、これは自社の努力だけでは動かせない外部要因です。会社が慎重にならざるを得なかった事情が、そのまま株価の重しになりました。
【理由③】新しい中期経営計画の発表が延期された
3つ目は、中期経営計画の延期です。
2027年3月期から始める予定だった第8次中期経営計画について、事業環境の先行きに対する見極めに時間を要することから発表時期を延期する、決算資料に明記されています。
数年先の経営目標は投資家が株価を判断するうえでの土台になりますから、不確定情報のままでは買われる理由にはなりません。
会社自身が先行きを見極めきれないと述べている以上、市場が様子見に傾くのは避けられませんでした。
大和ハウスの好材料:第1四半期は増収増益で上方修正
ここまで厳しい材料が続きましたが、8月6日に発表された第1四半期決算で流れが変わります。
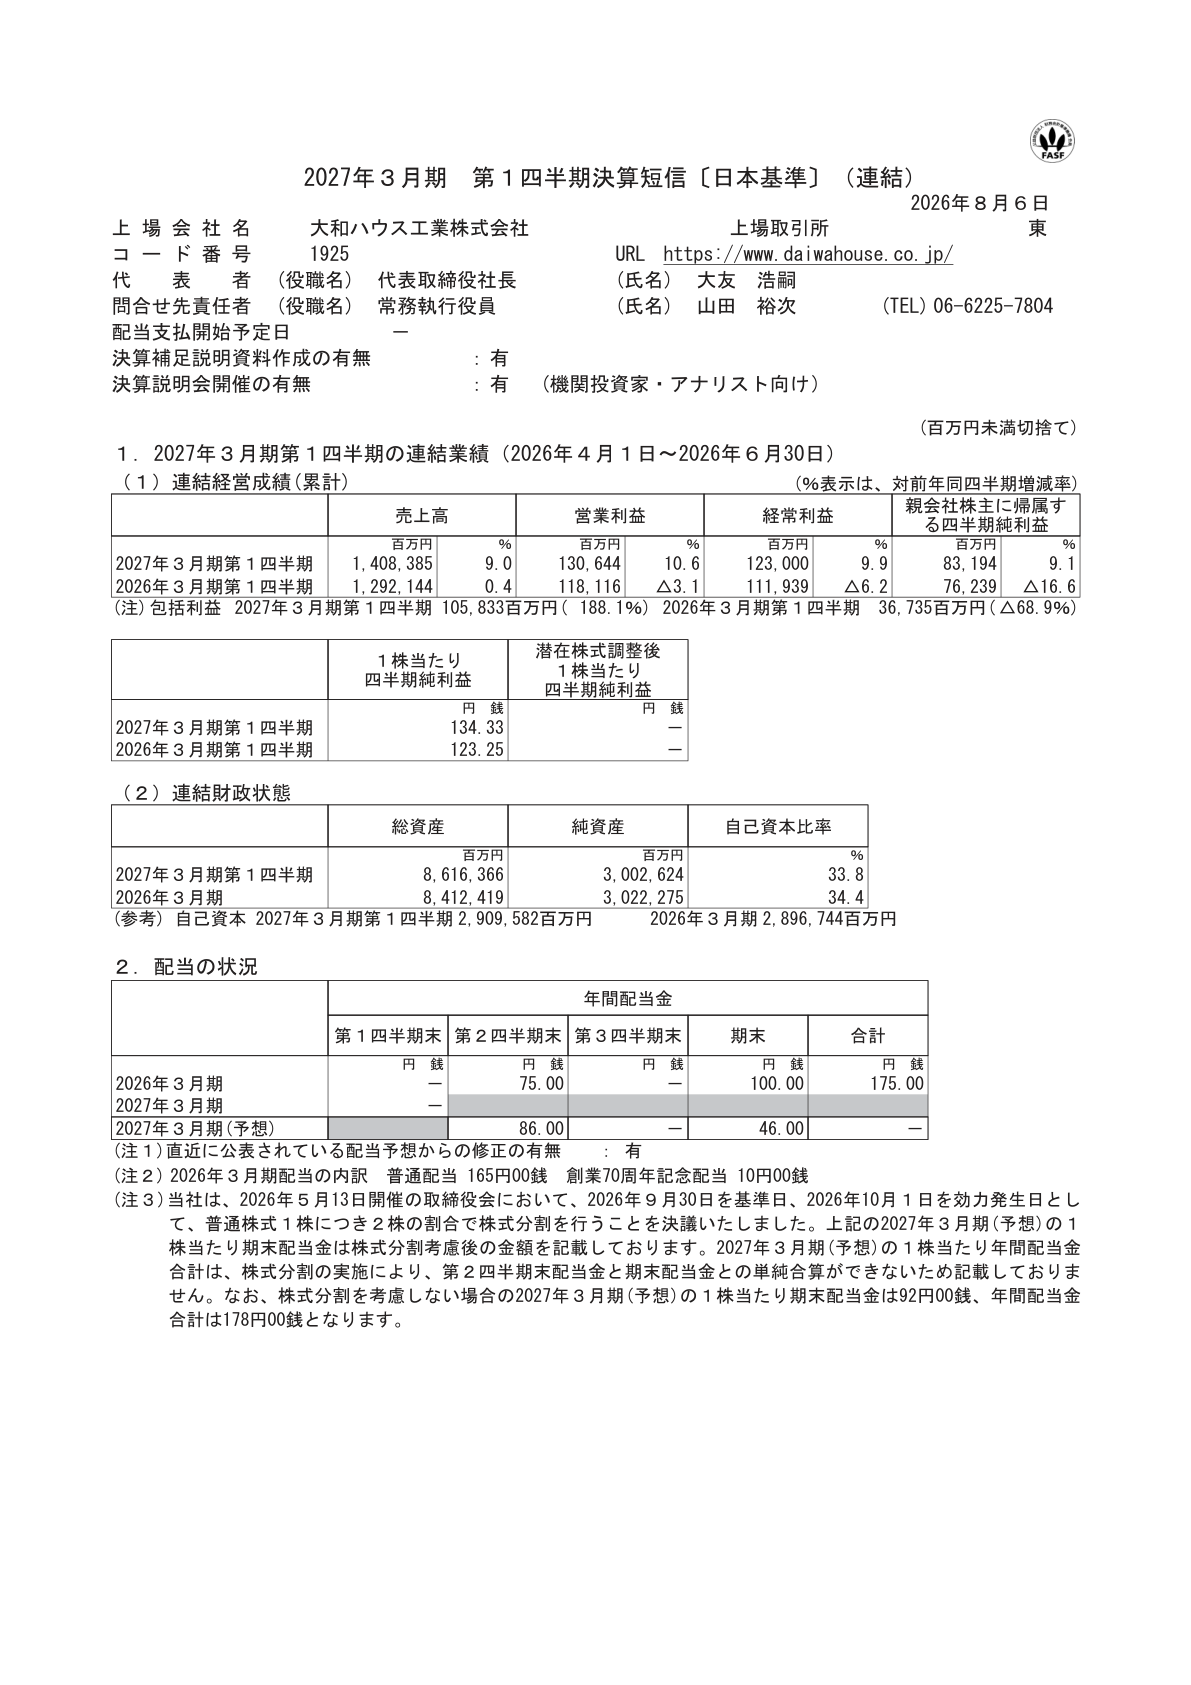
画像引用元:大和ハウス工業株式会社 2027年3月期 第1四半期決算短信・1P
第1四半期の売上高は1兆4,083億円で9.0%増、営業利益は1,306億円で10.6%増、経常利益は1,230億円で9.9%増、純利益は831億円で9.1%増といずれも増収増益でした。
前年同期は営業利益が3.1%の減益でしたから、流れが変わったことになります。
これを受けて会社は通期予想を引き上げ、経常利益は3,420億円から4,020億円へと17.5%の上方修正となりました。純利益も2,270億円から2,660億円へ引き上げられています。
さらに大和ハウスは、の期に退職給付数理差異等償却額という項目で営業費用が1,156億円減っており、今期の減益率にはその反動が含まれていると注記しています。
これは年金資産の運用成績などから生じる会計上の処理で、本業の稼ぐ力とは別のものです。
この影響を除いて比べると、営業利益は7.9%減、経常利益は11.9%減、純利益にいたってはわずか2.0%減にとどまります。見た目の25%減益と実質の2%減益、この差は小さくありません。
つまり今期の減益予想は、前期に一度だけ効いた押し上げ要因の反動が大半だったということです。
大和ハウスの今後の見通しと株式分割の注意点
2026年9月時点の株価4,700円台をもとに指標を確認しておきましょう。
会社予想の1株当たり当期純利益は株式分割を考慮しない場合429円48銭ですから、PER(株価収益率=株価が1株あたり利益の何倍かを示す指標)は約11.1倍になります。
PBR(株価純資産倍率=会社の解散価値に対して株価が割安かどうかを示す指標)は約1.01倍で、解散価値とほぼ同じ水準です。
配当は分割を考慮しない年間178円の予想で、利回りは約3.75%になります。前の期の175円から増配する計画です。
ここで注意したいのが株式分割で、会社は2026年10月1日を効力発生日として1株を2株に分割することを決めています。
一方で注意すべき点もあり、第1四半期末のリース債務等を除く有利子負債は3兆4,639億円まで増えました。
販売用不動産や投資用不動産の取得のために借入とコマーシャル・ペーパーで資金を調達したためで、金利が上がる局面ではこの負担が重くなります。
まとめ
大和ハウスの株価が高値から3割下げた背景には、5月に示された今期予想が経常利益4割減だったこと、建設資材の高騰と工事の遅れを織り込まざるを得なかったこと、そして新しい中期経営計画の発表が延期されたことの3つがありました。
ただ、数字を丁寧に開くと見え方は変わり、4割減という数字には前期に一度だけ効いた退職給付の会計処理の反動が含まれているため、それを除けば実質の減益幅はずっと小さいものでした。
8月6日の第1四半期決算はすべての段階で増益となり、通期の経常利益予想も17.5%引き上げられています。
株価はPER約11倍、PBR約1.01倍、配当利回り約3.75%という水準にあります。解散価値とほぼ同じところまで売られたまま、業績は上向きはじめたという状態です。
延期されている中期経営計画がいつ、どのような内容で示されるか。そして上方修正した予想を実際に達成できるか。この2つを決算ごとに確認しながら見ていきたい銘柄といえるでしょう。


 人気ランキング





 連載


 話題のタグ
 関連記事