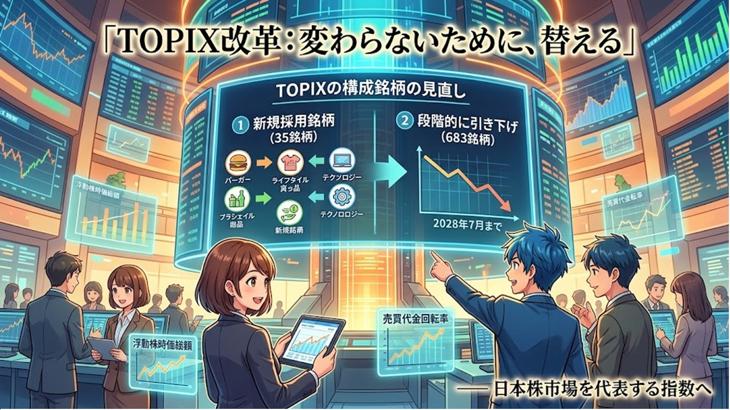


東京証券取引所(東証)を傘下に持つ日本取引所グループ(JPX)は、2026年10月7日、TOPIX(東証株価指数)の構成銘柄の見直しについて発表しました。新たにTOPIXに採用するのは、日本マクドナルドHDやセリア、MTG、タイミーなど35銘柄。スタンダード市場から23銘柄とグロース市場から12銘柄です。
一方、683銘柄が移行措置の対象となりました。2022年4月の東証市場再編直前には約2,200あったTOPIXの構成銘柄数は、今後さらに減る見通しです。
なぜ今、TOPIXを見直すのか
なぜ、これほど大きな見直しが行われるのでしょうか。
東証は、2022年4月に、東証1部、2部などから「プライム」「スタンダード」「グロース」へと市場再編を行いました。これに伴い、従来の東証1部の銘柄を中心に構成されていたTOPIXも、仕組みを見直すことになり、2022年から段階的に改革が進められてきました。
これらの詳しい経緯は、2025年4月の既存コラム『上場廃止続出するか 延命措置終了』をご覧ください。
TOPIXはどう変わる?
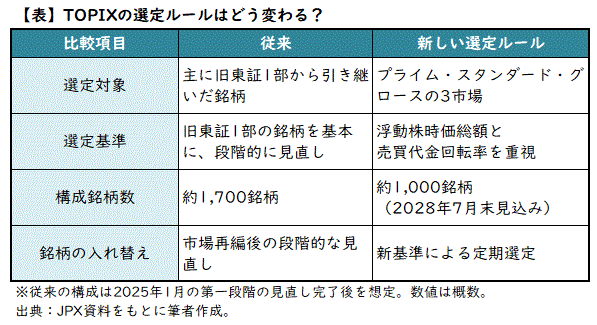
今回の改革によって、TOPIXの構成銘柄は段階的に絞られ、2025年1月には約1,700銘柄になりました。今後は約1,000銘柄へとさらに減る見込みです。時価総額の大きさや売買の活発さを考慮して銘柄を選ぶことで、引き続き日本株市場の動きを幅広く捉えることを目指しています。
では、具体的にどのように変わるのか見ていきましょう。
まず、銘柄を選ぶ対象です。従来のTOPIXは、旧東証1部に上場していた企業を中心に構成されていました。新しいTOPIXでは、プライム、スタンダード、グロースの3市場から、市場区分にかかわらず銘柄を選びます。
次に、選定基準です。新しいTOPIXでは、「浮動株時価総額」と「売買代金回転率」が重視されます。
浮動株とは、市場で実際に売買される可能性のある株式のことです。その時価総額が大きいほど、株式市場における存在感が大きいと考えられます。一方、売買代金回転率は、株式がどの程度活発に売買されているかを示す指標です。つまり、企業の規模だけでなく、株式の売買の活発さも考慮して銘柄を選ぶ仕組みです【表】。
もっとも、今回の見直しで、対象となった683銘柄が一斉にTOPIXから外れるわけではありません。市場への影響を抑えるため、これらの銘柄が指数に占める割合(ウェイト)を2028年7月まで段階的に引き下げていきます。途中で選定基準を満たすようになった銘柄については、改めて評価する仕組みも設けられています。
投資家への影響は?
TOPIXの構成銘柄が変わると、連動するインデックスファンドにはどのような影響があるのでしょうか。「積み立てているけれど、何か手続きが必要なの?」と疑問に思う方もいるかもしれません。
今回の見直しでは、市場への影響を抑えるため、約2年かけて段階的に構成銘柄のウェイトを調整します。そのため、一度に大量の銘柄が入れ替わるわけではありません。ただし、TOPIX連動型インデックスファンドの投資先の構成は徐々に変化し、運用成績にも影響する可能性があります。
なお、投資家が特別な手続きをする必要はありません。指数の変更に伴う銘柄の入れ替えは、ファンドの運用会社が対応します。
また、個別株の投資家は、「自分の保有銘柄がTOPIXから外れたら売るべき?」と考えるかもしれません。
TOPIXからの除外は、上場廃止とは異なります。除外に伴うインデックスファンドなどの売買が株価に影響する可能性はありますが、除外されたからといって企業価値そのものが変わるわけではありません。TOPIXから外れることだけを理由に、売却を判断する必要はないでしょう。
株価指標の銘柄入れ替えと株価への影響については、『投資ビギナーのための「インデックスの銘柄入れ替え」』をご覧ください。
変わらないために、替える
TOPIXは、日本株市場の動きを表す指数です。市場の構造や企業の顔ぶれが月日とともに変化するなか、「日本株市場を代表する指数」としての役割を保つためには、むしろ、環境の変化に応じて構成銘柄や選定基準を見直す必要があるといえます。
変わらないために、替える。
今回のTOPIX改革は、そんな指数の性格を考える機会にもなりそうです。
【参考資料】
『東証指数算出要領 (TOPIX編)』(株式会社JPX総研)
日本取引所グループトップページ>マーケット情報>株価指数関連>TOPIX(東証株価指数、TPX)
『TOPIX初回定期入替における選定結果(2026年10月30日実施)及び構成銘柄一覧)
日本取引所グループトップページ>マーケット情報>株価指数関連>TOPIX(東証株価指数、TPX)「構成銘柄情報」


 人気ランキング






 連載


 話題のタグ
 関連記事