

VTuber事務所「ホロライブプロダクション」を運営するカバー(東証グロース 5253)の2027年3月期第2四半期(中間期/上期)決算が11月11日に発表されました。
上期実績は、売上高が前年同期比3.6%減の209.8億円にとどまったものの、営業利益は同35.0%増の36.0億円、純利益は同22.0%増の24.4億円となり、大幅な増益で着地しました。これは9月に公表された上方修正後の会社予想(営業利益35.0億円)を上回る水準です。
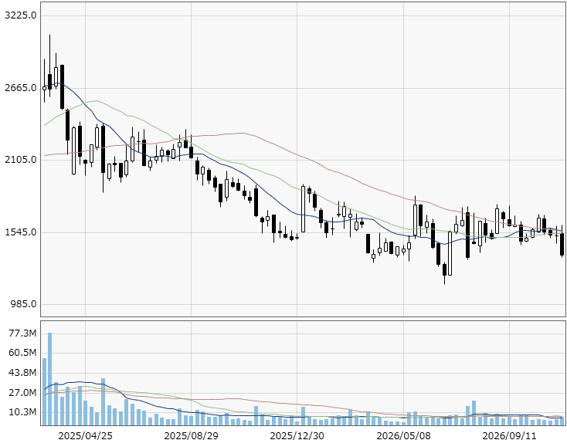
しかし、好決算の発表にもかかわらず、決算発表翌日(11月12日)の同社株価は前日比12.6%安(-197円)の1372円へと急落する展開となりました。この「大幅増益」と「株価急落」という一見ねじれた現象の背景について、業績の内容と市場の期待値から分析します。
上期業績のポイント:IP活用とゲーム事業がけん引する高収益化
上期業績において最も顕著だったのは、収益構造の質的な変化です。成長を強力にけん引したのはライセンス/タイアップ分野で、上期売上高は前年同期比49.9%増の48.6億円へと伸長しました。
2026年7月に全世界同時リリースされたスマートフォンゲーム「hololive Dreams(ホロドリ)」が期初想定を大幅に上回る初速を記録し、配信全プラットフォームでセールスランキング1位を獲得したことが主因です。
高利益率なゲーム関連事業の拡大により、第2四半期(7-9月期)単体の限界利益率は前年同期の41.7%から53.7%へ、営業利益率は14.0%から24.2%へと大幅に向上しました。
一方、売り上げの約半分を占める主力分野のマーチャンダイジング(以下、MD)は、上期売上高が前年同期比14.5%減の99.9億円と苦戦しました。過去の卒業タレント関連商品のはく落や、EC移行期における欠品・機会損失などが影響しています。ただし、トレーディングカード(TCG)分野では新商品の発売が奏功して売り上げが拡大しており、第2四半期単体ではMD全体の減収幅が縮小するなど、最悪期を脱しつつある兆しも確認できます。
なぜ株価は急落したのか:通期予想据え置きへの失望売り
好調な増益決算にもかかわらず株価が急落した最大の要因は、通期業績予想の据え置きにあります。同社は2027年3月期の通期営業利益予想を70.0億円(前期比0.8%減)のまま変更しませんでした。
市場コンセンサスが営業利益98.6億円と高水準にあったため、上期の利益上振れ分(営業利益36.0億円)が通期予想へ反映されなかったことが、短期的な「失望売り」を引き起こしました。会社側は、スマホゲームなどの上振れ要因の下半期への影響や継続性について現時点で合理的な算定が困難であり、精査中であるため据え置いたと説明しています。
今後の展望とまとめ
今回の決算は、単なる減収増益にとどまらず、従来のグッズ依存からゲームや海外タイアップを中心とした高収益なIPライセンスモデルへの脱皮が進んでいることを示しました。
今後は、プロダクション10周年に向けた施策群「hololive Next」や新配信アプリ「hololive raku」の導入、新規ユニット「アソビ★まわり隊!」の活動本格化、新作ゲーム展開などが控えています。
下期においてこれらの施策が成果を上げ、業績の積み上がりとともに上方修正への期待が再び高まるかが、株価の本格回復に向けた焦点となります。
【カバーの週足チャート】


 人気ランキング







 連載


 話題のタグ
 関連記事