

親子上場の解消に続く投資テーマとして、「親子未満上場」に関心が集まっています。大企業などが株式を保有し、経営に影響力を持つものの、支配するには至っていない上場会社を指す呼び方で、持分法適用の関連会社が中心です。典型的には議決権の20%以上50%未満を保有する関係ですが、会計上の扱いは持株比率だけでは決まりません。
注目の背景には、親子上場解消の進展があると考えられます。上場子会社への株式公開買い付け(TOB)を狙う投資が広がる一方、解消が進めば候補は減ります。次の再編対象として、持分法適用の関連会社にも目が向いているのでしょう。
企業の行動を変える材料もあります。東証は10月2日の研究会で、持分法適用関係にある企業の現状と今後の取組みを議題にしました。大株主と少数株主の利益が食い違う可能性や、資本関係を続ける意義が問われています。一律に解消を求めるものではありませんが、関係を維持する合理性について説明を求められることは、再編を後押しすると考えられます。
例えば、取引先の株式を長年保有していても、保有によってどのような利益が生まれるのかが曖昧なら、株主の理解は得にくくなります。売却して成長投資や株主還元に資金を回す判断も出てくるでしょう。重要な事業を担う会社であれば、完全子会社化して人材や資金を一体的に動かす方が合理的になる可能性もあります。
ただし、親子上場解消と同じ筋書きを描くのは早計です。上場子会社の完全買収は、すでに経営を支配している親会社が、残る少数株主持分を取得する判断です。持分法適用の関連会社では、経営を支配する必要があるのか、そのためにいくら払えるのかという検討から始まります。例えば30%保有から完全買収するには残り70%を取得する必要があり、60%保有から残り40%を取得する場合に比べ、同じ株式価値を前提とすれば資金負担は大きくなります。
見直しの出口も、完全買収に限りません。大株主による完全買収、第三者による会社全体の買収、保有株だけの売却、資本関係の維持などが考えられます。会社全体の買収なら一般株主にも買収プレミアムが期待できますが、大株主の保有株が売却されるだけでは、同じ恩恵があるとは限りません。市場での売り出しによって一時的に需給が悪化する場合もあります。資本関係の解消と、投資家に有利なTOBの実施は分けて考える必要があります。
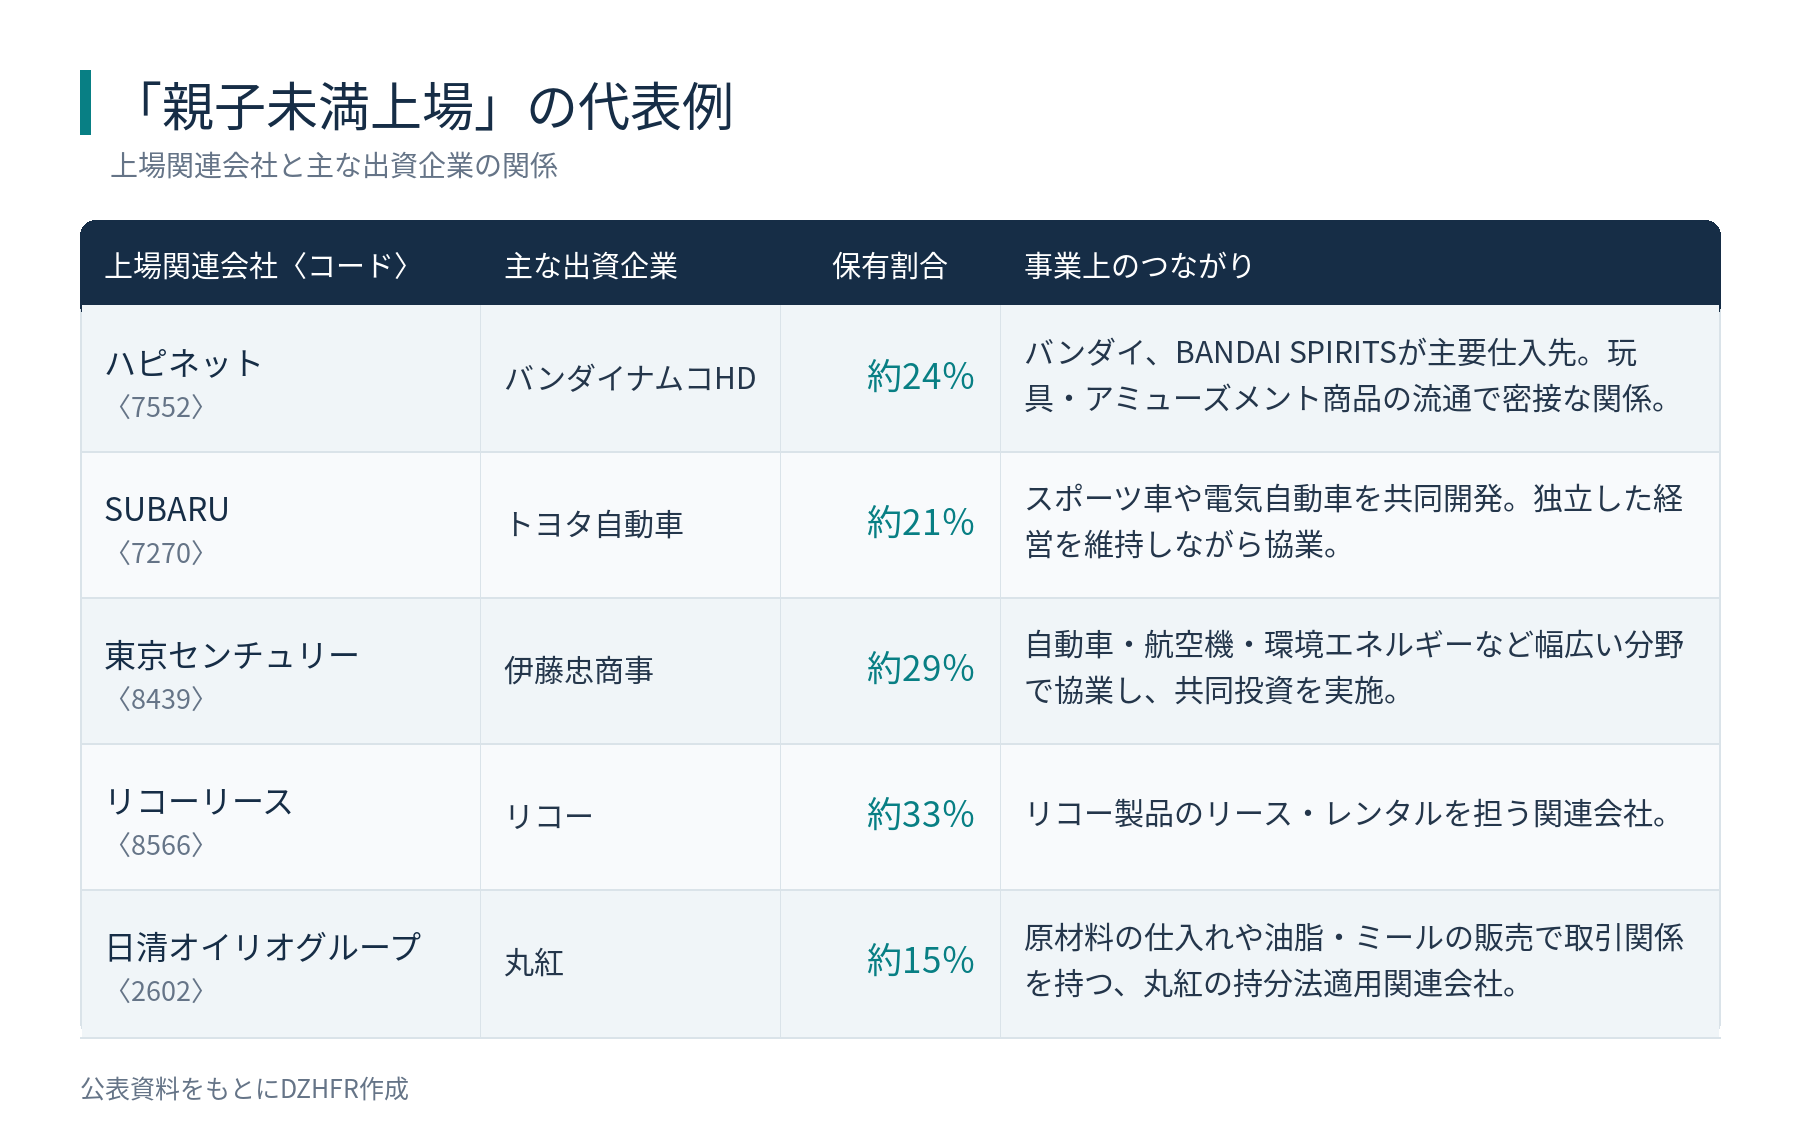
銘柄選びでは、大株主が買い切る事業上の理由と資金力を確認したいところです。対象会社の技術や販路を取り込む効果が大きいか、買い手の中期経営計画で重点事業に位置付けられているかは手掛かりになります。資本関係の見直し方針や経営陣の発言も、買収の意思を探る材料です。
再編期待が株価にどこまで織り込まれているかも重要です。TOBが実現しても購入価格次第では利益が小さくなり、何も起きなければ期待の剥落で下落する可能性があります。利益成長や配当、保有資産から見て、再編がなくても納得できる価格かを確かめたいところです。
親子未満上場の見直しを促す圧力は、再編の機会を増やすと考えます。ただ、投資対象として評価したいのは、買収の合理性があり、再編を待つ間も業績や配当で保有を続けられる銘柄です。「買われそう」という期待だけで飛びつかない投資家の「目利き」がより重要になるでしょう。

 人気ランキング



 連載


 話題のタグ
 関連記事