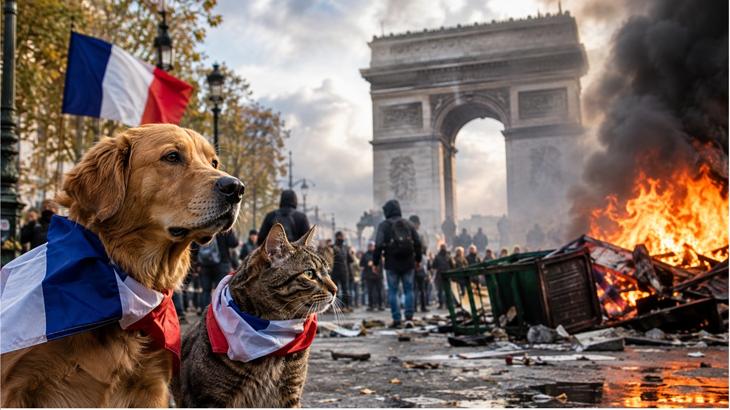


フランスの財政懸念を背景に売られていたユーロ相場は、10月中旬にいったん下げ止まりを見せていました。しかし、週末に深刻化した「仏暴動」が新たな悪材料となり、同国の財政不安に深刻な社会不安が重なる展開となっています。マーケット参加者は、「仏暴動」がユーロ相場の戻りをどこまで抑え込むのか、慎重に見極める局面を迎えています。
財政懸念による下落一服の矢先「仏暴動」発生
10月中旬のユーロ相場は、フランスの政治・財政運営に対する根強い懸念からユーロ売りが先行しました。米格付け会社フィッチがフランスの信用格付けを巡って警告したことも圧迫材料となり、ユーロドルは10月14日に一時1.1110ドル台と、昨年5月以来約1年5カ月ぶりの安値を更新しました(図表参照)。
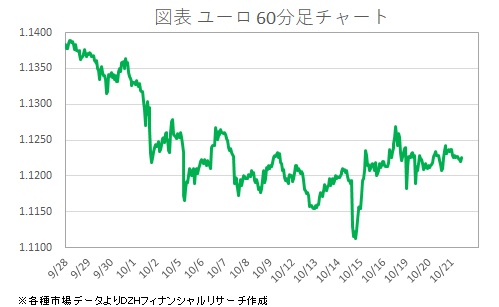
その後は売りの一巡感から買い戻しが入り、16日には一時1.1270ドル近辺まで反発しました。財政懸念によるユーロ売りはひとまず落ち着きを取り戻しつつあるようにも見えました。
しかし、その流れを変えたのが週末に発生した大規模デモに伴う「仏暴動」です。生活費の高騰や教育環境への不満などを背景に広がった抗議活動は一部で暴徒化し、パリなど複数の都市で夜間外出禁止令が出されるなど、社会秩序の混乱が深刻化しました。
市場では「仏暴動」を単なる治安問題としてではなく、フランスが抱える財政問題や政治的不透明感を映し出す出来事として受け止めています。「仏暴動」を受け、週明け19日のユーロドルは一時1.1180ドル台へ下押しました。
財政再建のために歳出を抑制すれば国民の反発が強まり、負担軽減を優先すれば財政赤字がさらに膨らむというフランス政府の難しい立場が改めて意識されています。財政問題に「仏暴動」という社会不安が加わったことで、ユーロを積極的に買い戻す動きは広がりにくい状況です。
「悪い金利上昇」財政不信がユーロの重し
「仏暴動」の影響は為替市場だけでなく、国債市場にも広がっています。10月21日にはフランスの10年物国債利回りは2002年以来、約24年ぶりの高水準5%をうかがう様相。ドイツ国債との利回り格差(スプレッド)も大きく拡大しており、市場の警戒感の強さがうかがえます。
通常、金利上昇は通貨高要因として作用します。しかし、今回の金利上昇は景気拡大を反映したものではなく、財政悪化や政治的不安を背景に国債が売られた結果です。こうした「悪い金利上昇」は、金利面でのユーロ買いを促すどころか、フランスの財政に対する信認低下を示す材料としてユーロ相場の重しになります。
さらに、「仏暴動」による混乱が長期化すれば、財政再建を巡る政治的な合意形成は一段と難しくなる可能性があります。社会不安への対応で追加的な財政負担が発生するとの見方も、市場の警戒を強める要因となりそうです。
投機筋の動向にも注目したいところです。CFTC(米商品先物取引委員会)の10月13日時点の建玉報告では、ユーロ先物の非商業部門の売り越しが13万7573枚となり、2016年1月以来の水準に達しました。売りポジションが積み上がっているため、「仏暴動」を巡る懸念が後退すればショートカバーによるユーロ反発の余地は残されている点には注意しておきたいところです。
今後、マーケット参加者が注視すべきは、フランス政府が「仏暴動」による社会不安を沈静化させながら、2027年予算案の審議と財政再建を進められるかという点です。政治・社会の混迷が和らげばユーロの戻りにつながる可能性がありますが、財政不信と「仏暴動」の影響が長期化する場合、ユーロ相場は引き続き上値の重い展開を強いられることになりそうです。

 この連載の一覧

 人気ランキング





 話題のタグ
 関連記事