

「オラクルの株、去年あんなに騒がれたのに半分になってない?」
「AIの受注は過去最高って聞いたけど、なんで株価は下がるの?」
「会社の目標が達成できるなら、今は買い場なんじゃないの?」
オラクル(ティッカー:ORCL)は、企業向けデータベースで長く世界首位を守ってきたアメリカのソフトウェア企業です。近年はAI向けのクラウドインフラを主軸に、大手AI企業からの大型契約を次々に獲得しています。
受注状況は良好で、2026年5月期末時点の契約残高は6,380億ドル、円換算でおよそ102兆円と前年から363%も増えました。
ところが株価は下落が続いています。2025年9月に330ドル台まで買われたあと下げ続け、9月は140ドル台と高値からおよそ57%も下落しました。
なぜ受注が上がっているのに株価は半値以下になったのか、そして会社が掲げる目標をどう受け止めればよいのか。最新の決算データをもとにわかりやすく解説します。
なお本記事では、1ドル160円で円換算した目安を併記します。
オラクルってどんな会社?
オラクルは1977年に創業した企業向けソフトウェアの大手で、もともとの主力は、企業が顧客情報や取引記録を管理するためのデータベースソフトでした。
近年は、自社でデータセンターを建設して計算能力を貸し出すクラウド事業へと軸足を移してきました。とくにAIの学習や推論に使う基盤を提供する分野で、大手AI企業との大型契約を相次いで獲得しています。
2026年5月期の売上高は674億ドル、円換算でおよそ10兆8,000億円で前の期から17%増え、うちクラウド事業が340億ドルと39%伸びています。
とくに計算基盤を貸し出すクラウドインフラ事業は181億ドルと77%も伸び、第4四半期だけで見れば93%増でした。伸び方だけを見れば、成長企業といえます。
まず株価の動きを振り返る
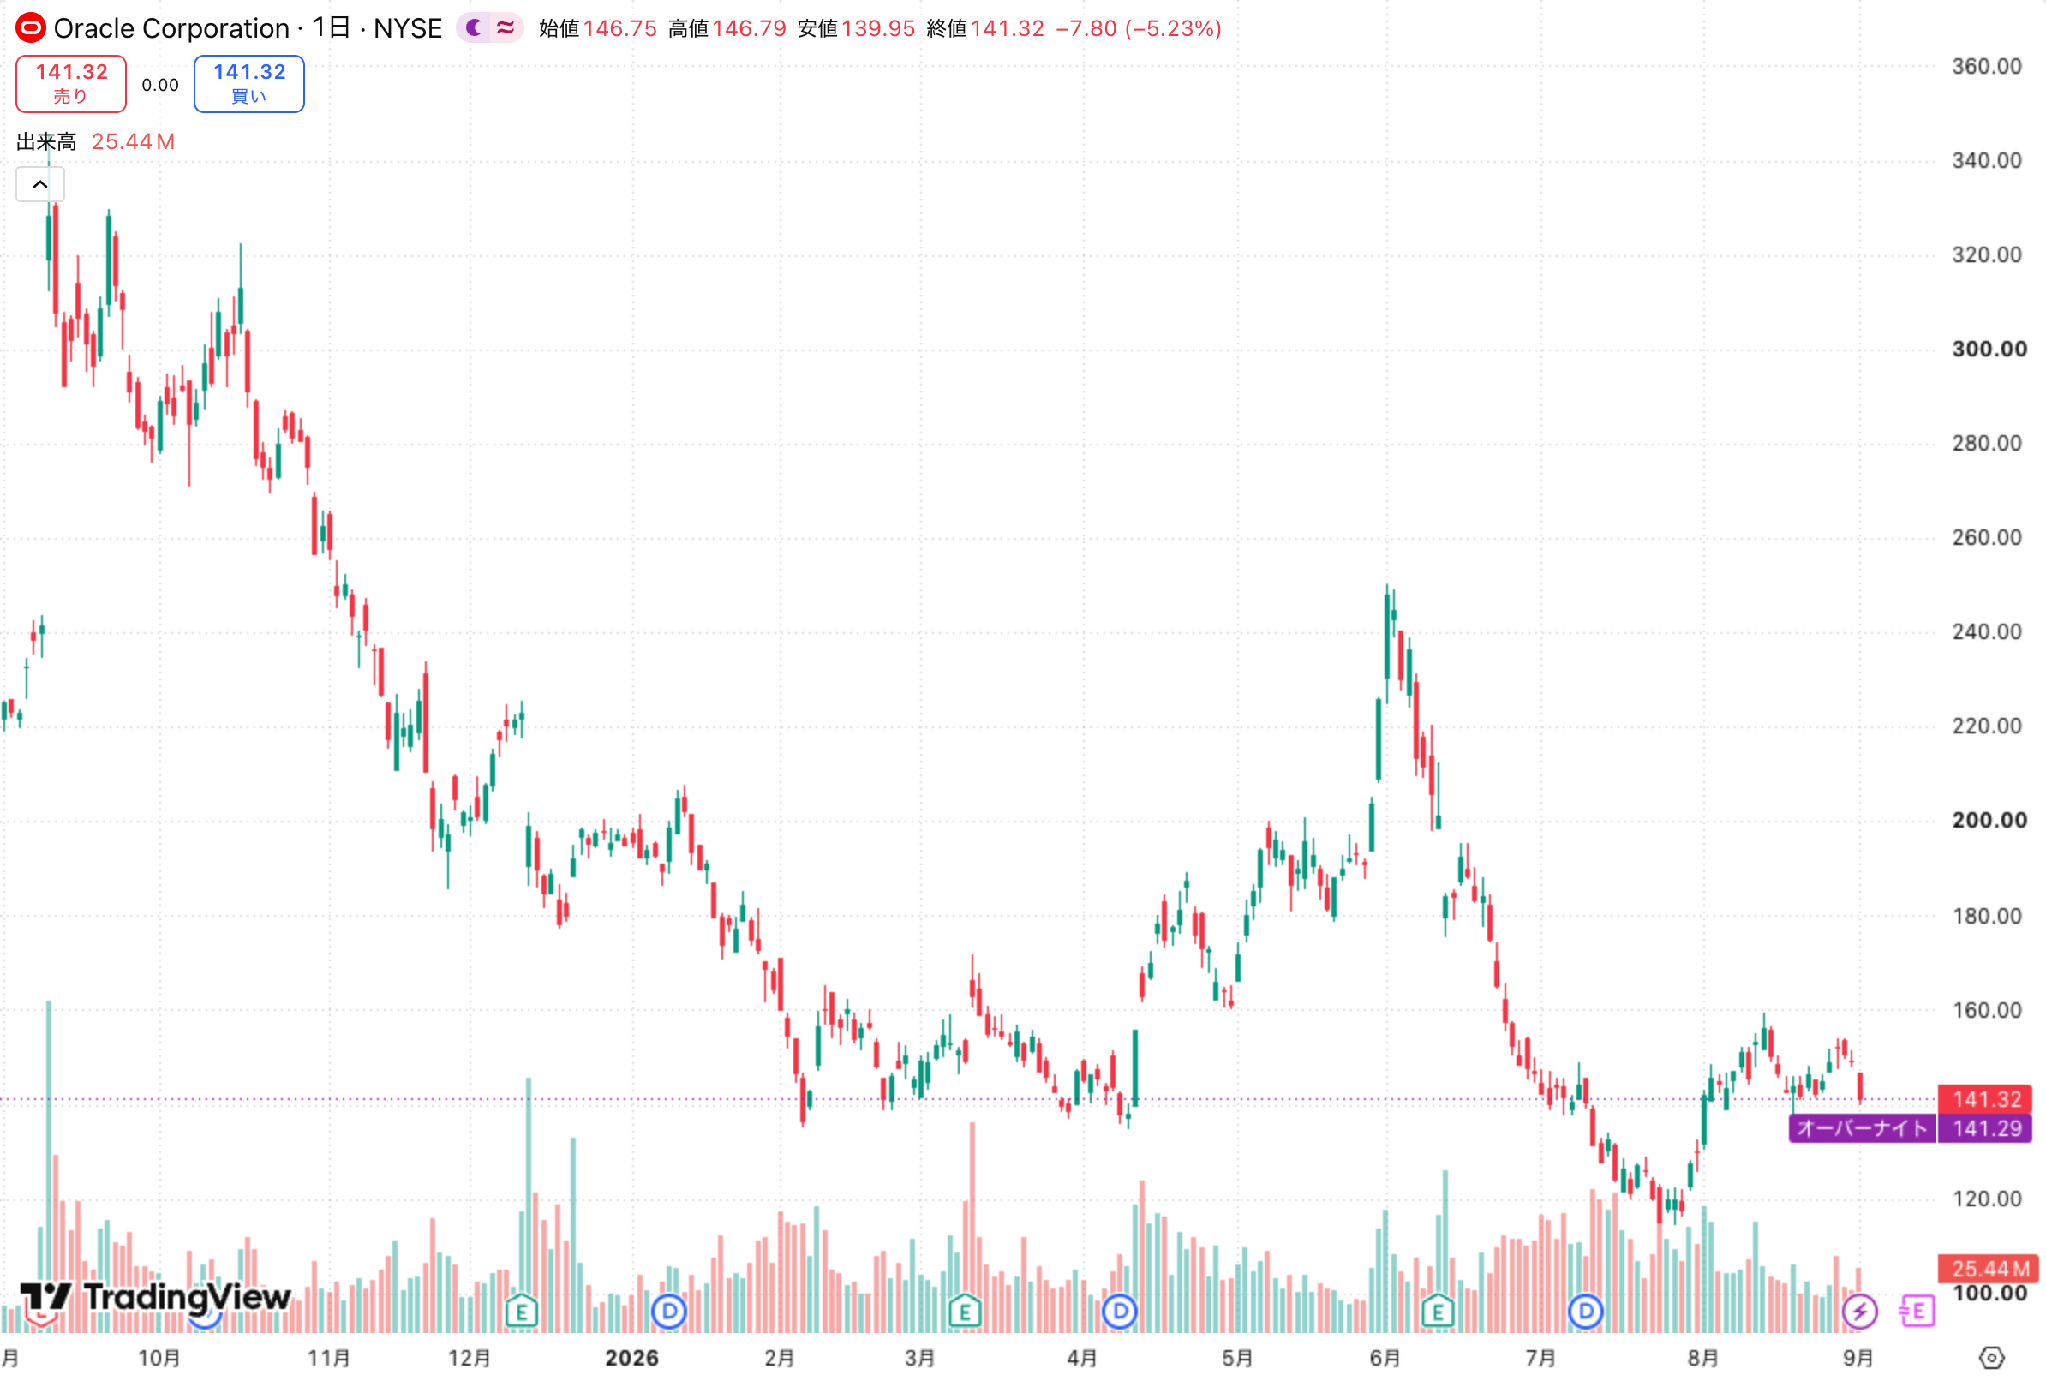
参照:Trading View
直近1年の動きは劇的でした。2025年9月、220ドル前後だった株価はAI関連の大型受注が伝わったことで一気に買われ、330ドル台まで駆け上がっています。
しかしそこが天井で、10月以降はじりじりと値を崩し、2026年に入っても流れは変わらず4月には140ドル前後まで下落しています。5月から6月にかけて250ドル台まで戻す場面もありましたが、6月10日の決算発表を境に再び下落に転じました。
9月の株価は140ドル台であり、円換算でおよそ2万2,600円でした。
1年前の220ドル前後と比べても36%安く、2025年9月の高値からは57%の下落です。受注が積み上がる一方で株価が半減するという状況が続いています。
会社が掲げる目標は売上900億ドル
まず、会社自身が示している目標を確認しておきましょう。2026年6月10日発表の第4四半期および通期決算リリースによると、2027年5月期について、オラクルは売上高900億ドルという従来の見通しを据え置いたうえで、1株当たり利益の見通しを8.05ドルへ引き上げました。
売上高900億ドルは円換算でおよそ14兆4,000億円です。2026年5月期の674億ドルから33%の増加を見込んでいることになります。
1株当たり利益8.05ドルには注意書きが添えられており、2026年5月期にAmpere社のチップ事業売却などの一時的な利益が含まれているため、その影響を除いた比較では18%の増益にあたると説明されています。
数字だけを見ると強気な目標ですが、それでも株価は下がり続けています。
オラクルの株価が半値以下になった3つの理由
【理由①】設備投資の急増でキャッシュフローの赤字が237億ドルに拡大した
1つ目は、手元に残る現金が大きく減ったことです。2026年5月期の営業キャッシュフローは320億ドルと前の期から54%増えており、本業で稼ぐ力そのものは伸びています。
問題はその使い道で、同期の設備投資は557億ドルと前の期の212億ドルから2.6倍に膨らみました。円換算でおよそ8兆9,000億円という規模です。
その結果、営業キャッシュフローから設備投資を差し引いたフリーキャッシュフローは、237億ドルのマイナスになりました。円換算でおよそ3兆8,000億円の持ち出しです。
AI向けのデータセンターは建設に巨額の資金を要します。稼いだ現金をすべて注ぎ込んでも足りず、外から調達しなければならない構造が投資家の警戒を招きました。
【理由②】有利子負債が1年で約1,300億ドルまで膨らんだ
2つ目は、設備投資の資金をどこから持ってきたかです。決算リリースの貸借対照表を見ると、有利子負債は短期と長期を合わせて約1,295億ドルとなっています。
2026年5月期に430億ドルの負債と50億ドルの株式による資金調達を実施したと公開しています。さらに2027年5月期には、200億ドルの市場での株式発行を含めて約400億ドルを調達する計画だとしています。
株式による調達は借金を増やさない代わりに発行済み株式数を増やすため、1株あたりの取り分が薄まります。
なお、オラクル社は暦年2026年中に追加の負債発行を予定していないとも述べています。
【理由③】受注残6,380億ドルの中身
3つ目は、株価上昇の原動力だった受注残そのものです。契約残高は6,380億ドルまで積み上がっています。
しかし、決算リリースには、その内訳についての説明が添えられています。第3四半期と第4四半期の増加分の大半は大規模なAI契約であり、顧客がGPUの購入代金を前払いしたか、顧客自身がGPUを調達してオラクルに供給した契約だというのです。
こうした前払い分と顧客供給分は合計750億ドルにのぼると記されています。
6,380億ドルがそのまま将来の利益になるわけではない。この点が意識されはじめたことが、株価の重しになっています。
株価の目標をどう考えるか
目標株価は証券会社ごとに前提の置き方が異なり、同じ時期でも数字が大きく違います。ここでは会社が示した数字から組み立ててみましょう。
2026年9月の株価140ドル台を、2027年5月期の1株当たり利益8.05ドルで割ると、PER(株価収益率=株価が1株あたり利益の何倍かを示す指標)は約17.6倍になります。売上が33%伸びる計画の会社としては、決して高い水準ではありません。
配当は四半期0.50ドル、年間2.00ドルで、現在の株価に対する利回りは約1.42%です。
売上目標の900億ドルが達成できたとしても、設備投資が膨らみ、資金を負債と株式発行でまかない続ければ、1株あたりの価値は思ったほど増えません。
オラクルは2027年5月期について、顧客前払いなどを除いた実質的な資金負担を約700億ドル、会計上の設備投資額を900億~950億ドル程度と見込んでいます。2026年5月期の557億ドルからさらに増える計画です。
つまり、設備投資がいつ落ち着きフリーキャッシュフローがいつプラスに戻るかで、次の決算ではそこが最初の確認点になります。
まとめ
オラクルは2026年5月期に売上を17%伸ばし、契約残高を6,380億ドルまで積み上げました。
それでも株価が高値から半分以下になった背景には、設備投資が557億ドルに膨らんでフリーキャッシュフローが237億ドルのマイナスに転じたこと、有利子負債が約1,300億ドルまで増えたこと、そして受注残の中身がGPUの前払いや顧客供給分を多く含むことの3つがありました。
いずれも決算リリースに書かれている内容で、受注が伸びていることと、その受注が現金と利益に変わることは別の話だということです。
あとは投資の重さが和らぎ、現金が会社に残りはじめるかどうか。次の決算でそこを確認しながら判断していきたい銘柄といえるでしょう。


 人気ランキング






 連載


 話題のタグ
 関連記事