

米国では、原油高や関税政策を背景に「トランプ・インフレ」への警戒が続いています。トランプ政権の減税・関税政策をはじめ、中東情勢を巡る軍事政策や攻撃に伴う原油価格の高騰、エネルギー政策などが、需要拡大や輸入コスト上昇を通じて物価上昇圧力を強めるとのマーケットの警戒感です。警戒が強まればFRBはインフレ抑制を意識し、利下げを進めにくくなります。米金利の高止まりが意識され、日米金利差を通じてドル買い・円売りが入りやすくなるでしょう。
「トランプ・インフレ」米金利上昇
米国市場では、高関税政策の導入リスクに加え、トランプ政権の軍事政策に伴う中東情勢の緊迫化や、その影響によるエネルギー価格の高止まりを背景に「トランプ・インフレ」への警戒が続いています。原油価格が一時105ドル目前まで上昇したことも、インフレ懸念を強める材料となりました。こうしたなか米10年債利回りは上昇基調を強め、15日には一時5.04%手前と2007年7月以来の高水準を記録しています。
米金利が上昇すると日米の金利差拡大が意識されやすく、為替市場ではドル買い・円売りが入りやすくなります。いったん下押す局面もあったドル円ですが、155円台へ戻してきました(図表参照)。
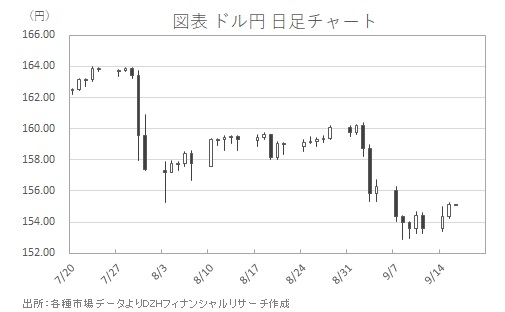
ただ、重要なのは米金利が単純に上昇したことではなく、インフレ警戒が長引くことで高金利政策の長期化が意識されるかどうかです。物価上昇圧力が一時的なものにとどまらず、関税や地政学リスクに伴うエネルギー価格の上昇などを通じて続くとの見方が強まれば、米金利の高止まりにつながります。逆にインフレ懸念が和らぎ、米金利が低下に転じれば、ドル円にも調整圧力がかかりやすくなります。
ここ数日のドル円の振れからも、「トランプ・インフレ → 米金利 → ドル円の方向性」という連鎖が相場を読むうえで重要になっていることがわかります。今後はインフレへの警戒が続くことで米金利の高止まりが長期化するのか、それとも物価懸念が後退して金利低下につながるのかが焦点となります。
日銀金融政策の行方にも留意
一方、ドル円の行方を決めるのは米金利だけではありません。日本銀行の金融政策も相場の方向を左右する材料です。
17-18日の日銀金融政策決定会合では、追加利上げの有無や植田総裁のスタンスに注目。日銀が追加利上げへの姿勢を強めれば円買い圧力が強まり、米金利上昇によるドル買いの勢いを抑える要因となります。ただ、日銀の政策変更が見送られるなか米国のインフレ警戒が続き、米金利が高止まりすれば、ドル円の下値が支えられやすくなるでしょう。
ドル円の行方は、米国のインフレと日本の金融政策によって、日米金利差がどう動くかがポイントになります。当面の焦点は「トランプ・インフレ」による米金利の高止まりがどの程度続くかどうか。155円付近に戻す底堅いドル円の次の方向性を見極めるうえでも、軍事リスクや物価圧力が続いて高金利政策の長期化につながるのか、それとも警戒感が和らぐのかという「トランプ・インフレ → 米金利 → ドル円の方向性」の連鎖を追うことが重要となります。

 この連載の一覧


 人気ランキング






 話題のタグ
 関連記事