

26年1-3月期の中国AI計算能力需要、前年同期の5.2倍
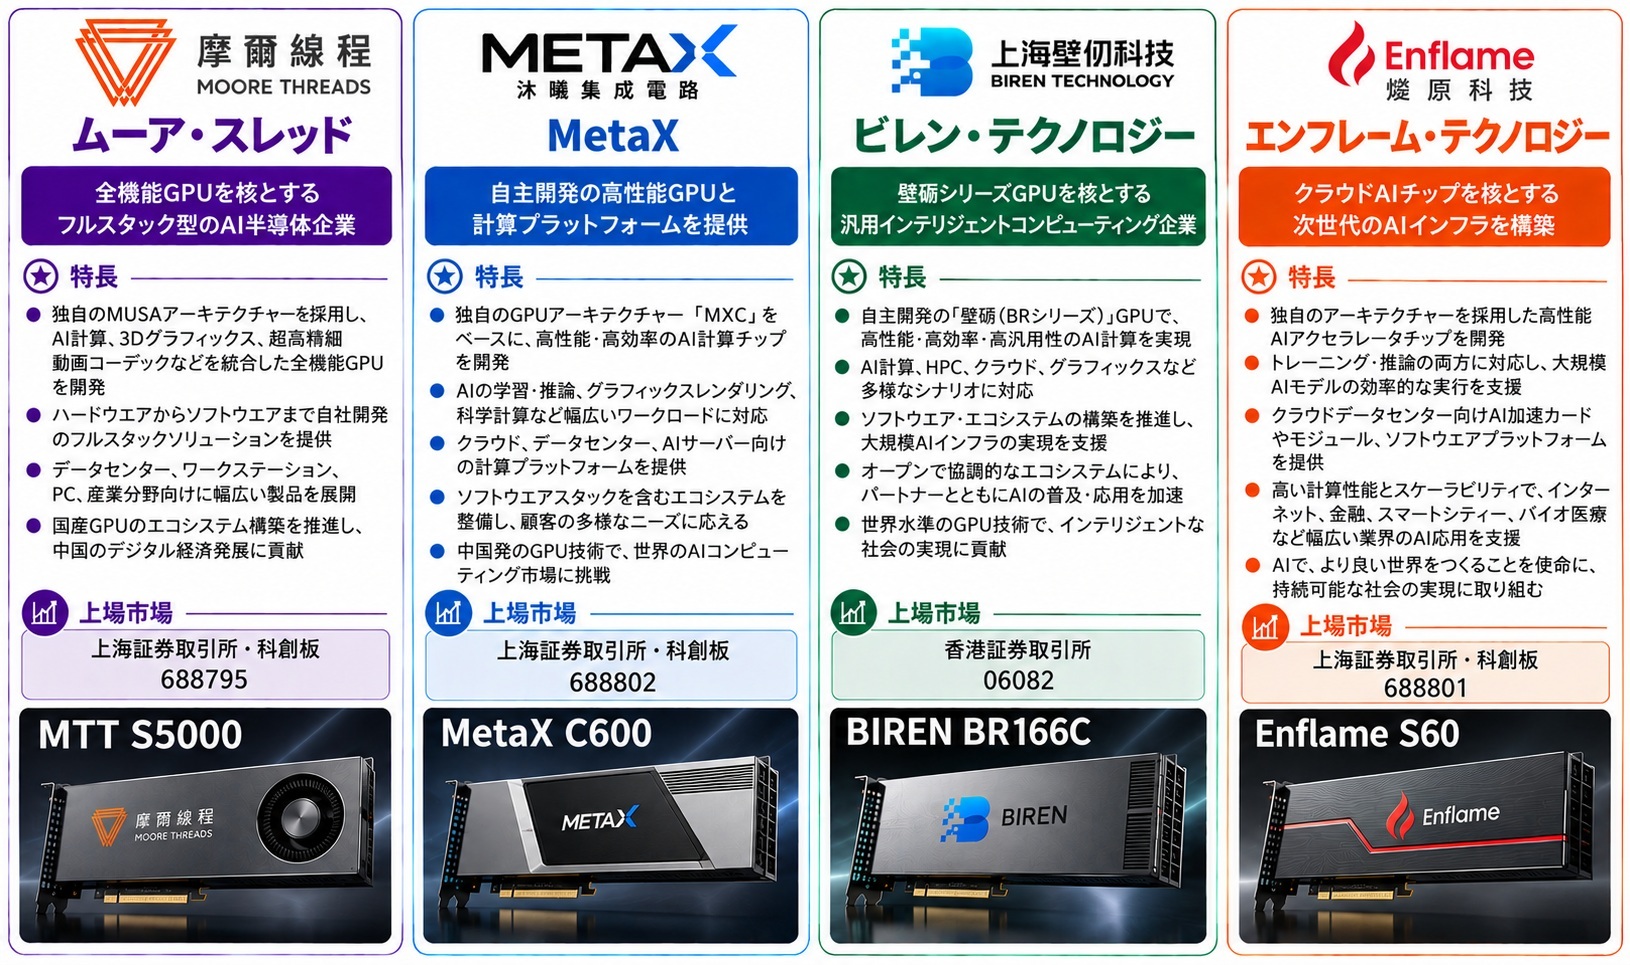
9月11日、人工知能(AI)半導体開発の燧原科技(エンフレーム・テクノロジー)が上海証券取引所のハイテク新興企業向け市場「科創板」に上場しました。これにより、中国で「四小龍」と呼ばれる新興の国産AI半導体4社が株式市場でそろい踏みとなりました。他の3社は、2025年12月に科創板で上場した摩爾線程(ムーア・スレッド)と沐曦集成電路(MetaX)、2026年1月に香港証券取引所メインボードで上場した上海壁仞科技(06082)(ビレン・テクノロジー)です。
株価の推移をみる限り、市場は四小龍の将来性を高く評価しているようです。科創板上場の3社の株価は足元で公開価格の3-4倍で推移し、香港市場の上海壁仞科技も60%超上昇しています。
中国ではAI利用を支えるデータセンターなどのインフラ向けに、高性能な半導体の需要が拡大しています。中国情報通信研究院のデータによれば、2026年1-3月期の中国国内のAI計算能力需要は前年同期比417%増加しました。ところが有効供給の伸び率は128%にとどまっています。
この需給ギャップ拡大が国産AI半導体メーカーにとってまたとない成長の機会となっており、四小龍も2026年上半期に売上高を大きく伸ばしました。各社の売上高は摩爾線程が前年同期比147.4%増の17億3600万元、沐曦集成電路は44.7%増の13億2400万元、上海壁仞科技は1997.6%増の12億3550万元、燧原科技は279%増の11億2000万元でした。
市場の熱狂が後退、黒字化見通しに注目
ただ、中国メディア『証券時報』は11日、国産AI半導体メーカーに対する資本市場の姿勢は、当初の熱狂から、業績を実現する能力を見極める段階へと徐々に変化していると伝えました。
同紙によると、北京市社会科学院で研究員を務める王鵬氏は、中国国内でAI半導体を国産品に代替する需要が拡大するなか、四小龍は売上高の急成長する段階に入っているが、損益が黒字に転換する時期を見定める必要があると指摘しました。「研究開発投資、製品性能、ソフトウエアのエコシステム、顧客からの受注を持続的に収益化するビジネスチェーンにいち早くつなげられる企業こそ、業界で本当の地歩を固めることができる」と王氏は述べました。
この見方は、四小龍の経営陣にも共有されているようです。『証券時報』によると、沐曦集成電路の陳維良会長兼総経理は以前、AI半導体業界の急成長と国産代替の加速が市場空間を拡大するとの予測を明らかにしていました。同社製品の市場見通しは良好で、売上高の伸び率は高水準を維持し、早ければ2026年に損益均衡を達成する可能性があるとしています。
また、燧原科技の趙立東会長は、新規株式公開(IPO)を前に9月初めに開いた投資家向け説明会で、足元の受注残、製品納入ペース、人件費予算、研究開発計画などを踏まえると、2026年または2027年に連結ベースで黒字化できる見込みだと説明しました。
もっとも、市場や四小龍の経営陣は、急成長を阻むリスクなど見当たらないと楽観しているわけではありません。黒字化見通しを示した燧原科技の趙立東会長にしても、「国際貿易環境などの不可抗力による重大な影響を受けないことが前提だ」と断っています。
米国の規制、国内の競争激化がリスク
趙立東氏が黒字化への前提条件として意識しているのは、米国政府による対中規制でしょう。米国では、高性能な半導体チップや、それを製造する技術・装置の対中輸出を制限することは、トランプ政権のみならず、超党派で合意が形成されている政策指針です。対抗する中国では、中核技術とサプライチェーンを国内に確立し、外国への依存から脱却する「自立自強」が習近平国家主席の肝いり政策スローガンとなっています。
この連載でもご説明してきた通り、半導体の国産化は中国の重要な国策です。四小龍を含む中国企業にとって政策は大きな追い風になりますが、他国から「不当な補助金」批判を受ければ海外事業の展開が阻害されかねません。
また、製品の性能と使いやすさで他社より優れていなければ淘汰されるという、厳しい課題に直面することになります。科方得諮詢機構の研究責任者、張新原氏は「AI半導体の競争は、カード単体の性能から、1万枚規模のクラスター、超ノード技術、エネルギー効率の最適化、ソフトウエアエコシステム、アプリケーションへの導入を含むシステム的な競争へと移行している」と指摘。中国のAI半導体企業はカードの性能、ソフトウエアエコシステム、クラスター間の相互接続、システム全体のソリューション能力のいずれにおいても、米エヌビディアなどの海外メーカーに差をつけられているとの見方を示しました。
四小龍にとって当面の主戦場となりそうな国内においても、競争が激化するでしょう。北京市社会科学院の王鵬氏は、華為技術(ファーウェイ)傘下の華為海思半導体(ハイシリコン)や、2020年に科創板で上場した中科寒武紀科技(カンブリコン)などの中国のAI半導体大手が、すでに大規模な商用化の実現に向けた検証を終えており、四小龍と比べて業界の顧客数やクラスター導入の実績で優位とみています。
海外進出が安全保障上の理由で阻まれ、国内市場では株式市場での資金調達に成功した新興企業が続々と参入するとなれば、行き着く先は「内巻」と呼ばれる過度な消耗戦を伴う価格競争となりかねません。また、AIの暴走事例が相次いで伝わったことで、AI開発のスピードを緩めるべきとの意見が開発に携わる技術者や経営トップの間で一定の支持を集めつつあります。投資家としては、各社の研究開発の進展だけでなく、中国を含む各国のAI政策を注視していく必要があるでしょう。

 この連載の一覧


 人気ランキング






 話題のタグ
 関連記事