

2020年代初頭からアメリカ株は大きく成長しました。いわゆるオルカン(オール・カントリー)やS&P500がどのような投資商品かわからずとも、購入さえしていれば評価額は増えるという状況です。
ある統計によると、過去30年の平均年率でオルカンは7.5%、S&Pは9%上昇しています。そして、さらにリターンを増やしたいと考える投資家への選択肢に「個別株」などのより期待リターンが高い選択肢があります。
ただこのときに大きな問題があります。証券会社と同様に投資商品を購入できる銀行(銀行窓販)では、個別株を購入することができないという点です。
銀行窓販で個別株を買えない理由
銀行窓販で個別株を買えない理由は、銀行が「間接金融」を業務としているためです。これに対し、証券会社は「直接金融」を役割としています。両者の違いを表にして見ていきましょう。
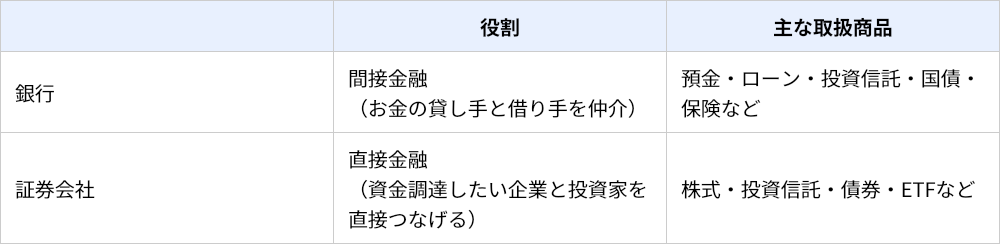
つまり銀行と証券口座はまったくの別物ということがわかります。このように根本的な立ち位置が異なる以上、銀行で個別株を買えないのはなぜだと嘆いても仕方がありません。個別株は証券会社で、投資信託は証券会社か銀行でと使い分けることがベストです。ただ、現状はもう一つの仕組みが絡んでいます。それがNISAです。
NISAは1つの金融機関しか作ることができない
株式・投資信託で発生する課税義務を免除するNISA(少額投資非課税制度)は、個人投資家につき1つしか作ることができません。また、生涯1つしか作ることができないという仕組みです。どこかの金融機関でNISAを開設していたら、ほかのところに申請していても「あなたは別の金融機関で既に開設しているため、今回は開設不可」という通知がされます。
銀行と証券会社の区別をしっかりとできており、使い分けている人ならば何も問題はありません。問題は「なんとなく以前NISAの開設をしたかもしれないが、よく覚えていない」というケースです。そして筆者の感覚では、かなりの数にのぼります。
「年内の移行」を可能にすべき
国が推奨するNISAの利用者をさらに増やしたいのであれば、この「年内の移行」を柔軟にすべきだと筆者は考えます。現在某マネースクールでコンサルタントの仕事をしていますが、投資をしてみようと一年発起するときに、どこかで口座開設をしていて、翌年までNISAは開設できませんという話がとても多いように感じます。
その場合はとりあえず特定口座で開設しておき、翌年に向けて移行手続きをすれば問題ないのですが、ライフプランは時間のあるケースばかりではありません。NISAの仕組みを活用して、子どもの教育費のために投資をしたいといった家庭は1年1年が勝負です。たとえば2月にこの事実に気づいて、「では来年の1月まで11カ月間、NISAの開設を待つことにしようか」という時間的余裕は、なかなか持てないものです。
年内の移行が拒まれることによって、当人にとっても投資熱が低くなってしまうほか、投資の持つ「複利」の期間が短縮化されるメリットもあります。同時に国にとっても、ひとりでも投資習慣をつける目標から離れるというデメリットが強いものです。ここまでデメリットが際立つなか、なぜ柔軟さのない年内移行不可の仕組みを導入しているのかわかりませんが、何かしら私たちには理解できない理由があるのでしょうか。
なお、自分自身がNISAを開設しているかどうか、確認できる方法があります。それはマイナンバーの管理をする「マイナポータル」です。マイナンバーカードを使ってここにログインをすると、「NISA」という項目があります。ここで、現在どこの金融機関でNISAを開設しているかを確認できますので、ぜひご参照ください。
こどもNISAの開始でさらに複雑化
この問題であらたに関わってくるのが、2027年からの開始が予定されている「こどもNISA」です。子どもの名義でNISA口座を開設し、子どもが18歳になるとNISAのつみたて枠に変わる仕組みと告知されています。2027年以降、多くの家庭がこどもNISAを活用することでしょう。
NISA口座の名義は子どもとはいえ、開設時に意思決定をするのは間違いなく親です。つみたて枠で投資信託の販売を試みる各銀行は、こどもNISAを強く推奨することでしょう。その子どもが大きくなり、個別株などを検討した際に「親が作っているから開設できない」という事態が頻発するように予測しています。
制度開始直後に子どもNISAをはじめようと検討している方は、将来通常のNISAに切り替えたあとのことも視野に入れ、開設する金融機関を検討して頂ければと思います。

 人気ランキング



 連載


 話題のタグ
 関連記事