

ニュージーランド準備銀行(RBNZ)は市場の利上げ予想に反し、政策金利を2.75%に据え置きました。事前の利上げ期待が後退したことでNZドルは対米ドル、対円で急落しましたが、今回の判断は単純なハト派転換を意味するものではありません。むしろ、この「NZドル安」自体が輸入インフレを通じて将来の追加利上げを促す可能性もあり、為替相場と金融政策の相克が改めて注目されます。
予想外の据え置きNZドル直撃
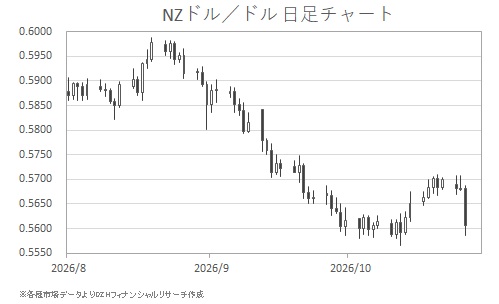
RBNZは10月28日、政策金利(OCR オフィシャル・キャッシュ・レート)2.75%の据え置きを決定しました。市場では25bp(ベーシスポイント、1bp=0.01%)利上げによる3.00%への引き上げが有力視されていただけに、発表後はNZドル売りが強まりました。NZドル/米ドルは一時0.55ドル後半まで急落。利上げ期待を反映したここ最近の持ち直し幅をほぼ帳消しにする急落となった(図表参照)。NZドル円も直前に推移していた89円半ばから88円前半へ下振れています。
今回の「NZ金利据え置き」を理解するうえで重要なのが、物価指標の二面性です。7-9月期の消費者物価指数(CPI)は前年比3.7%上昇と、前期の4.1%から鈍化。RBNZが9月会合で示した3.9%の見通しも下回っており、利上げを急がず、これまでの金融引き締めの効果を見極める余地が生まれていました。
一方、コアインフレ率は前年比2.9%と、前期の2.6%から加速しています。RBNZの目標レンジ1-3%の上限に近づいており、基調的な物価圧力が解消したとはいえません。総合インフレ率の鈍化は据え置きを支える材料となったものの、根強いインフレ圧力は追加利上げの可能性を残す要因です。市場予想と中銀の判断のずれが、NZドルの急落につながりました。
4対3の僅差とNZドル安が招く逆説、焦点は12月会合
今回の採決は据え置きが4票、0.25ポイントの利上げが3票という僅差でした。RBNZは、今後の経済見通し次第ではさらなる金融引き締めが必要になる可能性が高いとの認識も示しています。ブレマンRBNZ総裁も、NZドル安が続けば輸入インフレを加速させる可能性があると指摘しました。
ここに今回の相場の逆説があります。通常、利上げ見送りは通貨の売り材料です。しかし、NZドル安が輸入品価格の上昇を通じてインフレ圧力を強めれば、将来の追加利上げを促す要因になり得ます。通貨安が金融引き締めの必要性を高め、結果としてNZドル相場にも影響を及ぼす可能性があるという構図です。
もちろん、通貨安だけで利上げが決まるわけではありません。雇用や賃金、景気動向も重要な判断材料となります。マーケット参加者にとって次の焦点は、12月9日の会合に向けて利上げ観測が再び強まるかどうかです。11月7日の総選挙を控えて政策環境にも不透明感が残るなか、物価指標やRBNZの発信に加え、NZドル相場そのものの動きも注目されます。
今回の「NZ金利据え置き」は、利上げ終了を意味するものではなく、市場の期待とRBNZの判断のずれを浮き彫りにした結果といえます。NZドル安が輸入インフレ圧力を強めるのか、それとも物価鈍化の流れが続くのか。マーケット参加者は、物価指標とNZドル相場の双方を見極める局面を迎えています。

 この連載の一覧

 人気ランキング





 話題のタグ
 関連記事