

株式市場で高いPERが許容される銘柄には、それなりの理由があります。ここでは半導体製造装置大手のアドバンテスト(6857)が直近で発表した第2四半期決算を確認しながら、この銘柄が今の株式市場で高く評価されている理由について解説していきます。
アドバンテストは10月に上場来高値を更新しています。AI関連の多くは7月に調整した後、戻りが緩慢になっていますが、アドバンテストは下げ分を取り戻し、さらに上を試す動きが見られました。
アドバンテストの第2四半期(4-9月)決算は、連結の営業利益が前年同期比96.5%増の4568億円となりました。営業利益は本業で稼いだ利益です。その利益が1年前と比べてほぼ倍増となっています。AI関連の高性能半導体の生産数量が増加し、同社のテスタに対する顧客の積極的な設備投資が継続したとのことです。
売上高が大きく伸長
まずは、利益の源泉となる売上高を見ていきます。第2四半期の売上高は前年同期比60.5%増の8452億円でした。
ここで、アドバンテスト、東京エレクトロン(8035)、ディスコ(6146)、SCREENホールディングス(7735)の売上高がどの程度変化しているかを確認してみましょう。各社のリリース(2026年11月3日時点)をもとに第2四半期の増収率(前年同期比)を見てみると、アドバンテストが+60.5%、東京エレクトロンが+41.3%、ディスコが+32.1%、SCREENホールディングスが+12.5%でした。
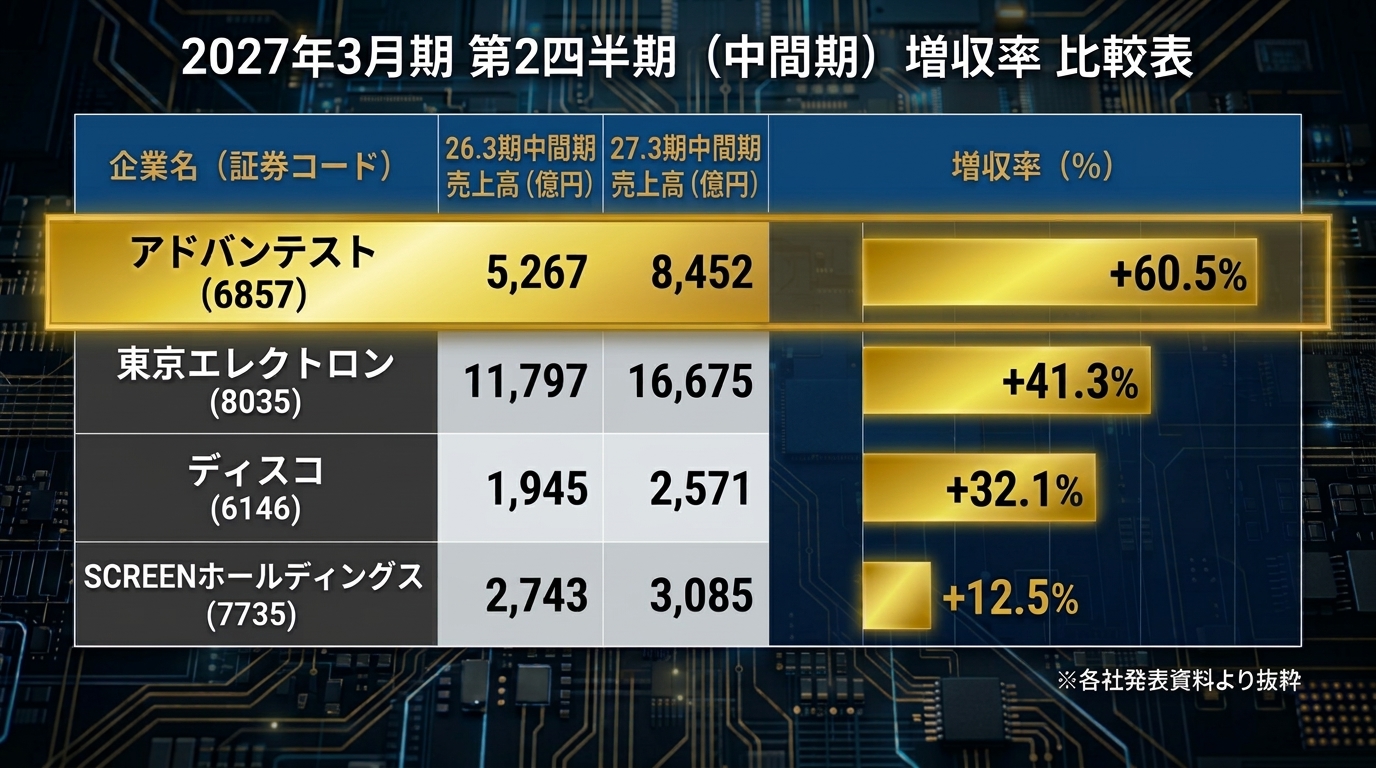
いずれも2桁の増収率ですが、その中でもアドバンテストの伸びが大きくなっています。
営業利益率も高水準
次に、利益を獲得する力を見ていきます。ここでは営業利益率を比較します。
営業利益率は、アドバンテストが54.0%、ディスコが45.4%、東京エレクトロンが30.4%、SCREENホールディングスが17.7%となってます。
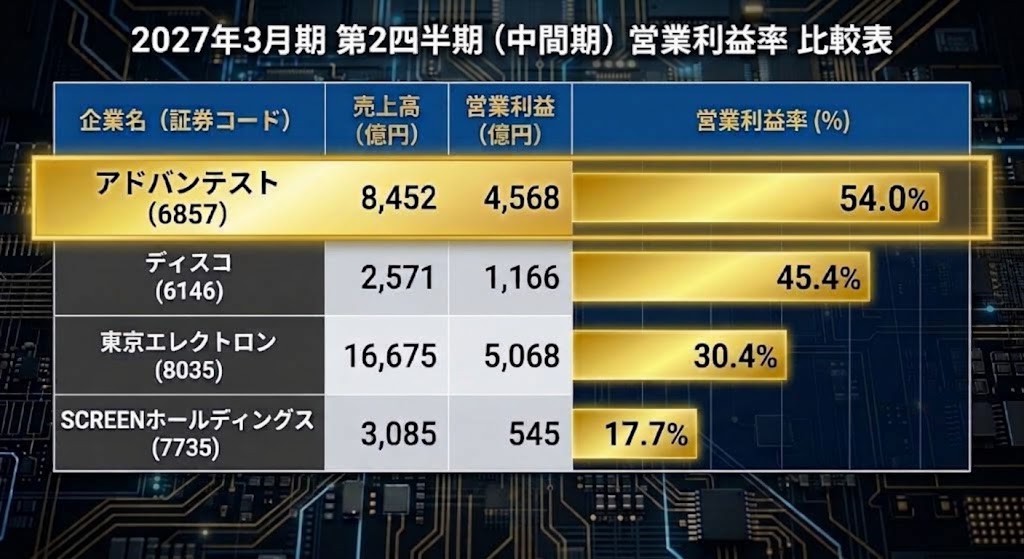
ここでも、4社の比較でアドバンテストの利益率が高水準となっています。
アドバンテストの営業利益率54.0%というのは驚異的です。付加価値の高い製品を作っているからこそ、高い利益率を確保できています。営業利益率ではディスコも高水準となっていることが確認できます。
売上高と利益がともに拡大する好循環
アドバンテストに関しては、業績は良くて当たり前というイメージがありますが、こうして見比べると、同業の中でも内容の良さが際立っています。利益率が高く売上高も伸びていれば、利益は大きく拡大していくことが期待できます。
なお、比較すると見劣りしてしまいますが、ディスコ、東京エレクトロン、SCREENホールディングスも、2桁の増収率で営業利益率も2桁台ですので十分優秀です。半導体企業にはAI需要の恩恵が行き届いていると言えます。
アドバンテストの決算資料を見ると営業利益率に関する記載が多く、会社がこの数値にこだわりをもっていることがうかがえます。営業利益率が50%を超えるような状況でさらに利益率を高めていくことは、なかなか困難です。しかし、そのような中でも結果を出しているからこそ、株式市場で一目置かれる存在となっています。営業利益率の改善トレンドが継続するかどうかは、今後の同社の株価を見ていく上でも重要なポイントになっていくと考えられます。

 この連載の一覧


 人気ランキング







 話題のタグ
 関連記事