

先週末の日経平均は大幅反落
先週末の日経平均は大幅反落。米国株安や決算を発表したインテルの時間外の急落を嫌気して、寄り付きから300円を超える下落となりました。AI関連の多くが売り込まれ、すぐに下げ幅を4ケタに広げました。日銀金融政策決定会合の結果は大方の予想通り利上げは見送り。後場は緩やかに下げ幅を縮小しましたが、引け後の植田日銀総裁の会見や主力の半導体関連企業の決算を前に警戒感も強く、戻りは限定的となりました。
東証プライム市場の売買代金は概算で8兆4600億円。値上がり銘柄数807に対し、値下がり714銘柄と、値上がりが優位の展開でした。業種別では、空運、海運、陸運などが上昇した一方、非鉄金属、電気機器、ガラス・土石などが下落しました。
個別では、上方修正を発表したコナミG(9766)やタカラトミー(7867)が急騰し、カプコン(9697)、バンナムHD(7832)などゲーム・ホビー関連の多くに買いが波及。ANAHD(9202)が急伸したほか、日本郵船(9101)や川崎汽船(9107)など海運株が大幅上昇となりました。一方、インテルとの連動性が高いイビデン(4062)がストップ安。キオクシアHD(285A)、太陽誘電(6976)などAI関連の多くが派手に下落しました。村田製作所(6981)は後場に上方修正を発表したものの大幅安。上期が大幅な最終減益となった富士通(6702)がストップ安となりました。
週足でみる富士通の株価推移
図表は、富士通(6702)の2025年2月後半からの週足のローソク足に加え、13週・26週・52週移動平均線です。
下位は、売られ過ぎや買われ過ぎなどをみるオシレータ系指標で代表的な相対力指数のRSI(9週ベース)の推移です。
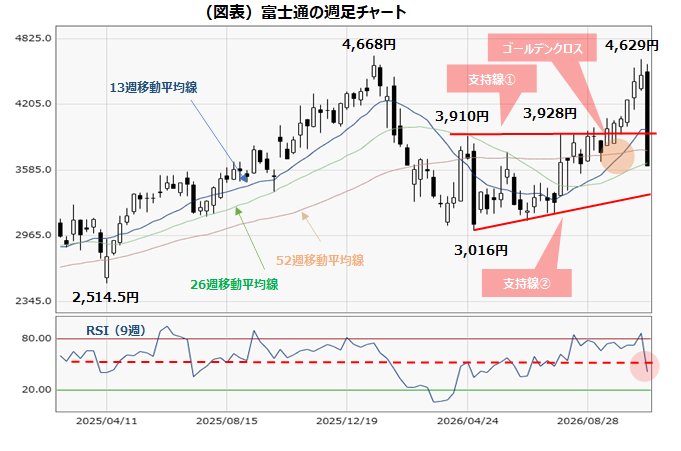
大局的な見方では、今年1月の年初来高値(4,668円)で上昇相場が一服し、7月頃に向けて調整局面にありました。
過去を振り返ると、ITバブル時の2000年1月に5,030円の高値を形成した経緯があります。年初来高値をつけた今年1月までの上昇にとどまったのは、ITバブル時の高値の節目をいったんの上値として意識したと考えることができます。
一方、3月につけた安値(3,016円)は、2024年10月高値(3,189円)と2025年3月高値(3,260円)をつないで延長したほぼ水平の支持線付近が意識され、値固めが進展しました。7月後半に形成した長い陽線では、4月の戻り高値(3,910円)を上回り、底入れにつながったとみられます。
その週は終値ベースで52週移動平均線に上値を抑えられる格好となりましたが、翌週の26週移動平均線上でのサポートから強い上昇相場に入っていきました。
直近高値(4,629円)は今年1月の年初来高値を更新できませんでしたが、超えられるかが当面の焦点となります。
一方、先週は決算発表が嫌気され、26週移動平均線付近まで大陰線で売り込まれる展開となりました。
4月の戻り高値(3,910円)と7月後半高値(3,928円)をつないで延長した支持線①を下回る動きとなりましたが、上向き基調が続く26週移動平均線付近から反転し、抵抗線(支持線①)を早期に上回れるかが焦点となります。
RSI(9週ベース)が50%水準を下回ったことから、自律反発は期待できるものの、抵抗線や13週移動平均線が上値を抑える水準になることも考えられます。
一方、ここからさらに一段安となる場合、支持線②が次の下げ止まりのメドとなるかの判断となります。

 この連載の一覧

 人気ランキング





 話題のタグ
 関連記事