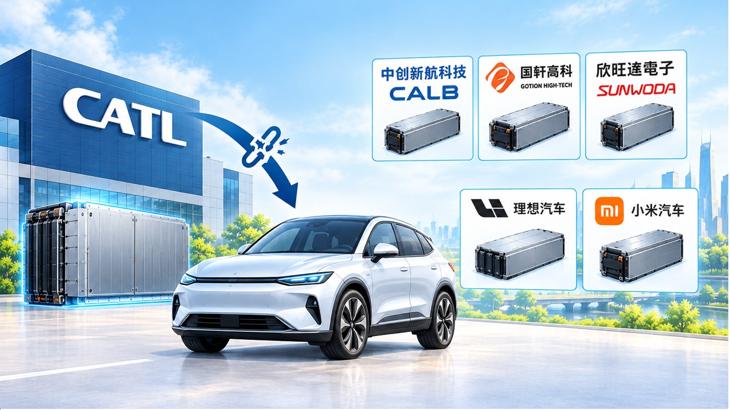


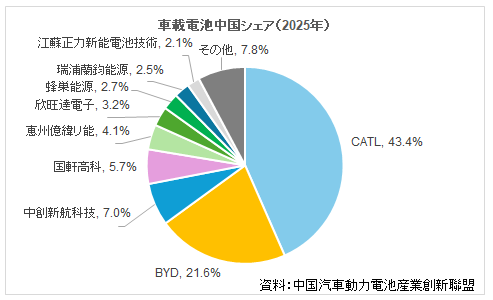
中国の新エネルギー車(NEV)業界では、世界最大の車載電池メーカー、CATL(03750/300750)への依存度を引き下げようとする「脱寧徳化」の動きが広がっています(CATLの中国語社名は寧徳時代新能源科技)。これまでCATLから電池の供給を受けていた中国の自動車メーカーが相次いで第2の電池サプライヤーを導入したり、自社開発に乗り出したりしています。
具体的にみてみると、賽力斯集団(09927)と華為技術(ファーウェイ)が共同で展開する「問界」が今年6月、中創新航科技(03931)と国軒高科(002074)の2社を新たな電池供給先として採用しました。9月には小米集団(01810)傘下の小米汽車が「龍甲電池」を発表し、電池セルには中創新航科技と欣旺達電子(300207)の製品を採用しました。また、理想汽車(02015)も自社開発した5C三元系リチウム電池を今後、傘下車種に全面的に展開し、段階的にCATLへの依存を減らす方針を示しています。
こうした動きから、「脱寧徳化」が一時的な話題ではなく、電池調達の多元化を進める動きとして広がっていることが分かります。ただ、現時点でCATLとの関係を完全に断ち切る動きが進んでいるわけではなく、供給先の分散や自社開発を通じ、調達面での選択肢を増やそうとする段階にあるようです。
コスト削減と交渉力の強化が背景
自動車メーカーが「脱寧徳化」への取り組みを進める背景として、動力電池のコスト負担の大きさがあります。2022年には広州汽車集団(02238/601238)で当時会長を務めていた曾慶洪氏が「自動車メーカーはCATLのために働いているようなものだ」と発言し、電池価格を巡る自動車メーカー側の不満が表面化しています。動力電池は純電気自動車の車両コストの約4割を占めるとされ、利益率が低い新興の電気自動車(EV)メーカーにとって、電池調達価格を引き下げることは収益改善に直結します。電池の購入コストを1割削減できれば、1台当たりの利益率を約2ポイント改善できるとの試算も示されています。
また、CATLの生産能力利用率がピーク時から低下し、電池の需給環境が変化していることも、自動車メーカーが調達先を見直す要因となっています。複数の電池メーカーを確保すれば、価格交渉力を高められるほか、特定企業への過度な依存を避けることもできます。
もっとも、自動車メーカーによる自社開発電池への取り組みが直ちにCATLとの取引停止を意味するわけではなく、代替供給能力を示すことで価格や支払条件などの交渉力を高める「戦略的なけん制」の意味合いが強いとみられています。電池メーカーを設立してから生産ラインを構築し、車載用として認証を取得するまでには2-3年以上かかるとされており、本格的な「脱寧徳化」には一定の時間を要します。
中国政府は「脱寧徳化」に慎重
一方、中国政府は「脱寧徳化」という言葉そのものについては慎重な姿勢を示しており、工業情報化部系のメディアは9月22日、「脱寧徳化」論を批判する論評を掲載しています。市場では「脱寧徳化」が繰り返し取り沙汰されているものの、中国の新エネルギー産業が築いてきた競争力を低品質な過当競争で損なうべきではなく、マーケティング上の概念で真の技術革新を置き換えるべきでもないと主張。供給先の追加や電池の自社開発は通常の企業活動であり、自動車メーカーと電池メーカーの対立として捉えるべきではないとの考えを示しました。また、低価格競争が産業チェーンの上流に波及していることにも警戒感を示しており、コスト削減は重要ではあるものの、低価格と低コストを同一視したり、品質を犠牲にして価格を引き下げたりすべきではないと強調しています。
次世代電池の技術革新を促す可能性
今後を展望すると、「脱寧徳化」は中国の電池産業にとって新たな成長機会につながる可能性があります。中国工業情報化部など7部門は9月28日、「新型電池産業発展第15次5カ年計画(2026-30年)」を発表しました。計画では、2030年までに産業チェーン全体の技術革新力を高め、全固体電池の量産化を初期段階から実現するほか、長寿命リチウム電池のサイクル寿命を1万5000回まで高める目標を掲げています。
さらに、リチウムイオン電池だけでなく、ナトリウムイオン電池やレドックスフロー電池などを組み合わせた供給体制の構築も進める方針です。全固体電池をはじめ、アルカリ金属イオン電池、多価イオン電池、金属・空気電池、金属・硫黄電池など、次世代電池の研究開発も対象となっています。AIやデジタルツイン、ビッグデータ分析を電池の設計・製造・安全監視などに活用するほか、使用済み電池の回収・再利用や資源開発も強化する計画です。
「脱寧徳化」は、短期的には自動車メーカーによるコスト削減や調達交渉力の強化という側面が強いものの、中長期的には中国の電池産業に競争と技術革新を促す契機となる可能性があります。特定企業への依存を減らすことそのものではなく、安全性と品質を維持しながら、複数の企業が技術や製品で競い合える産業構造を築くことが重要となりそうです。全固体電池やナトリウム電池など次世代技術の実用化も視野に入るなか、「脱寧徳化」は中国のNEV産業を次の成長段階へ押し上げるための、サプライチェーン多元化の一環として今後さらに注目を集めるとみられています。

 この連載の一覧


 人気ランキング







 話題のタグ
 関連記事