

「あの株はいまいくら?」では、話題になった銘柄の現状を確認します。今回は2026年10月に上場したルクレ(648A)をみていきます。
事業内容:写真×テクノロジーで現場の記録DXプラットフォームを展開
同社は、「『記録』で世界をアップデートする。」をミッションに掲げ、建設業界、保育・教育業界および自動車等の修理・整備業界といった、現場業務が中心となる産業(フィジカル産業)に対し、写真を起点とするDX支援を主たる事業としています。
主要ターゲットとする建設業界をはじめとするフィジカル産業においては、少子高齢化・人口減少に伴う慢性的な人手不足が進行しています。担い手が減る一方で現場の記録や管理の業務は減らないため、少ない人手でいかに生産性を高めるかが共通の課題となっています。
施工記録領域では、施工記録サービス「蔵衛門(くらえもん)」を展開。専用端末「蔵衛門Pad」やアプリ「蔵衛門カメラ」で撮影し、「蔵衛門クラウド」を介して写真共有や台帳作成を効率化するほか、データ通信サービス「ルクレSIM」などを一体で提供しています。
また、記録特化型AI「RecAI」により撮影時の情報を証明IDとして保持し、改変の有無を照合できる写真証明基盤を運用しているほか、保育・教育向けの成長記録領域や、整備記録領域(AITURBO)などへも共通の記録DX基盤を横展開しています。
IPO時の状況:公開価格を37%上回る好スタートも、初日高値後は下落基調に
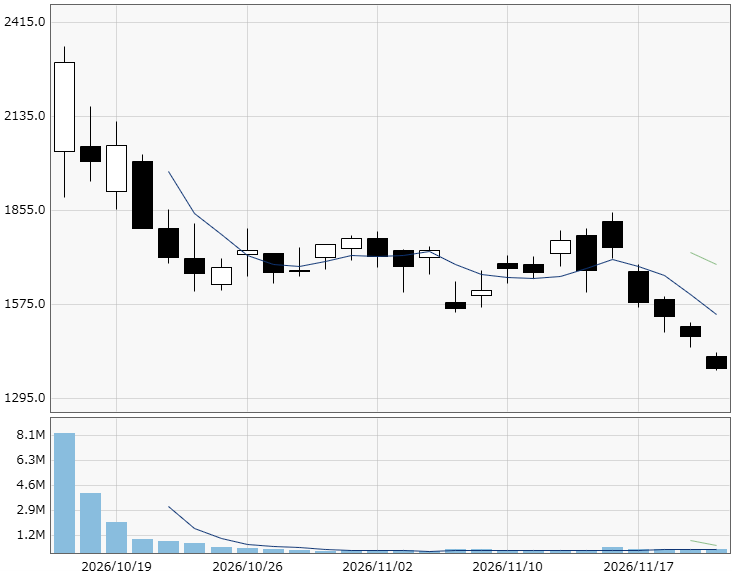
2026年10月15日、東証グロース市場に上場しました。上場当日の初値は2030円と、公開価格を37.2%上回る好調な滑り出しを見せました。上場初日には一時2344円まで上昇、終値も2295円と高値圏で引けました。なお、この上場初日の高値2344円が上場来高値(2026年11月20日時点)となっています。
その後は直近IPO銘柄全体に対する手じまい売りや新興株市場全体の調整に押され、右肩下がりの下落トレンドをたどる展開となりました。
直近の株価動向:通期大幅増益と大幅増配予想を発表も公開価格割れ
株価が調整を進める中、同社は11月13日に上場後初となる2026年9月期通期決算を発表しました。
・売上高 :35.3億円(前期比20.8%増)
・営業利益 :7.3億円(前期比2.2倍)
・経常利益 :7.4億円(前期比2.2倍)
・当期純利益:4.8億円(前期比2.1倍)
主力である「蔵衛門」のクラウド転換やID拡大が進み、売上高および各段階利益とも事前予想を上振れて着地しました。ストック売上比率の上昇に伴い、営業利益率は前期の11.2%から20.5%へと大幅に向上しました。
さらに、同時に発表された2027年9月期の業績予想では、売上高41.8億円(前期比18.3%増)、営業利益12.1億円(前期比67.0%増)、経常利益12.1億円(前期比63.9%増)、当期純利益7.9億円(前期比63.5%増)と、引き続き二ケタ増収および大幅増益が続く見通しが示されました。あわせて、配当予想を前期の8円から今期は24円へと大幅増配する計画も開示されました。
しかし、株式市場全体の軟調な地合いや短期資金の売りが継続し、好決算発表後も株価の売り圧力が収まりませんでした。2026年11月20日の株価は1400円前後で推移しており、公開価格(1480円)を下回る水準まで調整が進んでいます。
今後の見通し:建設2024年問題に伴う需要拡大と高収益ストックモデルの強みに注目
今後の成長をけん引するのは、建設業界における残業規制強化(2024年問題)や人手不足を背景とした現場DX需要の高まりです。
同社の「蔵衛門」は11万社を超える豊富な顧客基盤を有しており、売り切り型からクラウド型のサブスクリプション(ストック収益)への移行が着実に進んでいます。ストック売上比率は今期50.8%まで上昇する見込みであり、ARR(年間運用収益)の積み上がりが利益率を一段と押し上げる好循環が確立されつつあります。
足もとの株価1400円程度における今期予想PERは15倍にとどまっており、今期営業利益67.0%増という高い成長見通しや配当利回り(約1.7%)を考慮すると、指標面での割安感が強まっています。
目先は全般的な新興株市場の需給悪化に振り回される展開が続いていますが、四半期ごとの堅調な業績進ちょくが確認されれば、割安修正に向けた見直し買いが期待できると考えます。
【ルクレの日足チャート】

 この連載の一覧


 人気ランキング







 話題のタグ
 関連記事