

「あの株はいまいくら?」では、話題になった銘柄の現状を確認します。今回は2026年9月に上場したKOMPEITO(618A)をみていきます。
事業内容:設置型健康社食サービス「OFFICE DE YASAI」を軸に拡大
同社グループは、主に「設置型健康社食」であるOFFICE DE YASAI(オフィスでやさい)を運営。顧客企業との契約に基づき、福利厚生の一環として商品を顧客企業に販売・配送するサービスを提供しています。
全国規模の生鮮配送網および営業網を強みとし、合成保存料や合成着色料を使用せず食品添加物を極力控えたサラダやフルーツなどの生鮮食品に加え、冷凍の弁当や総菜などをオフィスに設置した専用の冷蔵庫・冷凍庫に置き型で提供しています。
会社負担分があるため従業員は1品100円から購入可能となっており、企業規模を問わず享受できる福利厚生と食品のサブスクリプション型サービスとして急速に導入が進んでいます。
IPO時の状況:公募割れの初値スタートも初日は買い戻しで公開価格を上回る
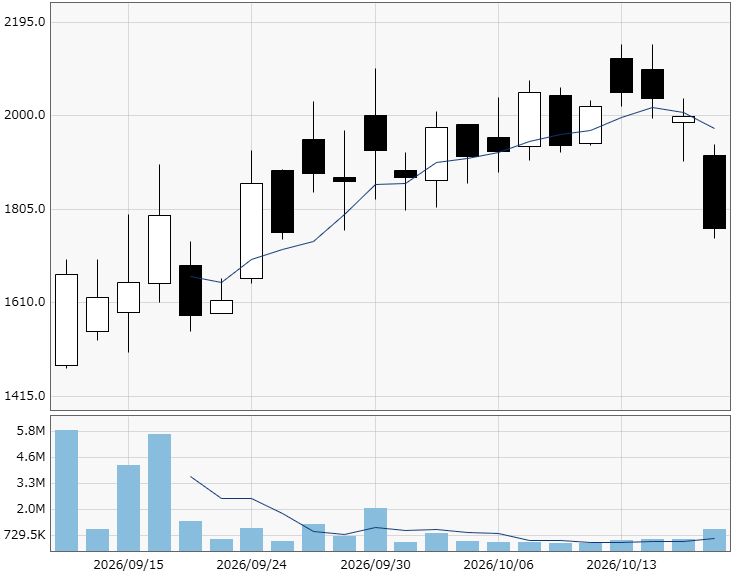
2026年9月11日、東証グロース市場に上場しました。上場当日の初値は1480円と、公開価格1600円を7.5%下回る形でのスタートとなりました。しかし、初値形成後は押し目買いの動きが強まり、上場初日の終値は1670円と公開価格をしっかり上回って引けました。
直近の株価動向:9月後半から急上昇し高値を更新、通期決算も大幅な黒字転換を達成
上場直後の調整を経て、9月中旬以降は成長性を評価する買いを集めて急上昇を見せました。9月24日には大幅高となる1860円(前日比プラス246円)まで買われ、10月13日には上場来高値となる2150円を記録しました。
株価が高値圏で推移する中、同社は10月15日に26.8期通期決算を発表しました。
26.8期実績
・売上高 :98.7億円(前期比71.9%増)
・営業利益 : 9.0億円(前期は2.3億円の赤字から黒字転換)
・経常利益 : 8.7億円(前期は2.5億円の赤字から黒字転換)
・当期純利益:10.8億円(前期は1.6億円の赤字から黒字転換)
基幹事業であるOFFICE DE YASAIの契約社数が大幅に増加し、売上高が急速に伸びたことに加え、全国規模の物流・営業基盤の構築完了やストック型収益の積み上がりによる営業レバレッジ効果で販管費率が低減し、大幅な黒字転換を果たしました。
さらに、同時に発表された27.8期の連結業績予想では、売上高136.8億円(前期比38.7%増)、営業利益17.1億円(前期比90.5%増)と、引き続き非常に強いトップラインの伸びと営業利益の増加が見込まれています。
2026年10月16日の終値は1766円であり、初値(1480円)から約19%、公開価格(1600円)からも約10%高い水準を維持しています。
今後の見通し:非課税枠の引き上げが強力な追い風、ストック収益の積み上がりに注目
同社を取り巻く市場環境には強力な追い風が吹いています。2026年4月以降に支給される食事補助について、従業員への食事の現物支給に係る所得税の非課税限度額が月額3500円から7500円へと約2.1倍に引き上げられました。物価上昇下での福利厚生強化や人材獲得策として、企業の食事補助活用が一段と進みやすい環境が整っています。
また、本契約社数は7056社(26.8期末時点)まで拡大しており、解約率(Churnレート)も1.1%前後の低水準を維持しています。限界利益率の継続的な改善とともに、安定したサブスクリプション収入が積み上がる収益構造が確立されています。
現在の株価水準における今期予想PERは17倍台前後となっており、今期営業利益90.5%増という高い成長見通しを考慮すると、株価にはなお評価余地が残されていると考えられます。今後の四半期決算で好調な進ちょくが確認されれば、再び上場来高値の2150円を試す展開が期待できるでしょう。
【KOMPEITOの日足チャート】

 この連載の一覧

 人気ランキング





 話題のタグ
 関連記事