

「あの株はいまいくら?」では、話題になった銘柄の現状を確認します。今回は2026年8月に上場したエブリー(607A)をみていきます。
事業内容:食生活プラットフォームを起点に動画メディアとストアDXを展開
同社は、レシピ動画メディアの「デリッシュキッチン」を中心とする、複数の動画メディアの運営を行っています。
主力メディアである「デリッシュキッチン」においては、管理栄養士監修の「簡単・おいしい・安全な」動画レシピコンテンツを累計で5万7000本以上公開し、月間利用者数は3100万超、SNS総フォロワー数は1300万超、アプリ上のレシピ評価は「4.4/5.0」など高いユーザー評価を維持する国内最大級のレシピ動画メディアとなっています。
また、上記オンラインメディアの運営に加えて、小売店舗内にデジタルサイネージを設置する「ストアDX」や小売企業向けの消費者向けアプリの開発・導入支援などリテールメディア領域での取り組みを加速させています。特に、小売店舗内にデジタルサイネージを設置する「ストアDX」の取り組みにおいては、全国のサイネージ設置台数が計11000台以上に到達するなどその規模を拡大させています。
同社はメディアプラットフォーム事業の単一セグメントですが、上記メディアアセットやユーザー基盤、小売店舗内でのサイネージアセットなどを活用し、主に広告主向けの「Marketing Solutionビジネス」、ユーザー向けの「Consumerビジネス」を展開しています。
IPO時の状況:初値は公開価格を上回るも、その後の地合い悪化で公開価格割れへ
2026年8月4日、東証グロース市場に上場しました。公開価格は仮条件(220円から230円)の上限である230円に決定しました。
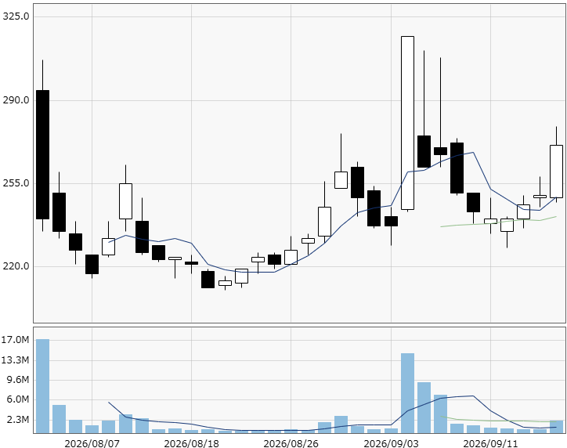
上場当日の初値は294円と、公開価格を27.8%上回る良好なスタートを切りました。上場初日には一時307円の高値をつけましたが、買い一巡後は新興株市場全体の冷え込みや利益確定売りに押され、終値は240円まで押し戻されました。
その後も軟調な推移が続き、上場から約2週間後の8月20日には210円の上場来安値を記録し、公開価格(230円)を割り込む苦しい展開を余儀なくされました。
直近の株価動向:通期黒字化達成と強気な今期予想を好感しストップ高交え急反発
株価の転機となったのは、8月12日に発表された2026年6月期通期決算です。
・売上高:50.3億円(前期比18.2%増)
・営業利益:3.2億円(前期は0.2億円の赤字から黒字転換)
・経常利益:3.2億円(前期は0.3億円の赤字から黒字転換)
・当期純利益:4.2億円(前期は0.3億円の赤字から黒字転換)
主力であるMarketing Solutionビジネスが売上高40.3億円(前期比28.2%増)と大きく伸び、適切なコストコントロールにより通期での営業黒字化を達成しました。
さらに、同時に発表された2027年6月期の業績予想では、売上高58.5億円(前期比16.5%増)、営業利益5.3億円(前期比63.3%増)と、大幅な増益見通しが示されました。受託業務(その他ビジネス)における主要取引先(KDDIグループ)との契約終了に伴い同区分の減収が見込まれるものの、主力のMarketing Solutionビジネスの売上高が前期比31.6%増と高成長を続けることで十分にカバーできる計画となっています。
この好決算と収益構造の転換を市場は評価し、9月4日には前日比80円高(+33.8%)の317円ストップ高を記録して上場来高値を更新しました。2026年9月17日の終値は271円となっており、公開価格(230円)を上回る水準まで回復しています。
今後の見通し:食生活行動ビッグデータとリテールメディアの拡大が成長の鍵
今後の成長をけん引するのは、圧倒的なユーザー基盤と店頭サイネージから得られる「食生活行動ビッグデータ」を活用した広告ソリューションの高度化です。
同社では年間出稿額1000万円以上の「ロイヤル顧客」の拡大に注力しており、複数ソリューションの組み合わせや継続出稿の定着によって顧客単価の向上が進んでいます。また、拡大するリテールメディア市場において、購買に最も近い「ストアビジョン広告」のシェアを高めている点も強みです。
主要取引先との契約終了による受託収益の減少という短期的な影響はあるものの、粗利益率の高い主力事業へ経営資源を集中させることで、営業利益率は前期の6.5%から今期9.1%へと上昇する見通しです。
2026年9月17日の終値271円における2027年6月期の予想PERは12倍程度にとどまっており、類似のレシピ動画・メディア関連銘柄と比較しても割安感があります。主力事業の順調な高成長が四半期決算ごとに確認されれば、再び上値追いの展開が期待できるでしょう。
【エブリーの日足チャート】

 この連載の一覧


 人気ランキング







 話題のタグ
 関連記事


