

日銀が基調的な物価上昇率について、2%の物価安定目標とおおむね整合的な水準にあるとの認識を示したことで、市場では「2%目標達成」が意識されました。追加利上げ観測から一時円買いが進んだものの、その後は米経済指標の堅調さや米長期金利の上昇を背景にドル買いが優勢となり、ドル円は158円後半まで上昇しています。
日銀の政策正常化観測による円買いと、米金利上昇によるドル買いの綱引きが続いており、足もとのドル円相場は両材料をにらみながら推移しています。
「2%目標達成」利上げ観測を刺激
日銀は10月29日・30日の金融政策決定会合で、政策金利を1.25%に据え置きました。採決は8対1となり、高田審議委員は1.50%への利上げを主張して反対票を投じました。
市場が注目したのは、同時に公表された展望レポートです。日銀は基調的な物価上昇率について、2%の物価安定目標とおおむね整合的な水準にあるとの評価を示しました。こうした物価認識が「2%目標達成」を意識させ、次回以降の追加利上げ観測を後押ししました。
もっとも、日銀が目標達成を正式に宣言したわけではありません。植田総裁は10月30日の記者会見で、基調的な物価上昇率が2%で持続的・安定的に推移する状態にはまだ至っていないとの認識を示しました。賃金と物価の動向を引き続き見極める必要があるとし、次回12月会合を含め、毎回の決定会合で経済・物価情勢やリスクを点検しながら政策判断を行う考えです。
日銀の慎重な姿勢は維持されているものの、今回の物価認識は市場の追加利上げ期待を高める材料となりました。
米金利上昇でドル買い優勢に
会合直後の為替市場では、日銀のタカ派的なメッセージを受けて円買いが先行し、ドル円は一時157円前半へ下押しました。10月30日のニューヨーク市場でも156.96円まで下値を探っています。
11月2日のニューヨーク市場では、米長期金利の低下を受けて157.60円台まで下落する場面があったものの、その後は157.90円台へ持ち直しました。さらに11月3日のニューヨーク市場では、9月米JOLTS求人件数や9月米製造業新規受注が堅調な結果となり、米長期金利が上昇。ドル買いが強まり、ドル円は158円後半まで上値を伸ばしました(図表参照)。
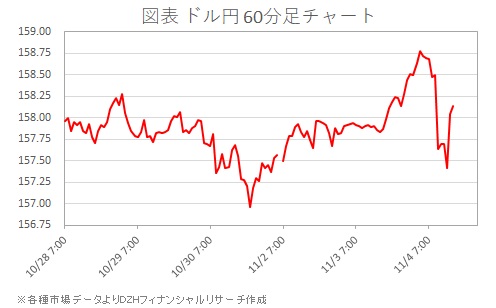
日銀会合後に強まった円買いはその後いったん後退し、足もとでは米金利上昇を背景としたドル買いが優勢となっています。
短期はドル高、中期は円高圧力に警戒
米国経済の底堅さと米長期金利の上昇が続く限り、短期的にはドル買いがドル円を下支えする展開が見込まれます。今後も米経済指標や米金利の動向が、目先の相場を左右する重要な手掛かりとなりそうです。
一方、日銀の物価認識を受けて追加利上げ観測が一段と高まれば、円買い圧力が強まる可能性があります。12月会合に向けて日銀の政策正常化姿勢が改めて意識される場合、中期的には円高方向への振れにも警戒が必要です。
マーケット参加者は目先のドル高に追随するだけでなく、米金利の動向を見極めるとともに、日銀の政策判断がもたらす中期的な円高圧力にも目を配っておきたいところです。

 この連載の一覧


 人気ランキング







 話題のタグ
 関連記事